विशेष आवश्यकता वाले परिवारों के लिए पैसा कैसे काम करता है
© 2026 द मनी बुक्स। सर्वाधिकार सुरक्षित।


[बोलने से पहले इस स्लाइड को थोड़ी देर के लिए स्थिर रहने दें।]
किताब की पहली पंक्तियाँ धीरे-धीरे पढ़ें: “अगर आप किसी विशेष ज़रूरतों वाले व्यक्ति का पालन-पोषण कर रहे हैं, उससे प्यार कर रहे हैं या उसकी देखभाल में मदद कर रहे हैं, तो सबसे पहले मैं यह कहना चाहूँगी: गहरी साँस लें। आप यह कर सकते हैं।”
फिर एक या दो वाक्यों में अपना परिचय दें: अपना नाम और यह बातचीत आपके लिए क्यों महत्वपूर्ण है। इसे संक्षिप्त रखें। यह कमरा उनके परिवारों के लिए है, हमारे लिए नहीं।
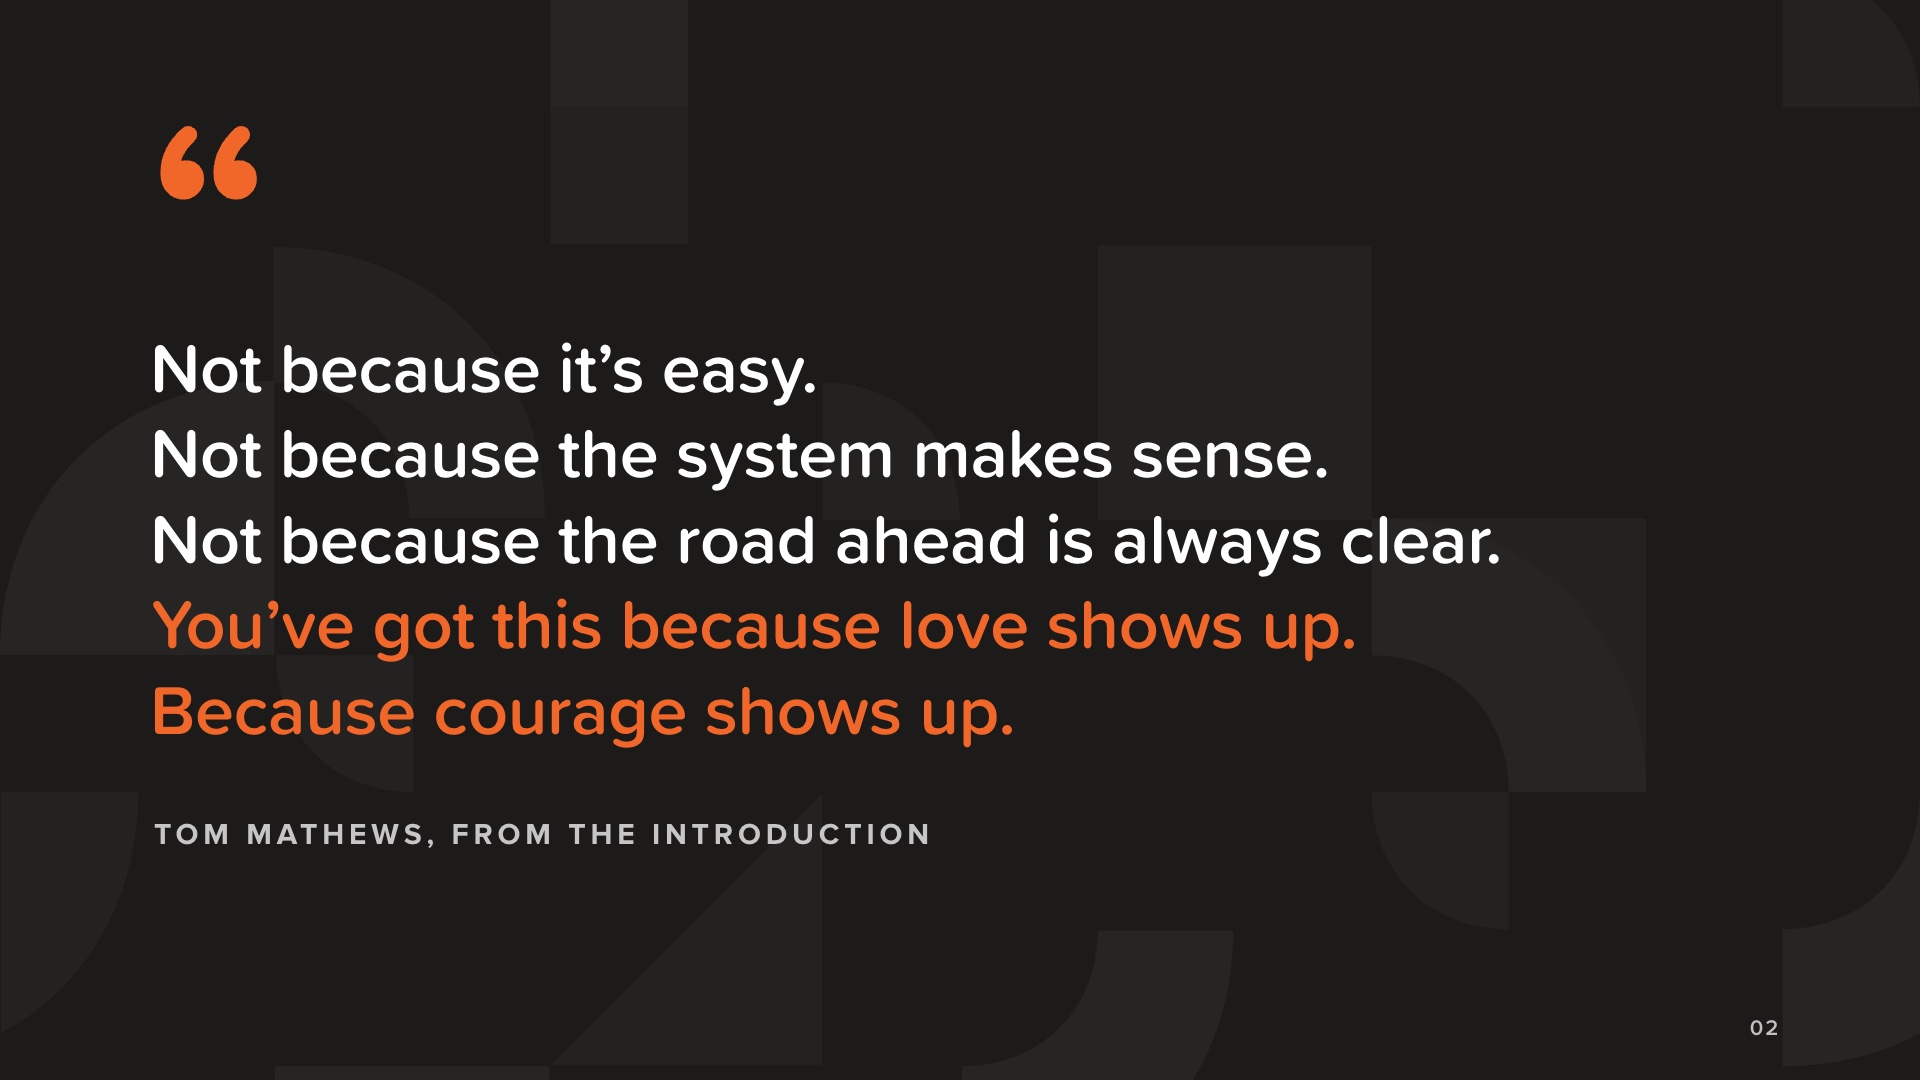
ये टॉम मैथ्यूज के शब्द हैं जो पुस्तक की प्रस्तावना में लिखे गए हैं। इन्हें विरामों के साथ, जैसा लिखा है वैसा ही पढ़ें।
फिर कमरे के लिए इस वाक्य को पूरा करें: "क्योंकि आपके जैसे परिवार हर दिन आते हैं, तब भी जब आप थके हुए हों, तनाव में हों, चिंतित हों और इतना बोझ ढो रहे हों जितना कि ज्यादातर लोग कभी पूरी तरह से समझ नहीं पाएंगे।"
इस बात को समझने की कोशिश करो। फिर कहो: आज रात हर सवाल का जवाब जानने की बात नहीं है। बात रास्ते को समझने और अगला सही कदम उठाने की है।
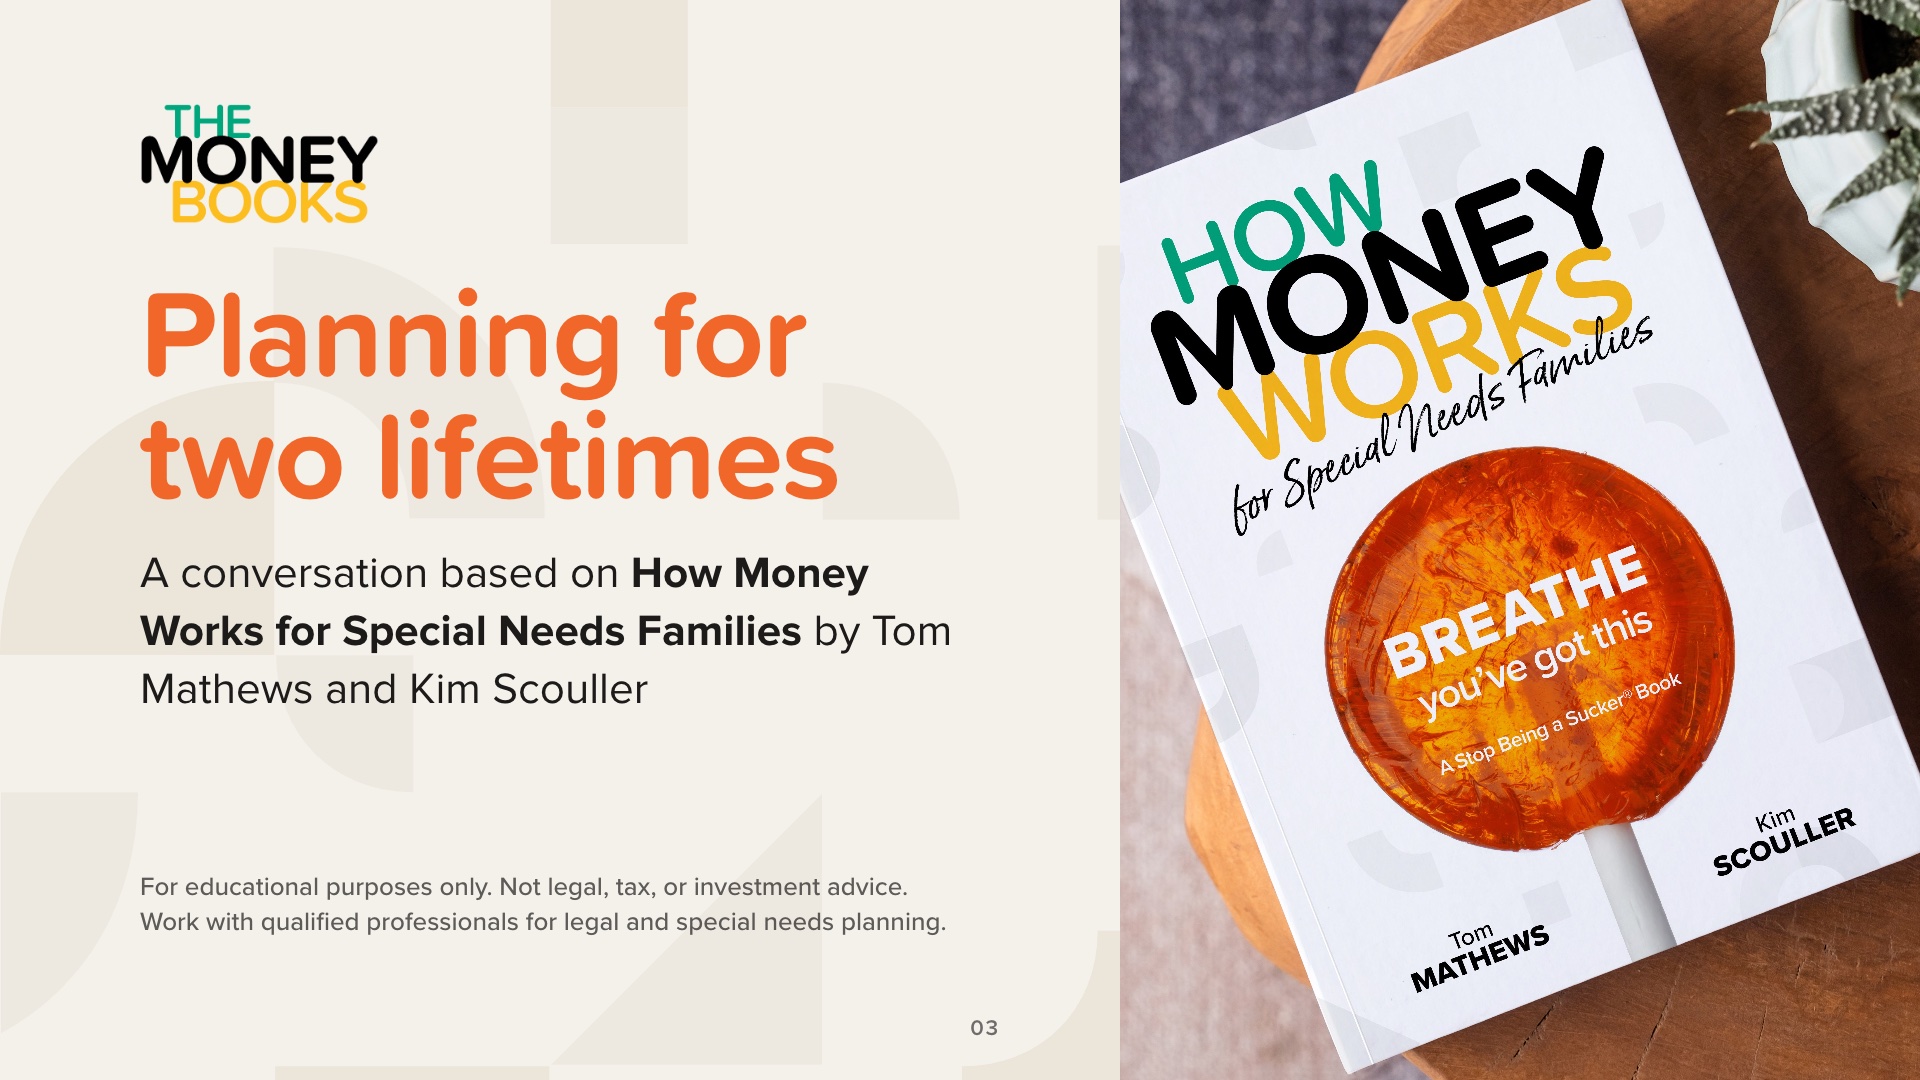
आज हम टॉम मैथ्यूज और किम स्कॉलर द्वारा लिखित पुस्तक "हाउ मनी वर्क्स फॉर स्पेशल नीड्स फैमिलीज" का अध्ययन करेंगे, जो द मनी बुक्स श्रृंखला का हिस्सा है।
अपेक्षाएं स्पष्ट करें, और स्लाइड के नीचे लिखी पंक्ति को ज़ोर से पढ़ें: यह केवल शैक्षिक सामग्री है। हम किसी भी उत्पाद की अनुशंसा नहीं करेंगे, और आज रात दी जाने वाली कोई भी जानकारी कानूनी, कर या निवेश संबंधी सलाह नहीं है। कानूनी और विशेष आवश्यकताओं से संबंधित योजना के लिए, परिवारों को योग्य पेशेवरों के साथ काम करना चाहिए। हम बाद में इस बारे में बात करेंगे कि उस टीम में कौन-कौन शामिल हो सकते हैं।
हमारे साथ बिताए जाने वाले समय की योजना के पाँच भाग हैं:
1. वास्तविकताएँ: विशेष आवश्यकता वाले परिवारों को किन चुनौतियों का सामना करना पड़ता है
2. कार्यक्रम: सरल शब्दों में सरकारी कार्यक्रम
3. अवधारणाएँ: धन से संबंधित तीन अवधारणाएँ
4. महत्वपूर्ण पड़ाव: 7 वित्तीय महत्वपूर्ण पड़ाव, जिनमें आपके बच्चे के भविष्य की सुरक्षा करने वाले दस्तावेज़ शामिल हैं।
5. अगले चरण
प्रत्येक स्लाइड के शीर्ष पर बने छोटे वर्ग यह दर्शाते हैं कि हम किस भाग में हैं।
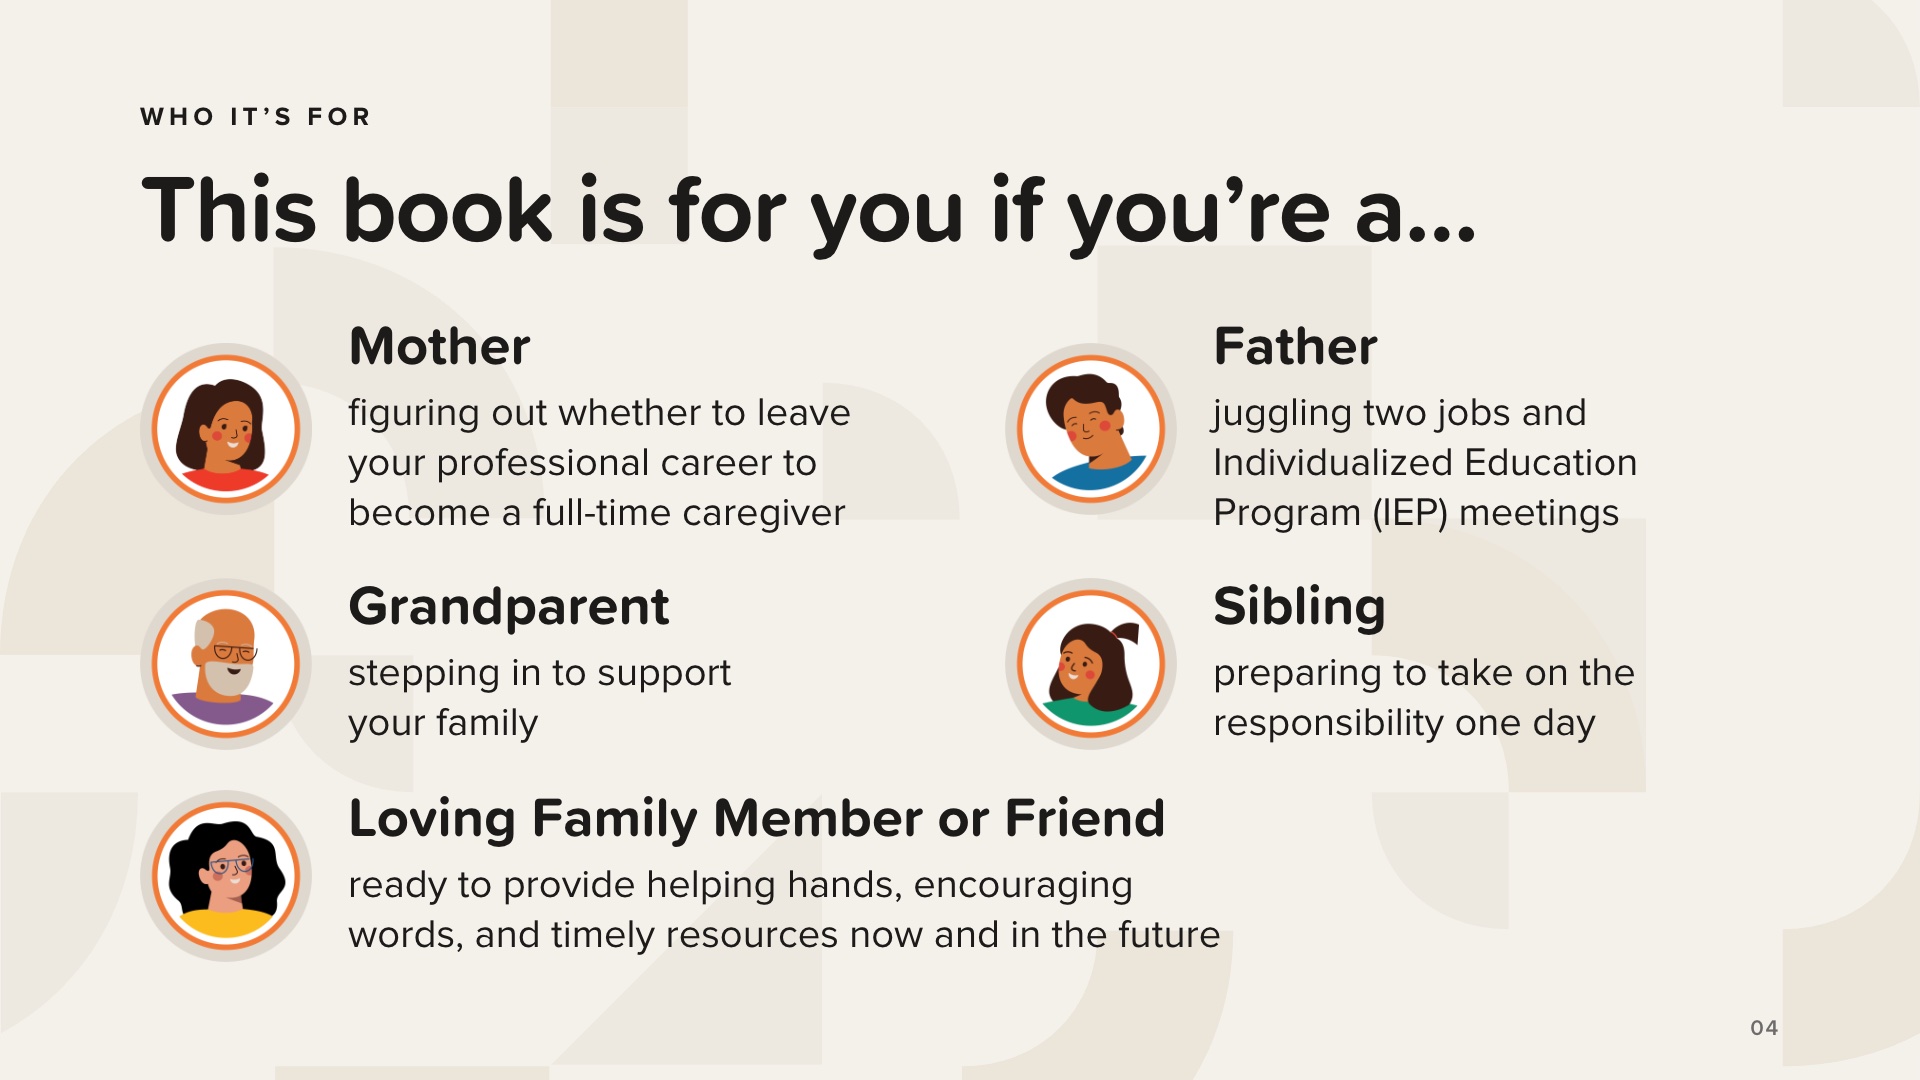
यह पुस्तक केवल माता-पिता के लिए नहीं, बल्कि इस समूह के सभी सदस्यों के लिए लिखी गई थी। ये पाँच बातें सीधे पुस्तक से ली गई हैं, और आखिरी बात परिवार के आसपास के लोगों के लिए है: एक स्नेही पारिवारिक सदस्य या मित्र, जो वर्तमान और भविष्य में सहायता, प्रोत्साहन और समय पर संसाधन उपलब्ध कराने के लिए तत्पर हो।
हर एक को पढ़ें। फिर कहें: अगर आपको इस स्लाइड पर अपनी छवि दिखती है, तो आप सही कमरे में हैं।
यह वैकल्पिक है, और केवल तभी करें जब समूह सहज महसूस करे: माता-पिता, दादा-दादी, भाई-बहन और परिवार के सदस्यों या दोस्तों से हाथ उठाने के लिए कहें। किसी को भी असहज स्थिति में न डालें, और न ही किसी से अपनी बीमारी या कोई कहानी साझा करने के लिए कहें।
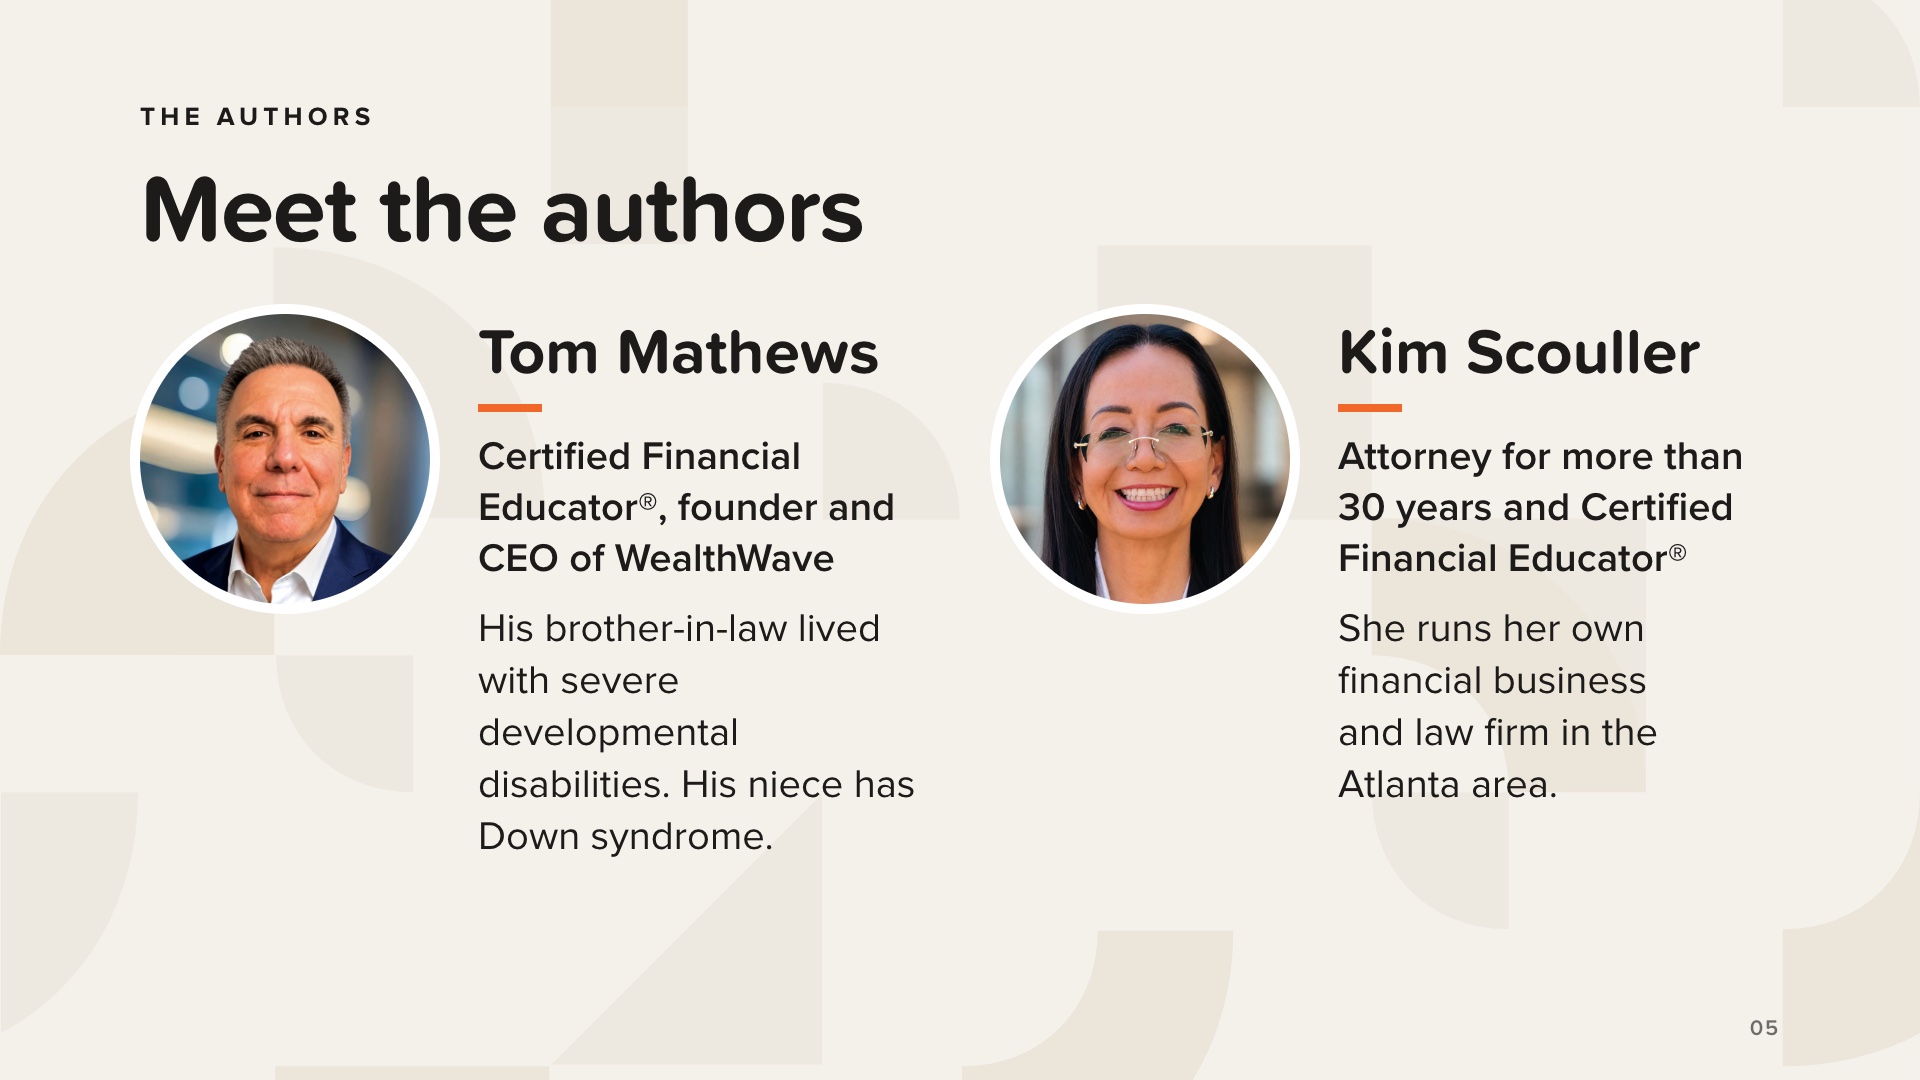
टॉम मैथ्यूज एक सर्टिफाइड फाइनेंशियल एजुकेटर® हैं और वेल्थवेव के संस्थापक और सीईओ हैं। पुस्तक की प्रस्तावना में वे बताते हैं कि यह पुस्तक उनके लिए व्यक्तिगत क्यों है: उनके बहनोई गंभीर विकासात्मक अक्षमताओं से ग्रस्त थे, जिनमें सेरेब्रल पाल्सी और मिर्गी शामिल हैं, और उनकी भतीजी को डाउन सिंड्रोम है।
किम स्कॉलर 30 वर्षों से अधिक समय से वकील हैं। वे एक ब्रोकर-डीलर की इन-हाउस वकील और अध्यक्ष रह चुकी हैं, और आज वे अटलांटा क्षेत्र में अपना खुद का वित्तीय व्यवसाय और लॉ फर्म चलाती हैं। वे एक सर्टिफाइड फाइनेंशियल एजुकेटर® भी हैं। अपनी पुस्तक में वे लिखती हैं, "एक वित्तीय पेशेवर और एक वकील दोनों के रूप में...", और इसी संयोजन के कारण पुस्तक में धन और कानूनी दस्तावेजों को साथ-साथ शामिल किया गया है।
लेखकों के बारे में यहां दी गई जानकारी के अलावा कोई और व्यक्तिगत विवरण न जोड़ें।
द मनी बुक्स श्रृंखला की हर किताब की तरह, इस किताब में भी कई पात्र हैं।
वैल इस बातचीत का नेतृत्व करती हैं। वह 31 साल की हैं, ब्लॉगर और सोशल मीडिया इन्फ्लुएंसर हैं, और एक अकेली माँ हैं जिनका बेटा ऑटिज्म स्पेक्ट्रम पर है। वह इस किताब की विषय-विशेषज्ञ हैं।
बाकी कलाकार भी उसके साथ सीखते हैं और वे सवाल पूछते हैं जिन्हें कई परिवार पूछने से डरते हैं: डाना, 42, अस्पताल निदेशक; जॉर्ज, 67, सेवानिवृत्त सैन्य अधिकारी; सारा, 49, रियल एस्टेट एजेंट; क्लार्क, 36, राइड शेयर ड्राइवर; मेई, 56, इतिहास प्रोफेसर; टीजे, 32, मेडिकल सेल्स; ज़ोई, 19, विश्वविद्यालय की छात्रा; और हेक्टर, 28, रेस्तरां मालिक।
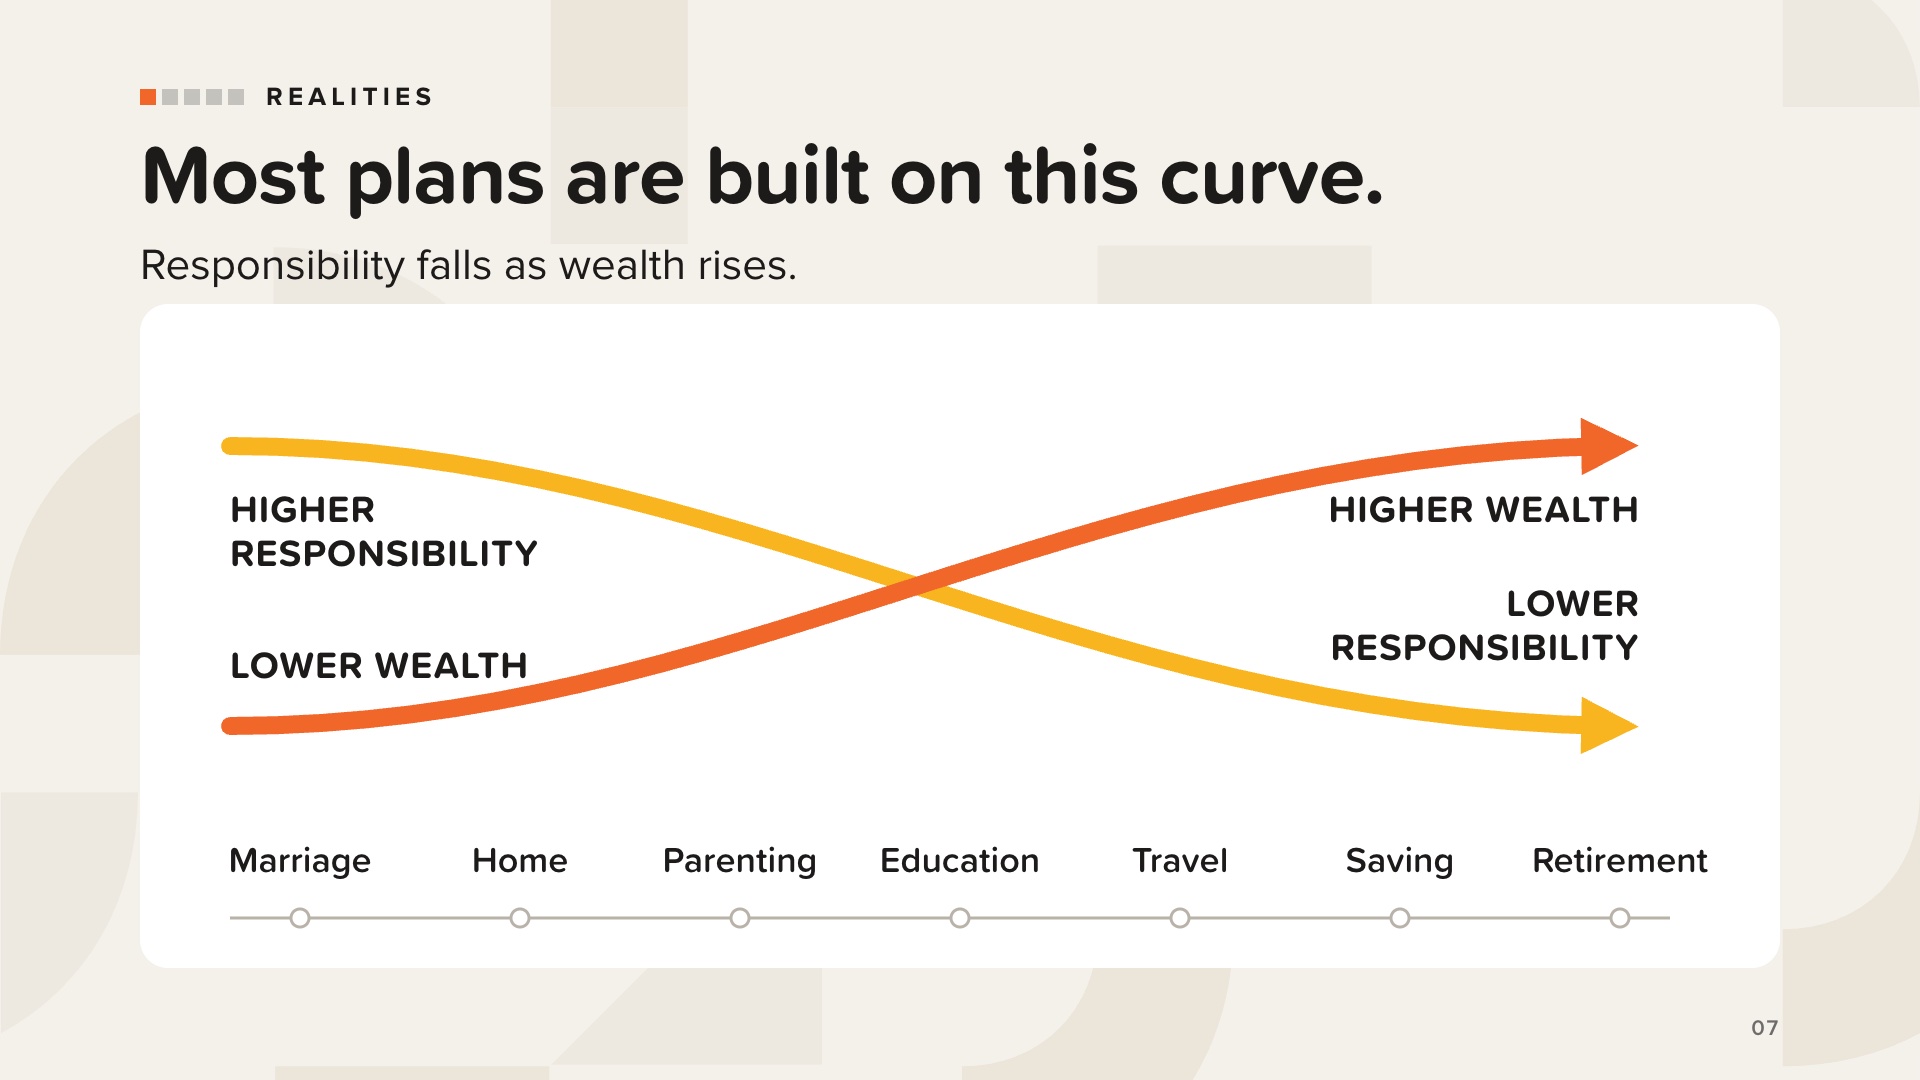
अमेरिका में लगभग हर वित्तीय योजना इसी वक्र पर आधारित है।
जब बच्चे छोटे होते हैं, तो माता-पिता पर सबसे अधिक ज़िम्मेदारी होती है, जबकि उनके पास धन सबसे कम होता है। बच्चे बड़े होते हैं, करियर आगे बढ़ता है, बचत बढ़ती है। माता-पिता को उम्मीद होती है कि धन बढ़ने के साथ-साथ उनकी वित्तीय ज़िम्मेदारी कम हो जाएगी, और वे चाहते हैं कि उनके बच्चे आर्थिक रूप से आत्मनिर्भर बनें और अपना परिवार शुरू करें।
यह पारंपरिक एक्स-वक्र है: घटती जिम्मेदारी (पीला) और बढ़ती संपत्ति (नारंगी)।
[विशेष आवश्यकता वाले परिवारों के लिए क्या परिवर्तन होते हैं, यह दिखाने के लिए आगे बढ़ें।]
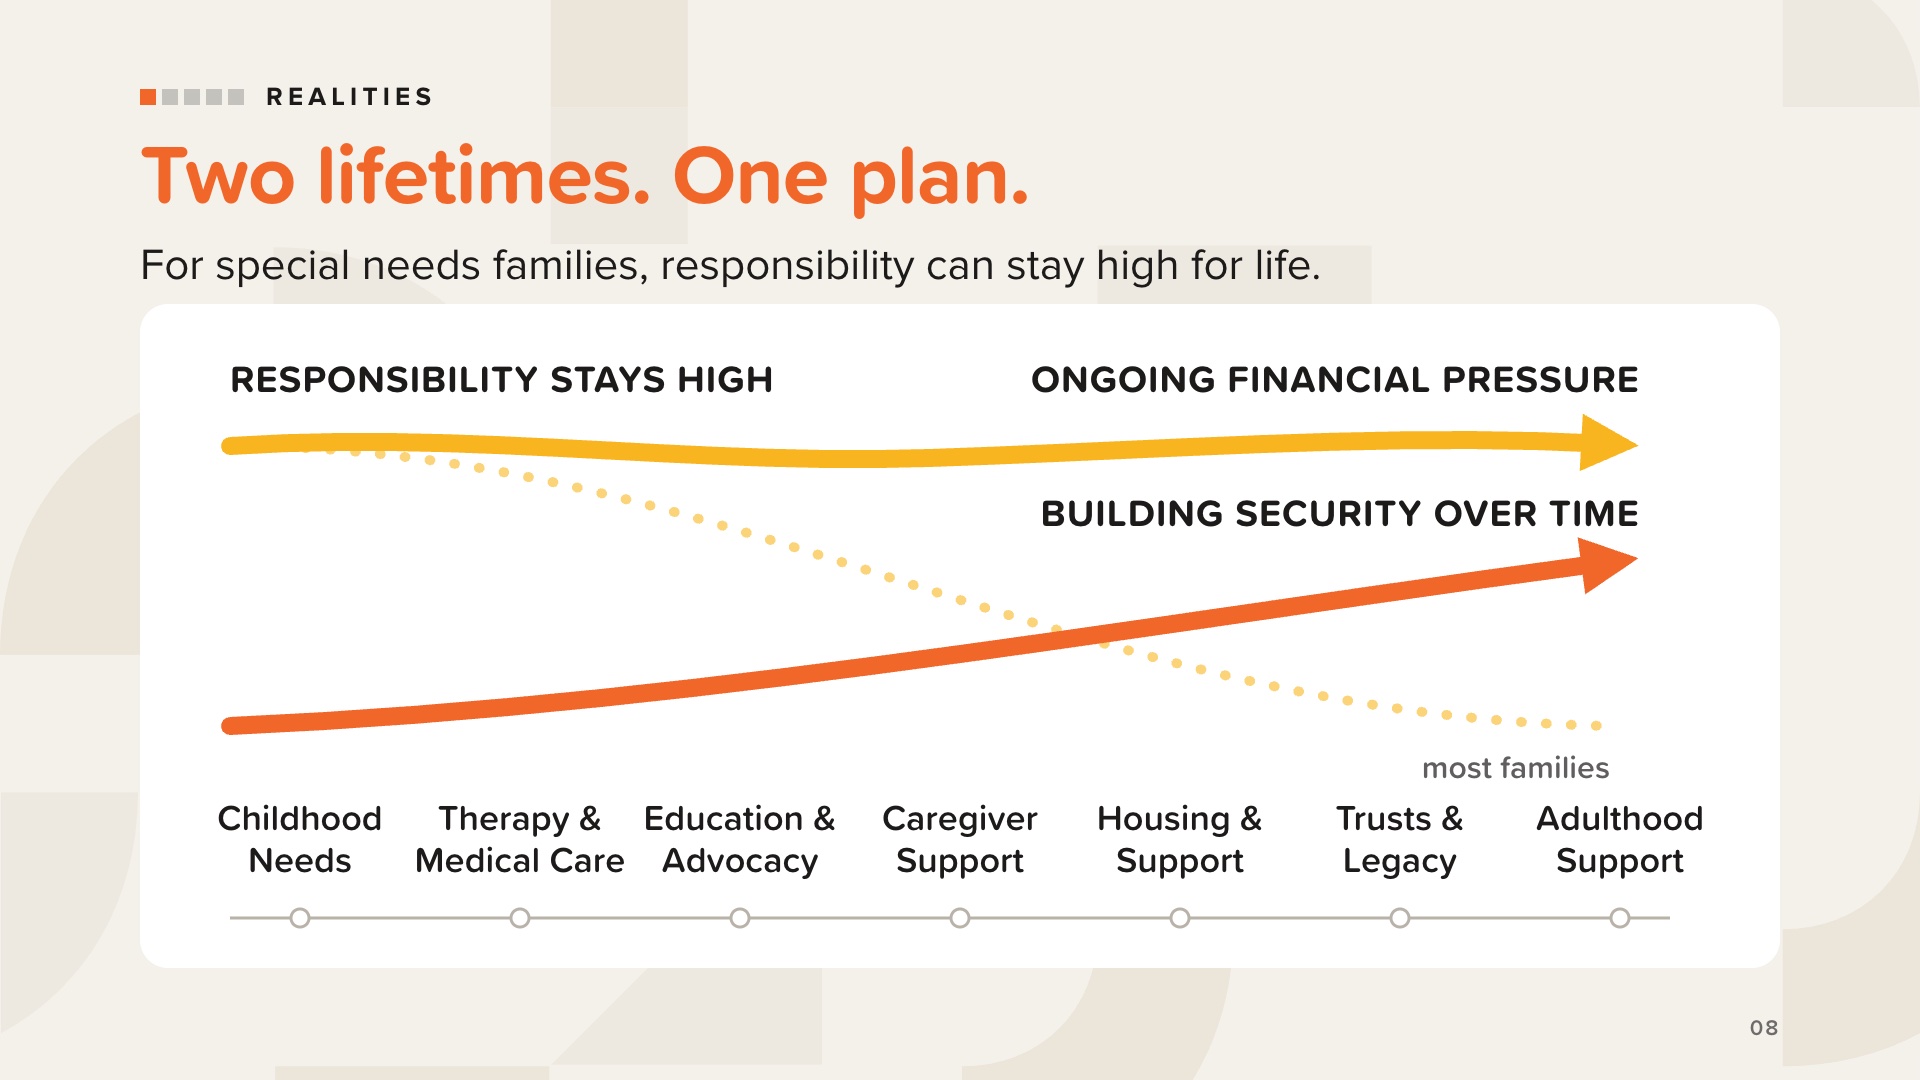
विकलांग बच्चों के माता-पिता के लिए कहानी अलग है। अन्य परिवारों के लिए जो गिरावट का ग्राफ गिरता है, वह उनके लिए जीवन भर ऊंचा बना रह सकता है।
अधिकांश माता-पिता जिन चीजों की योजना बनाते हैं, उनके अलावा कई परिवार डॉक्टर के पास जाने, दवाओं, अस्पताल में रहने और सर्जरी; थेरेपी; व्यक्तिगत शिक्षा कार्यक्रम; देखभाल सेवाएं; विशेष उपकरण; और घर और वाहन में बदलाव के लिए भी भुगतान करते हैं।
इसलिए ये माता-पिता एक साथ दो काम करते हैं। वे आज के उच्च जीवन स्तर और चिकित्सा खर्चों का भुगतान करते हैं, और वे दो जिंदगियों के लिए योजना बनाते हैं: अपनी और अपने बच्चे की।
यह बिंदीदार रेखा पिछली स्लाइड का वक्र है: परिवारों द्वारा अपेक्षित घटती ज़िम्मेदारी। इस पर उंगली रखें, फिर उस पीली रेखा पर उंगली रखें जो ऊपर की ओर बनी रहती है।
जैसा कि पुस्तक में बताया गया है, यह किसी भी परिवार के लिए सबसे बड़ा वित्तीय दायित्व है, और इसके साथ एक समाधान भी जुड़ा है। दो जीवन। एक योजना। यही इस पुस्तक का उद्देश्य है।
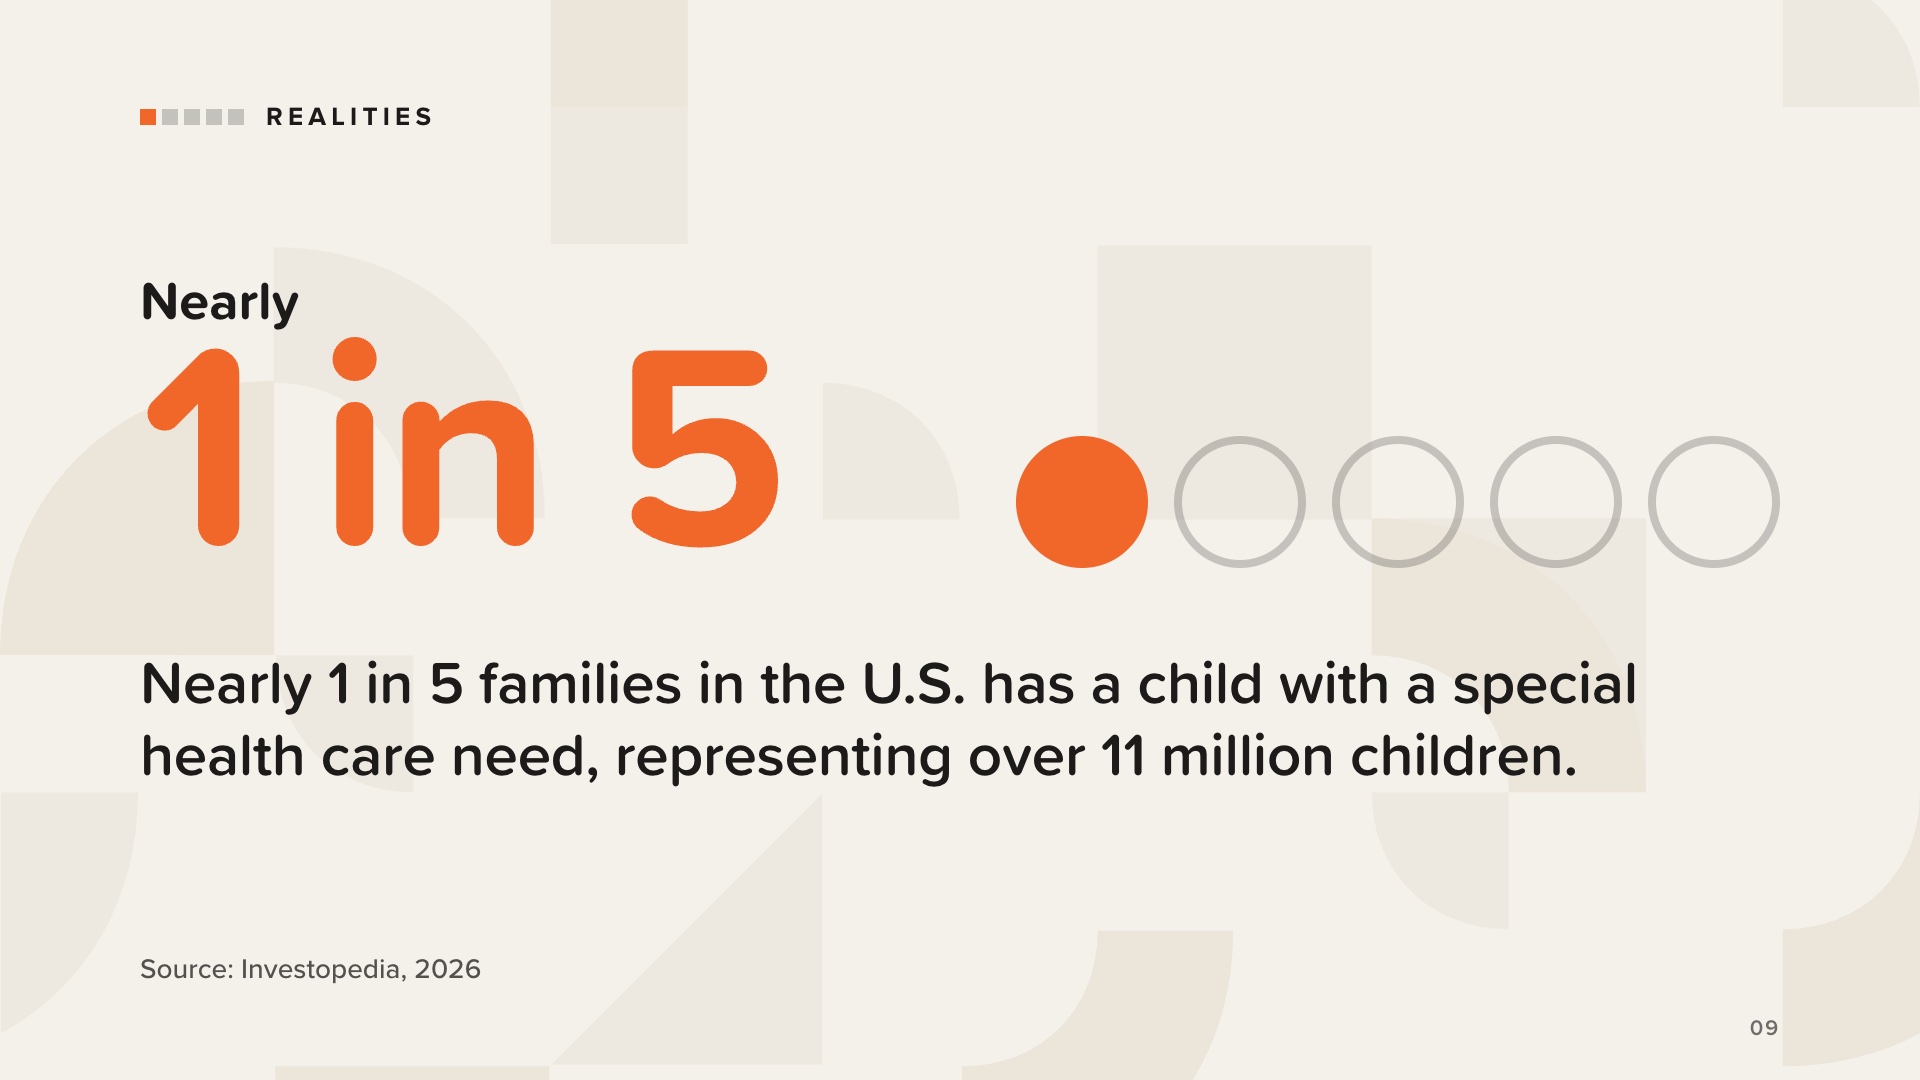
आइए पहले यह समझ लें कि इस राह पर कितने परिवार चल रहे हैं। अमेरिका में लगभग हर 5 में से 1 परिवार में एक ऐसा बच्चा है जिसे विशेष स्वास्थ्य देखभाल की आवश्यकता है, यानी 11 मिलियन से अधिक बच्चे।
अगर आप इस कमरे में इसलिए हैं क्योंकि आप इनमें से किसी बच्चे से प्यार करते हैं, तो आप अकेले नहीं हैं।
इन शब्दों का हूबहू प्रयोग करें; पुस्तक में यही शब्द प्रयुक्त हैं।
स्रोत: इन्वेस्टोपीडिया, “विकलांगता वाले परिवारों के लिए वित्तीय योजना: एक आवश्यक मार्गदर्शिका,” मैट रयान वेबर (6 जनवरी, 2026)।
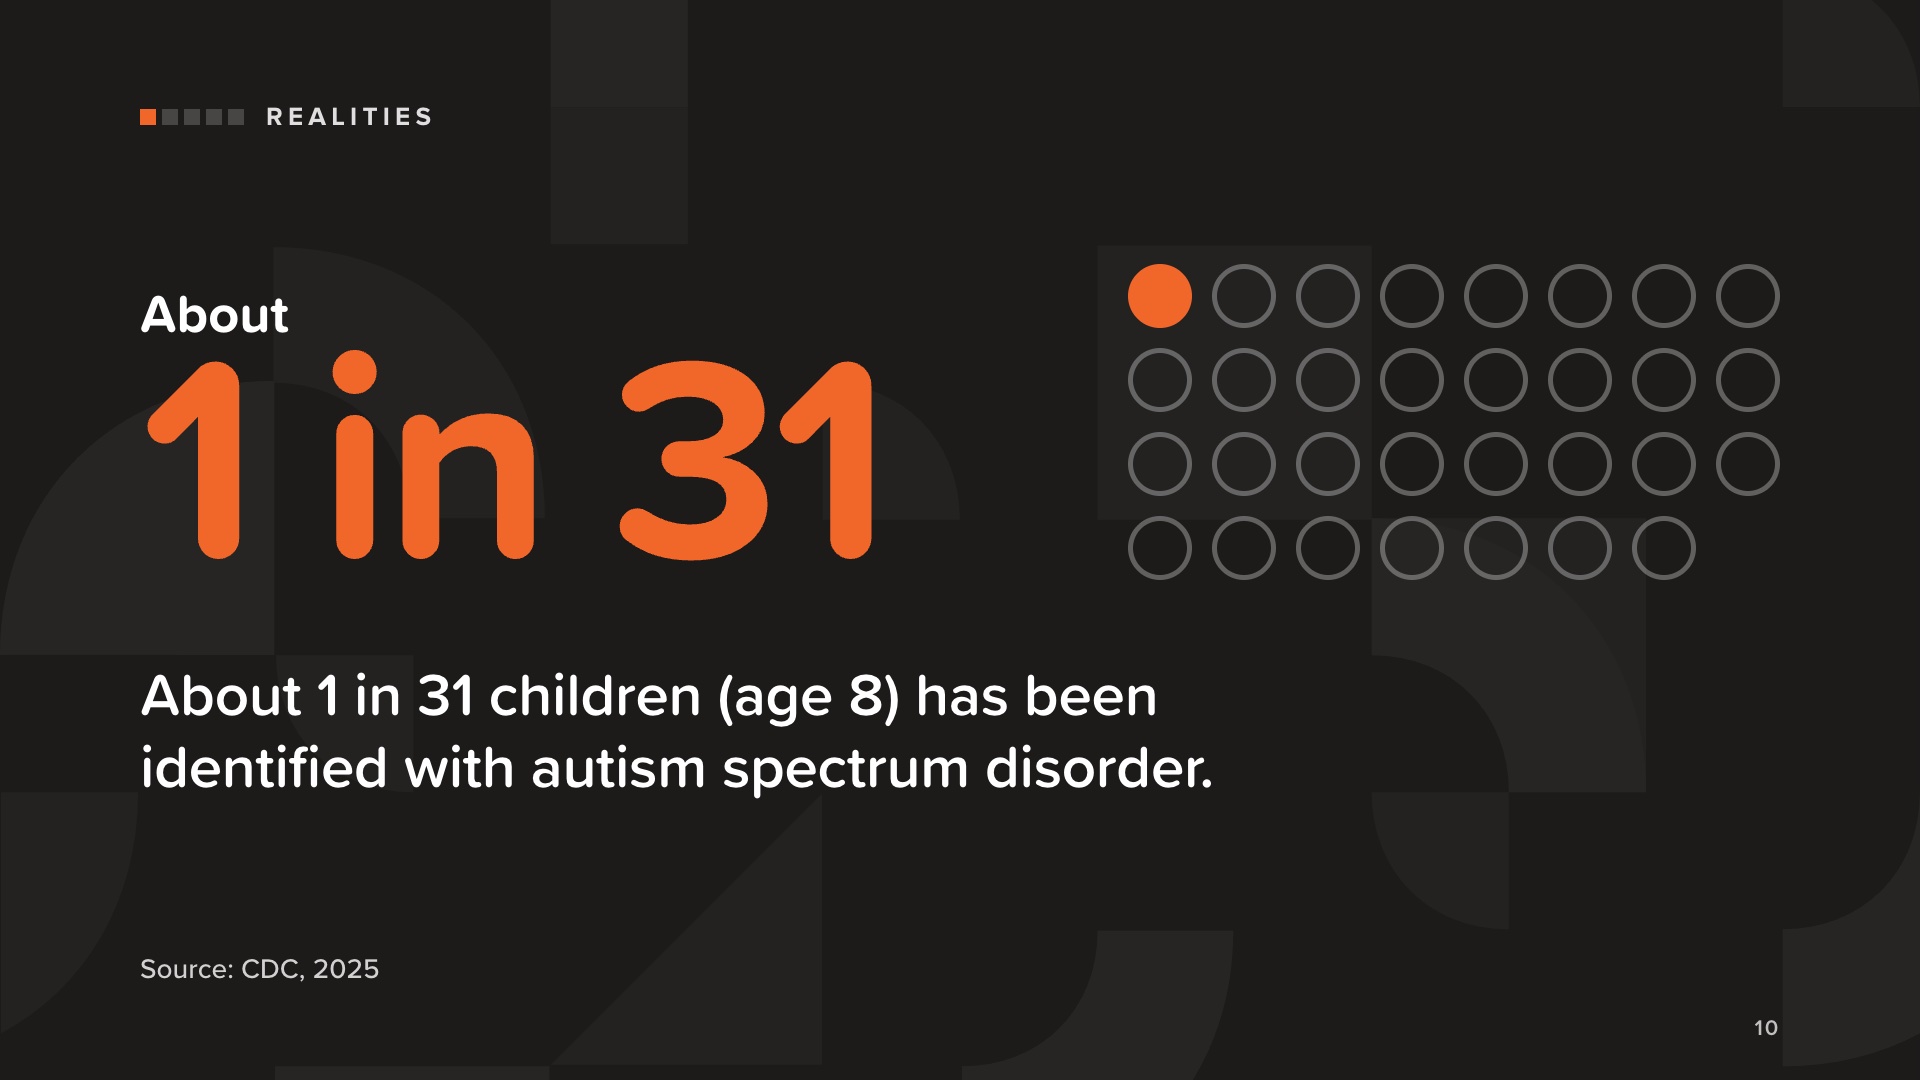
लगभग 31 बच्चों में से 1 (आठ वर्ष की आयु) में ऑटिज्म स्पेक्ट्रम डिसऑर्डर की पहचान की गई है। पुस्तक में, वैल का बेटा इस स्पेक्ट्रम पर है।
भाषा को व्यक्ति-केंद्रित रखें: “ऑटिज़्म से ग्रसित बच्चा” या “ऑटिज़्म स्पेक्ट्रम पर मौजूद बच्चा”। “पीड़ित है” जैसे शब्दों का प्रयोग करने से बचें।
स्रोत: रोग नियंत्रण एवं रोकथाम केंद्र, “4 से 8 वर्ष की आयु के बच्चों में ऑटिज्म स्पेक्ट्रम विकार की व्यापकता और प्रारंभिक पहचान — एडीडीएम नेटवर्क, 16 स्थल, संयुक्त राज्य अमेरिका, 2022,” एमएमडब्ल्यूआर निगरानी सारांश 74(एसएस-2), 17 अप्रैल, 2025।
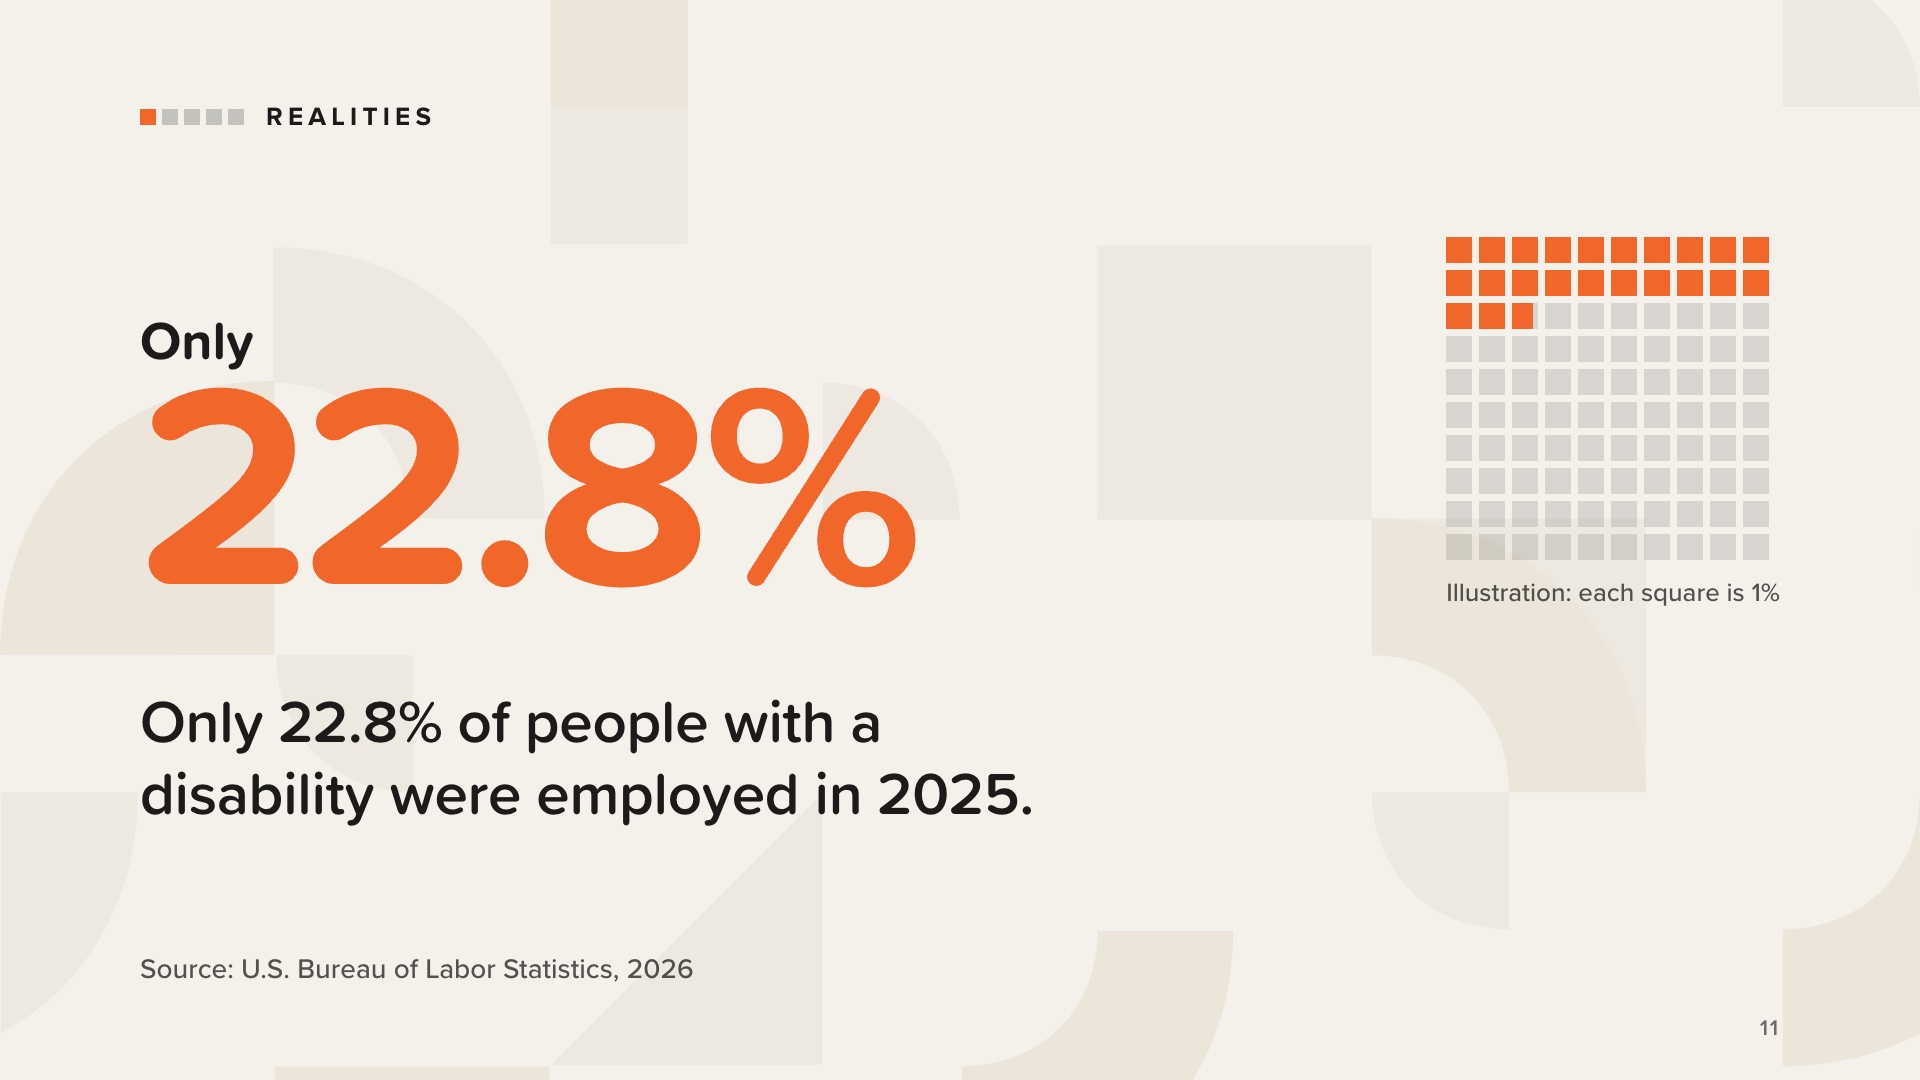
कई परिवारों के लिए, बचपन समाप्त होने के बाद भी जिम्मेदारी बनी रहती है। 2025 में विकलांग व्यक्तियों में से केवल 22.8% ही कार्यरत थे।
इसका मतलब यह है कि विकलांग वयस्कों में से कई लोग बचपन और वयस्कता के दौरान जीवनयापन और स्वास्थ्य देखभाल के खर्चों के लिए सरकारी लाभों, परिवार और अन्य संसाधनों पर निर्भर रहते हैं। इसीलिए इस योजना में दो जीवनकालों को शामिल करना आवश्यक है।
ये वर्ग एक ही आकृति का चित्र हैं: प्रत्येक वर्ग विकलांग लोगों का 1% दर्शाता है।
स्रोत: अमेरिकी श्रम सांख्यिकी ब्यूरो, “विकलांग व्यक्ति: श्रम बल विशेषताएँ — 2025,” समाचार विज्ञप्ति USDL-26-0364, 3 मार्च, 2026।
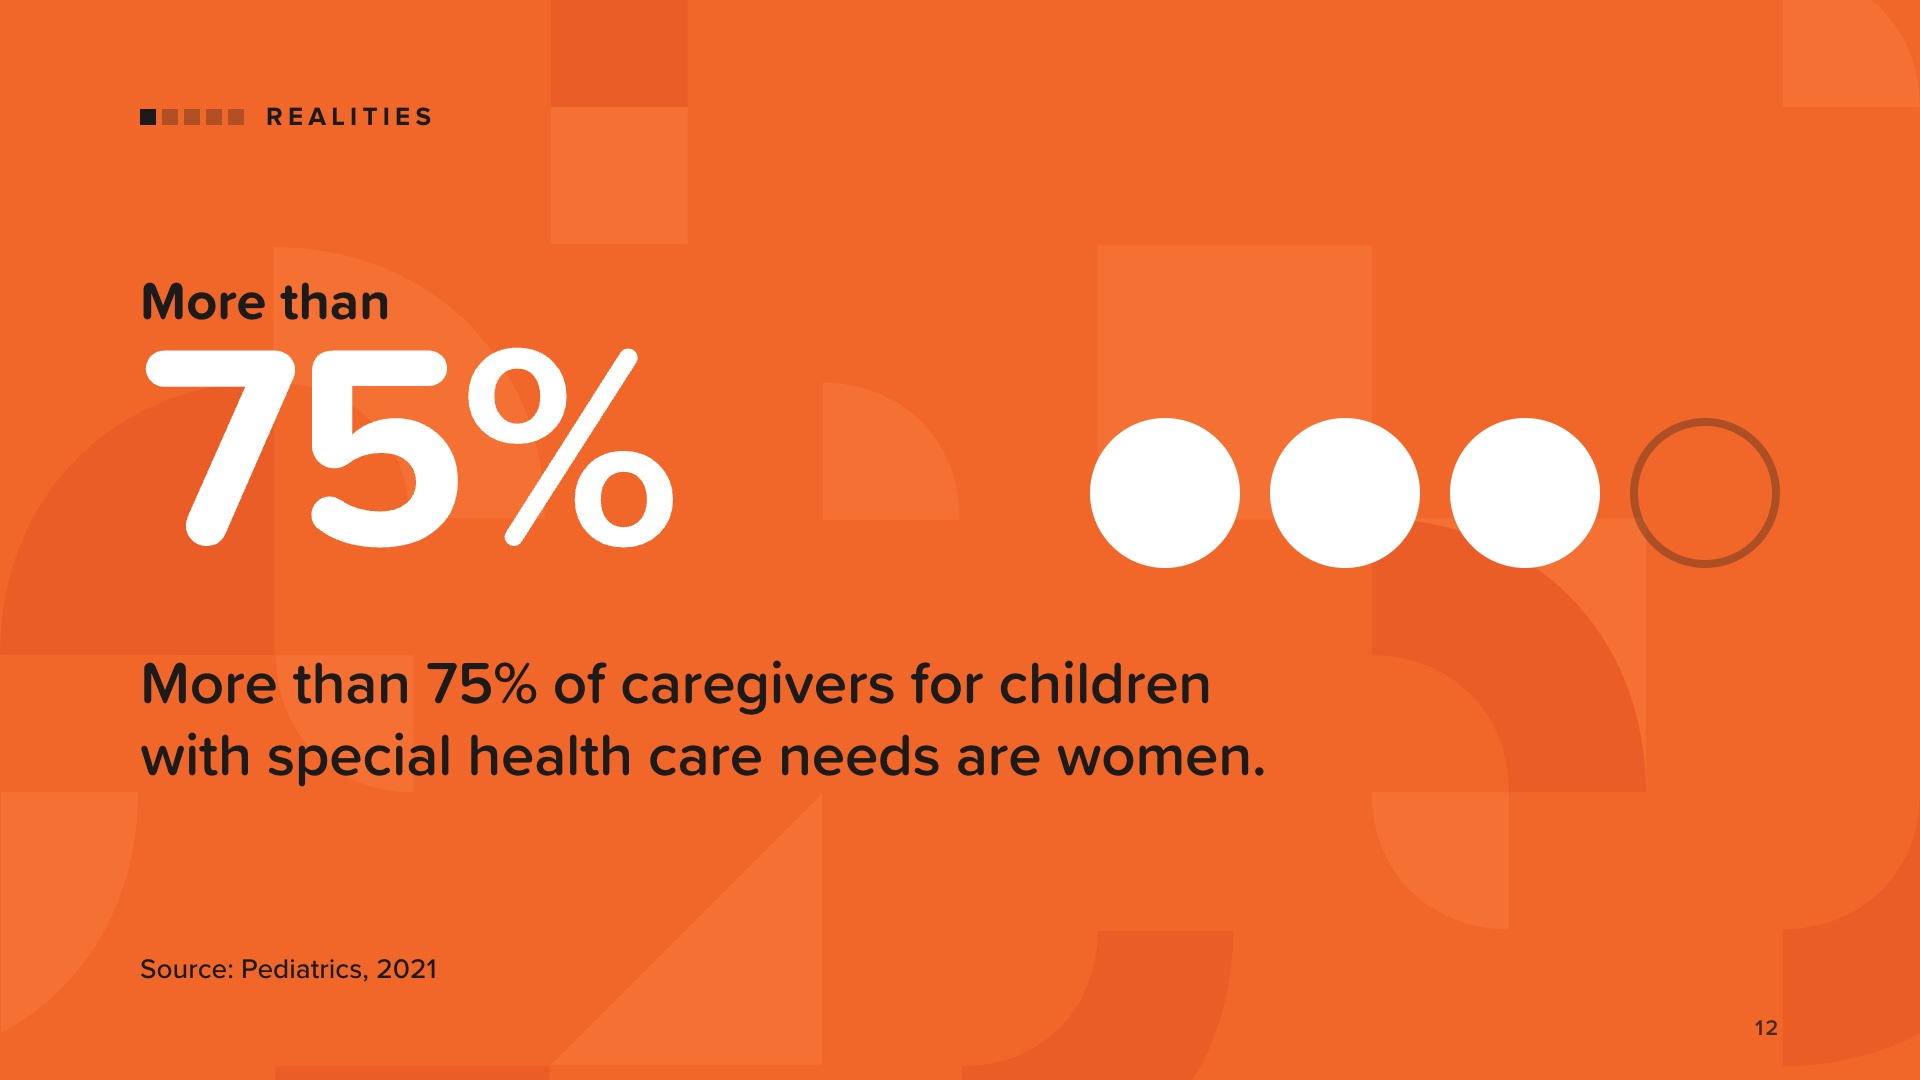
विशेष ज़रूरतों वाले बच्चे की देखभाल में समय लगता है: चिकित्सीय नियुक्तियाँ, थेरेपी सत्र, स्कूल की बैठकें और कभी-कभी निरंतर निगरानी। कई शिशु देखभाल केंद्र विशेष ज़रूरतों वाले बच्चों को नहीं रख सकते, और निजी देखभाल का खर्च अधिकांश लोगों के बजट से अधिक हो सकता है।
इसलिए अक्सर माता-पिता में से एक लचीली नौकरी की तलाश करता है, अंशकालिक काम करता है, या पूरी तरह से नौकरी छोड़ देता है। आमतौर पर यह माता ही होती है। विशेष स्वास्थ्य देखभाल की आवश्यकता वाले बच्चों की देखभाल करने वालों में से 75% से अधिक महिलाएं हैं।
स्रोत: फोस्टर, चोर्निय, क्वोन, कान, हर्ड-गैरिस और डेविस, "विशेष स्वास्थ्य देखभाल आवश्यकताओं वाले बच्चे और परिवार द्वारा छोड़े गए रोजगार," पीडियाट्रिक्स 148(3), सितंबर 2021। (अध्ययन का आंकड़ा 76.4% है।)
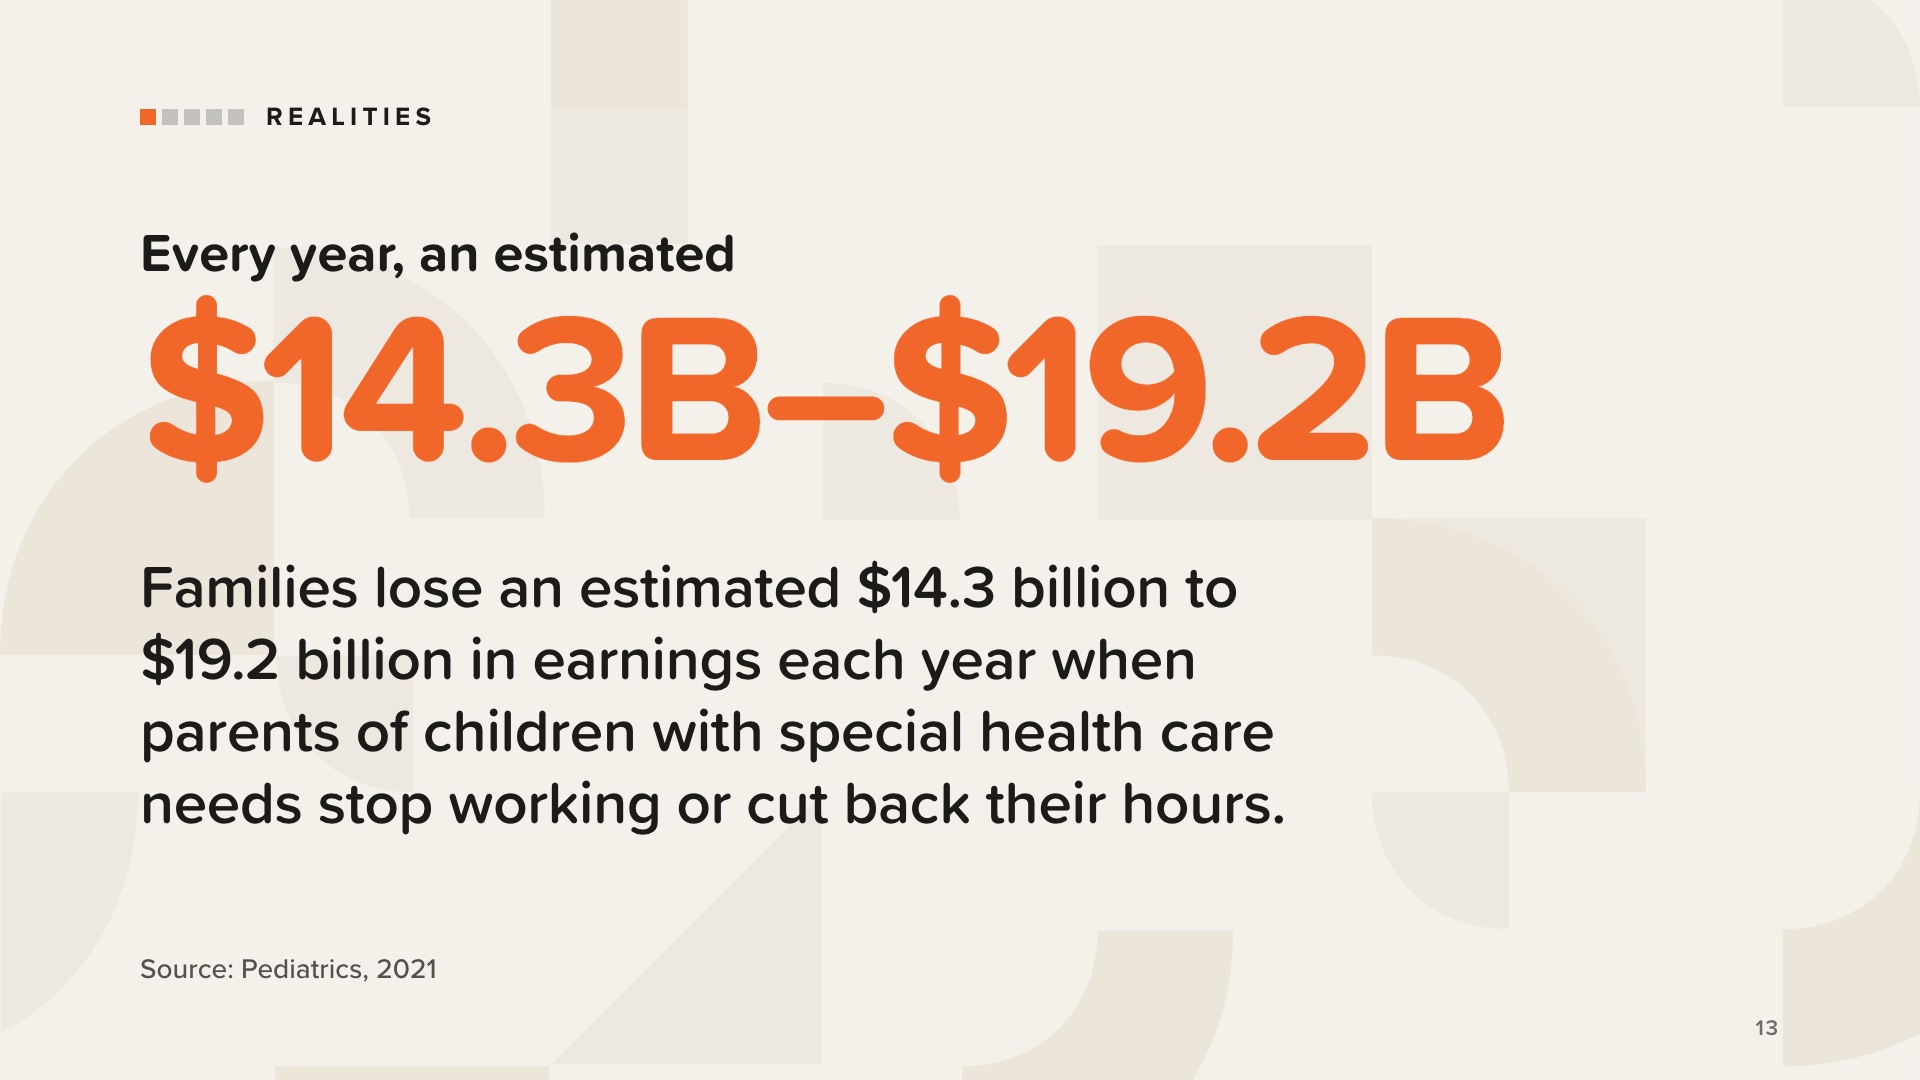
जब कोई माता-पिता काम से पीछे हटते हैं, तो परिवार को सिर्फ वेतन का ही नुकसान नहीं होता। यह किताब उन चीज़ों की सूची देती है जो खत्म हो सकती हैं: सेवानिवृत्ति योगदान, नियोक्ता द्वारा दी जाने वाली धनराशि, सामाजिक सुरक्षा आय का इतिहास, स्वास्थ्य लाभ, करियर की प्रगति, पेशेवर नेटवर्क और भविष्य में आय में वृद्धि।
ये नुकसान शायद तुरंत दिखाई न दें, लेकिन वर्षों में ये जमा होते जाते हैं।
यह पुस्तक निर्णय लेने से पहले पूछे जाने वाले कुछ प्रश्न भी प्रस्तुत करती है: वास्तविक शुद्ध आय क्या है? किन लाभों का नुकसान होगा? दीर्घकालिक करियर की लागत क्या है? सेवानिवृत्ति सुरक्षा का क्या होगा? एकल आय से जुड़े जोखिम क्या हैं? प्रियजनों के भविष्य के लाभ कैसे प्रभावित होंगे? क्या लचीले कार्य समय जैसे अन्य विकल्प उपलब्ध हैं?
स्रोत: फोस्टर एट अल., “विशेष स्वास्थ्य देखभाल आवश्यकताओं वाले बच्चे और छोड़े गए पारिवारिक रोजगार,” पीडियाट्रिक्स 148(3), सितंबर 2021।
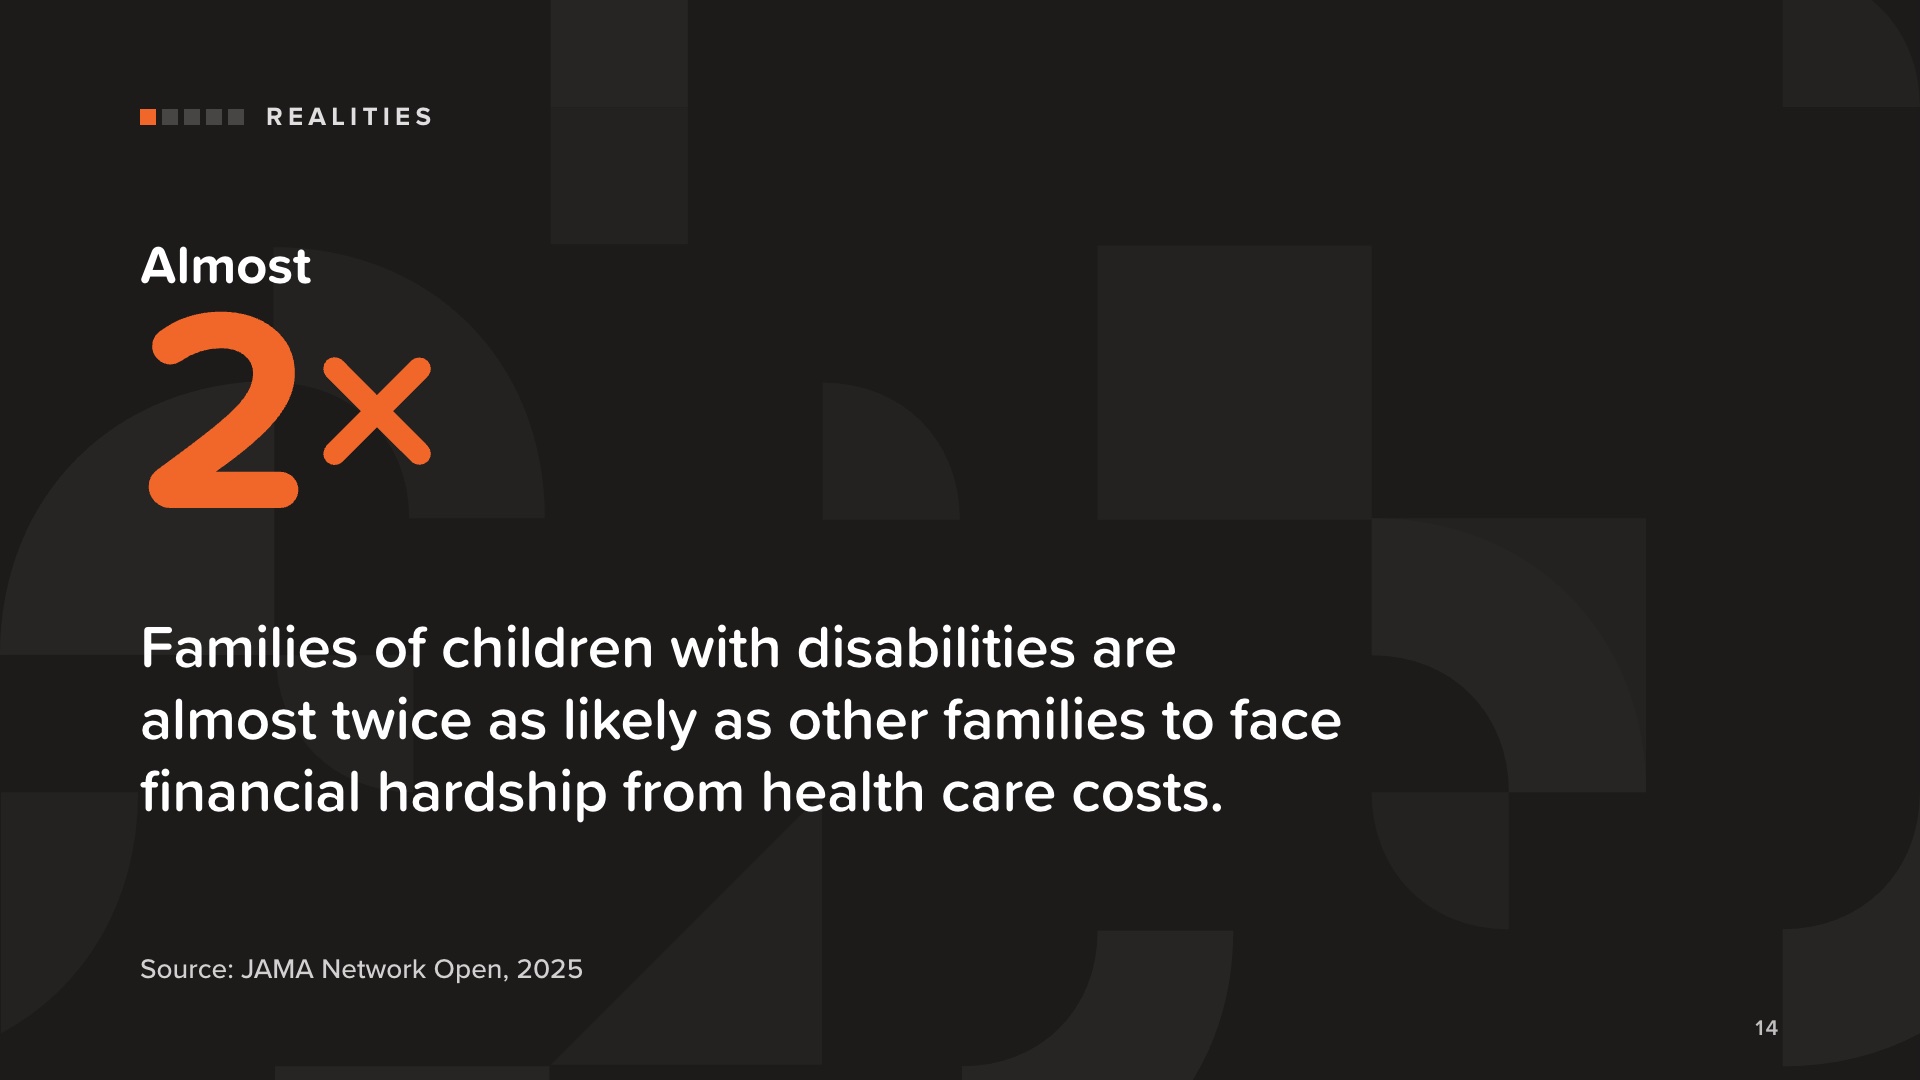
विकलांग बच्चों के परिवारों को स्वास्थ्य देखभाल लागतों से वित्तीय कठिनाई का सामना करने की संभावना अन्य परिवारों की तुलना में लगभग दोगुनी होती है।
सीधे शब्दों में कहें तो: यह कोई व्यक्तिगत कमी नहीं है। यह कई परिवारों की वास्तविकता है, और यही कारण है कि वित्तीय शिक्षा और एक योजना इतनी महत्वपूर्ण है।
स्लाइड पर लिखे शब्दों का ही पालन करें। "नींद न आना" या अध्ययन में शामिल न होने वाले अन्य विवरण न जोड़ें।
स्रोत: हाउट्रो, शीयरर, मैककेर्नन, कुल्थौ और अग्रवाल, "विकलांग बच्चों के परिवारों के लिए स्वास्थ्य देखभाल लागत संबंधी चिंताएं और कठिनाइयाँ," जेएएमए नेटवर्क ओपन 8(4):e257826, 24 अप्रैल, 2025।
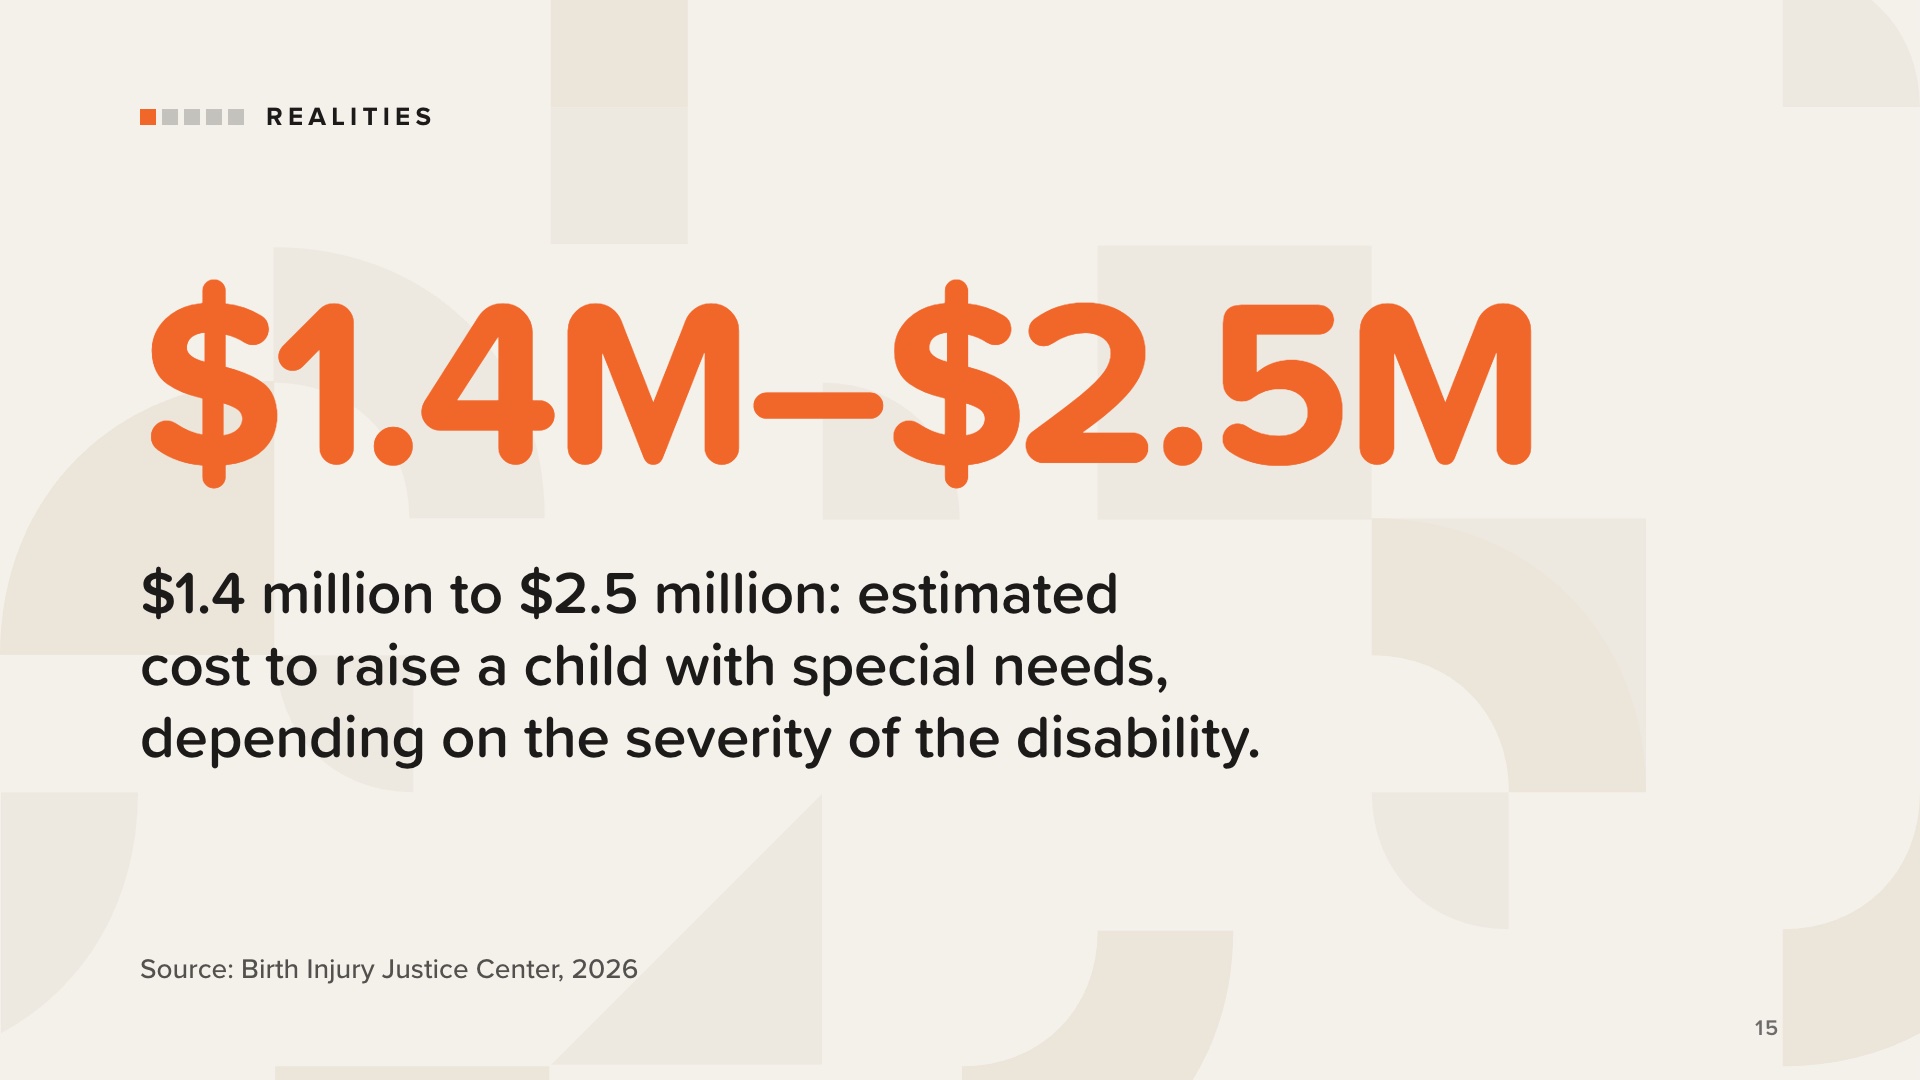
विशेष आवश्यकताओं वाले बच्चे के पालन-पोषण की अनुमानित लागत 14 लाख डॉलर से 25 लाख डॉलर के बीच है, जो विकलांगता की गंभीरता पर निर्भर करती है।
यह एक अनुमान है, किसी एक परिवार के लिए कोई भविष्यवाणी नहीं है।
मकसद किसी को डराना नहीं है। हर परिवार की आय के आंकड़े अलग-अलग होते हैं, इसीलिए योजना आपके अपने आंकड़ों के आधार पर ही बनानी चाहिए।
स्रोत: बर्थ इंजरी जस्टिस सेंटर, “विकलांग बच्चों के लिए वित्तीय सहायता,” केटी लैवेंडर, आरएन (5 जनवरी, 2026)।
अब सरकारी कार्यक्रमों की बात करें, तो सीधे शब्दों में कहें तो मदद मौजूद है। बस उसे ढूंढना और जारी रखना थोड़ा मुश्किल हो सकता है।
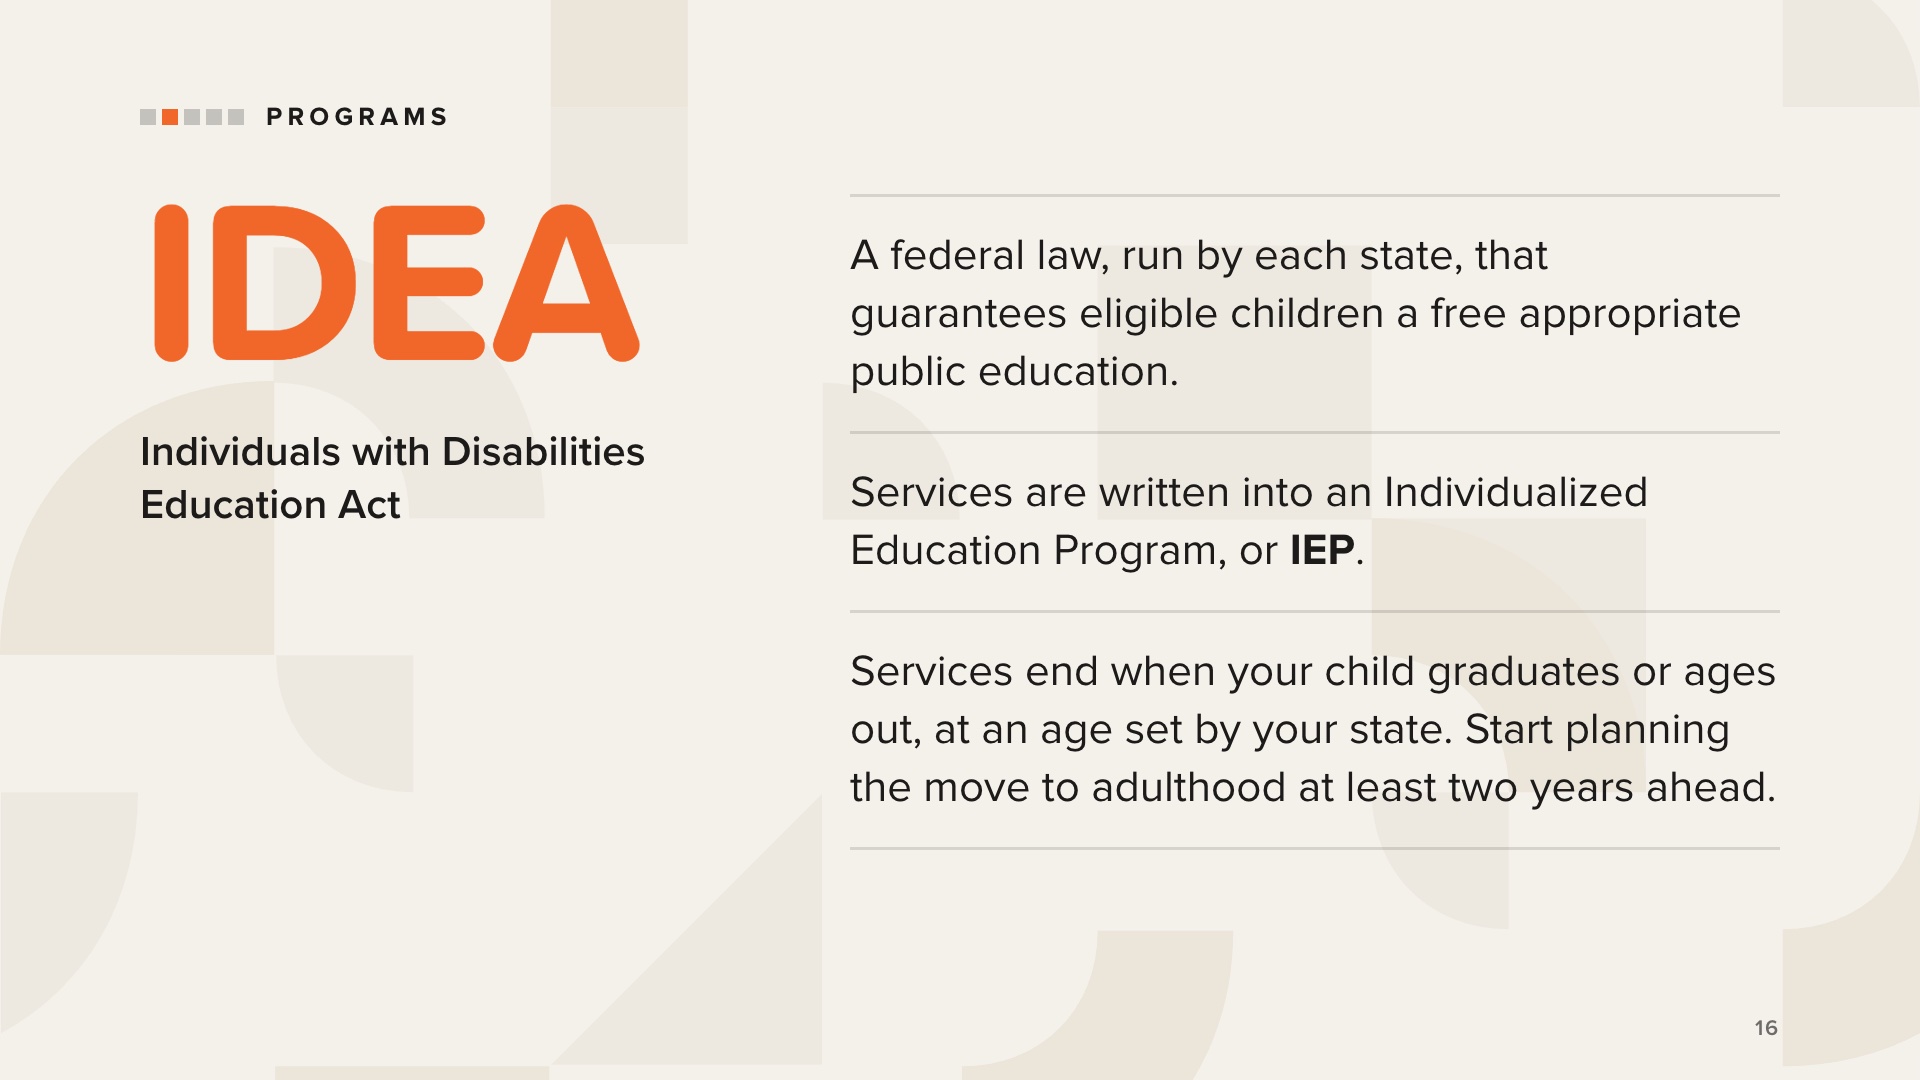
IDEA, यानी विकलांग व्यक्तियों के लिए शिक्षा अधिनियम, एक संघीय कानून है जिसे राज्यों द्वारा लागू किया जाता है। यह पात्र विकलांग बच्चों को न्यूनतम प्रतिबंधात्मक वातावरण में निःशुल्क और उपयुक्त सार्वजनिक शिक्षा की गारंटी देता है। इसमें शिशुओं और छोटे बच्चों के लिए प्रारंभिक हस्तक्षेप और स्कूली शिक्षा के दौरान विशेष शिक्षा सेवाएं शामिल हैं।
सेवाएं मुख्य रूप से एक आईईपी (व्यक्तिगत शिक्षा योजना) के माध्यम से प्रदान की जाती हैं, जिसे माता-पिता, शिक्षकों और अन्य पेशेवरों के साथ मिलकर विकसित किया जाता है।
अब आता है सबसे महत्वपूर्ण हिस्सा। ये सेवाएं तब समाप्त हो जाती हैं जब आपका बच्चा स्नातक हो जाता है या उसकी उम्र सीमा पार कर जाती है, और यह उम्र आपके राज्य पर निर्भर करती है। उसके बाद, शिक्षा सेवाओं की मुख्य जिम्मेदारी परिवार पर आ जाती है। पुस्तक में सुझाव दिया गया है कि सेवाओं के समाप्त होने से कम से कम दो साल पहले इस बदलाव के लिए तैयारी शुरू कर दें।
प्रत्येक राज्य में संघीय रूप से वित्त पोषित संरक्षण और वकालत प्रणाली भी है जो विकलांग व्यक्तियों के लिए कानूनी सहायता प्रदान करती है। राष्ट्रीय विकलांग अधिकार नेटवर्क इन प्रणालियों की सूची देता है।
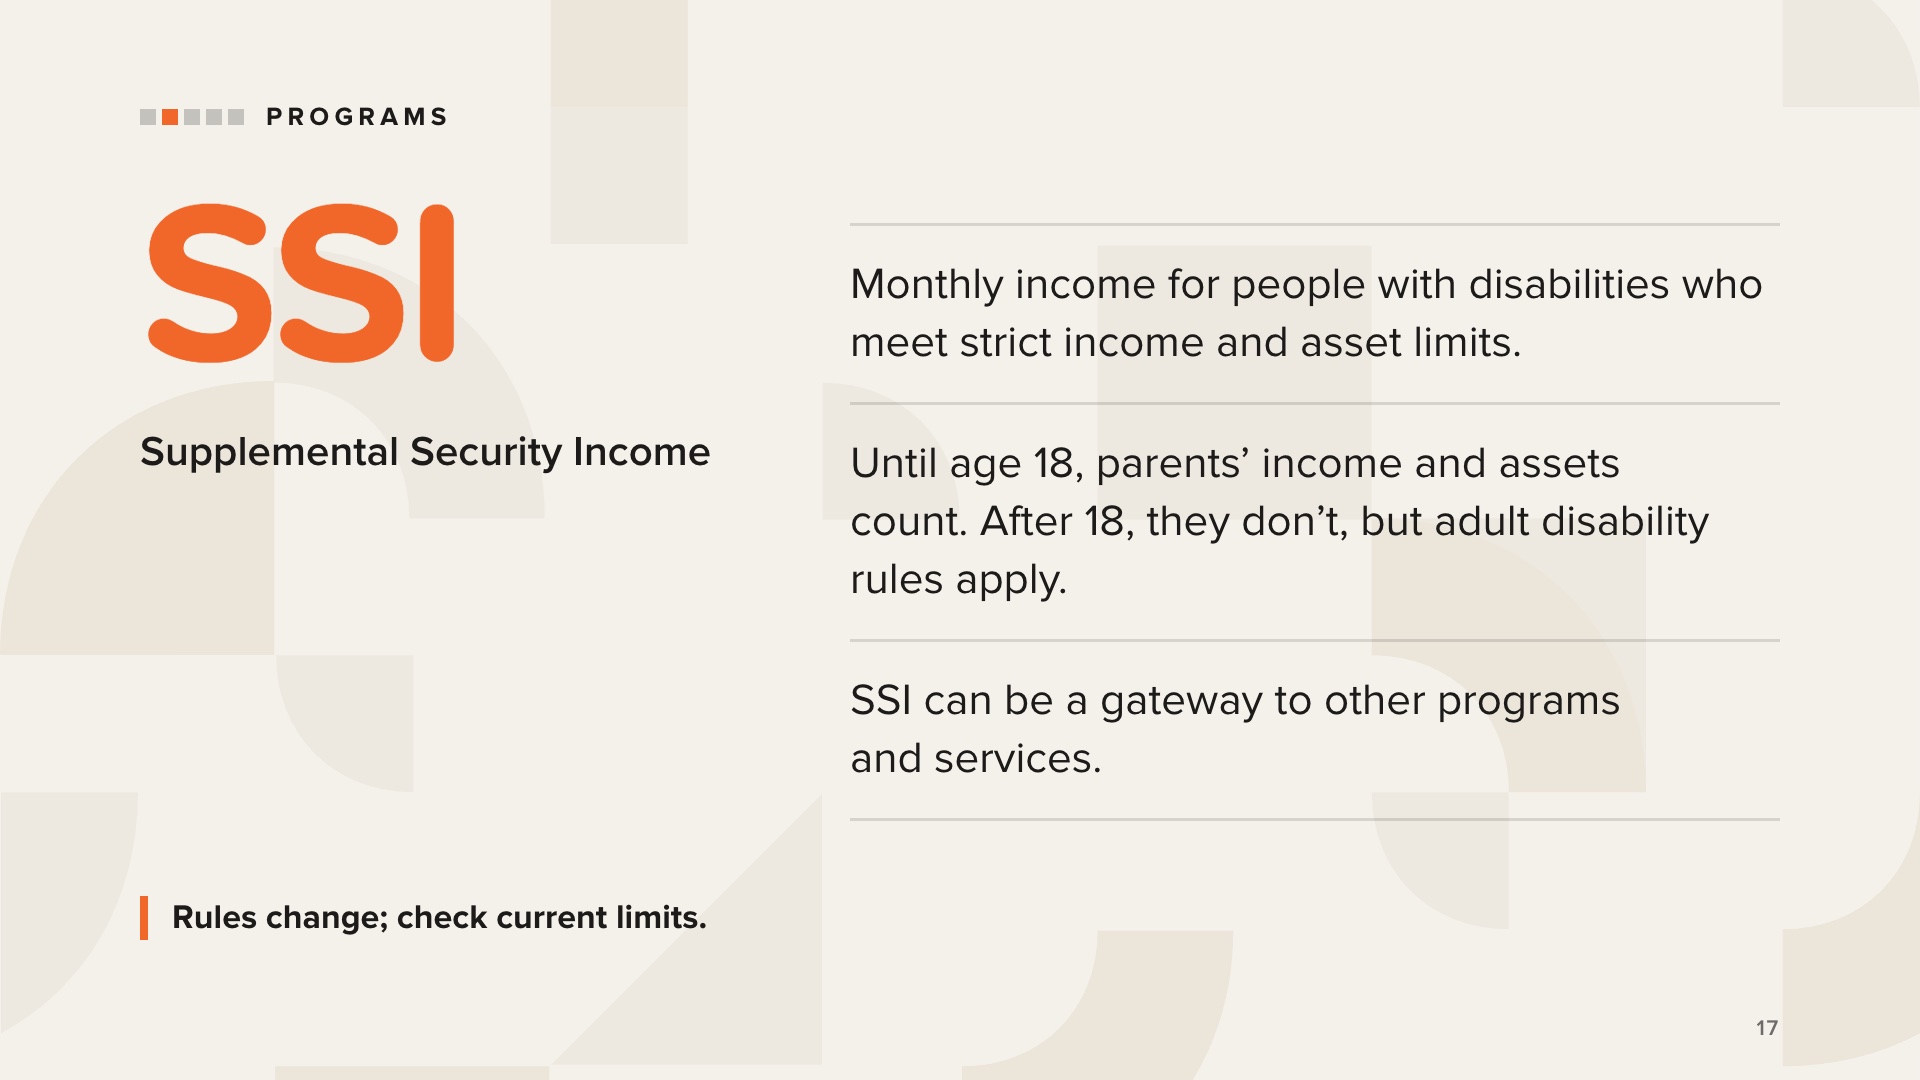
एसएसआई (सप्लीमेंटल सिक्योरिटी इनकम) उन लोगों को मासिक नकद राशि प्रदान करती है जो इसके पात्रता नियमों को पूरा करते हैं।
यह "आय-जांच" पर आधारित है। जब तक बच्चा 18 वर्ष का नहीं हो जाता, माता-पिता की आय और संपत्ति की गणना की जाती है, और सीमाएं बहुत कम हैं, इसलिए कई परिवार अपने बच्चे के नाबालिग होने के दौरान पात्र नहीं होते हैं।
18 वर्ष की आयु में माता-पिता की आय और संपत्ति की गणना नहीं की जाती है। लेकिन सामाजिक सुरक्षा विभाग वयस्क विकलांगता नियमों का उपयोग करके पात्रता की समीक्षा फिर से करता है। इसके बारे में अगली स्लाइड में बताया गया है।
एसएसआई पात्रता अक्सर अन्य कार्यक्रमों और सेवाओं के द्वार खोल देती है।
डॉलर की सीमाएँ याददाश्त के आधार पर न बताएँ, और कभी भी किसी को यह न कहें कि वे पात्र होंगे या नहीं। नियम और सीमाएँ बदलती रहती हैं, इसलिए परिवारों को सामाजिक सुरक्षा (ssa.gov) और उनके अपने स्वास्थ्य विशेषज्ञों से वर्तमान जानकारी प्राप्त करने के लिए कहें।
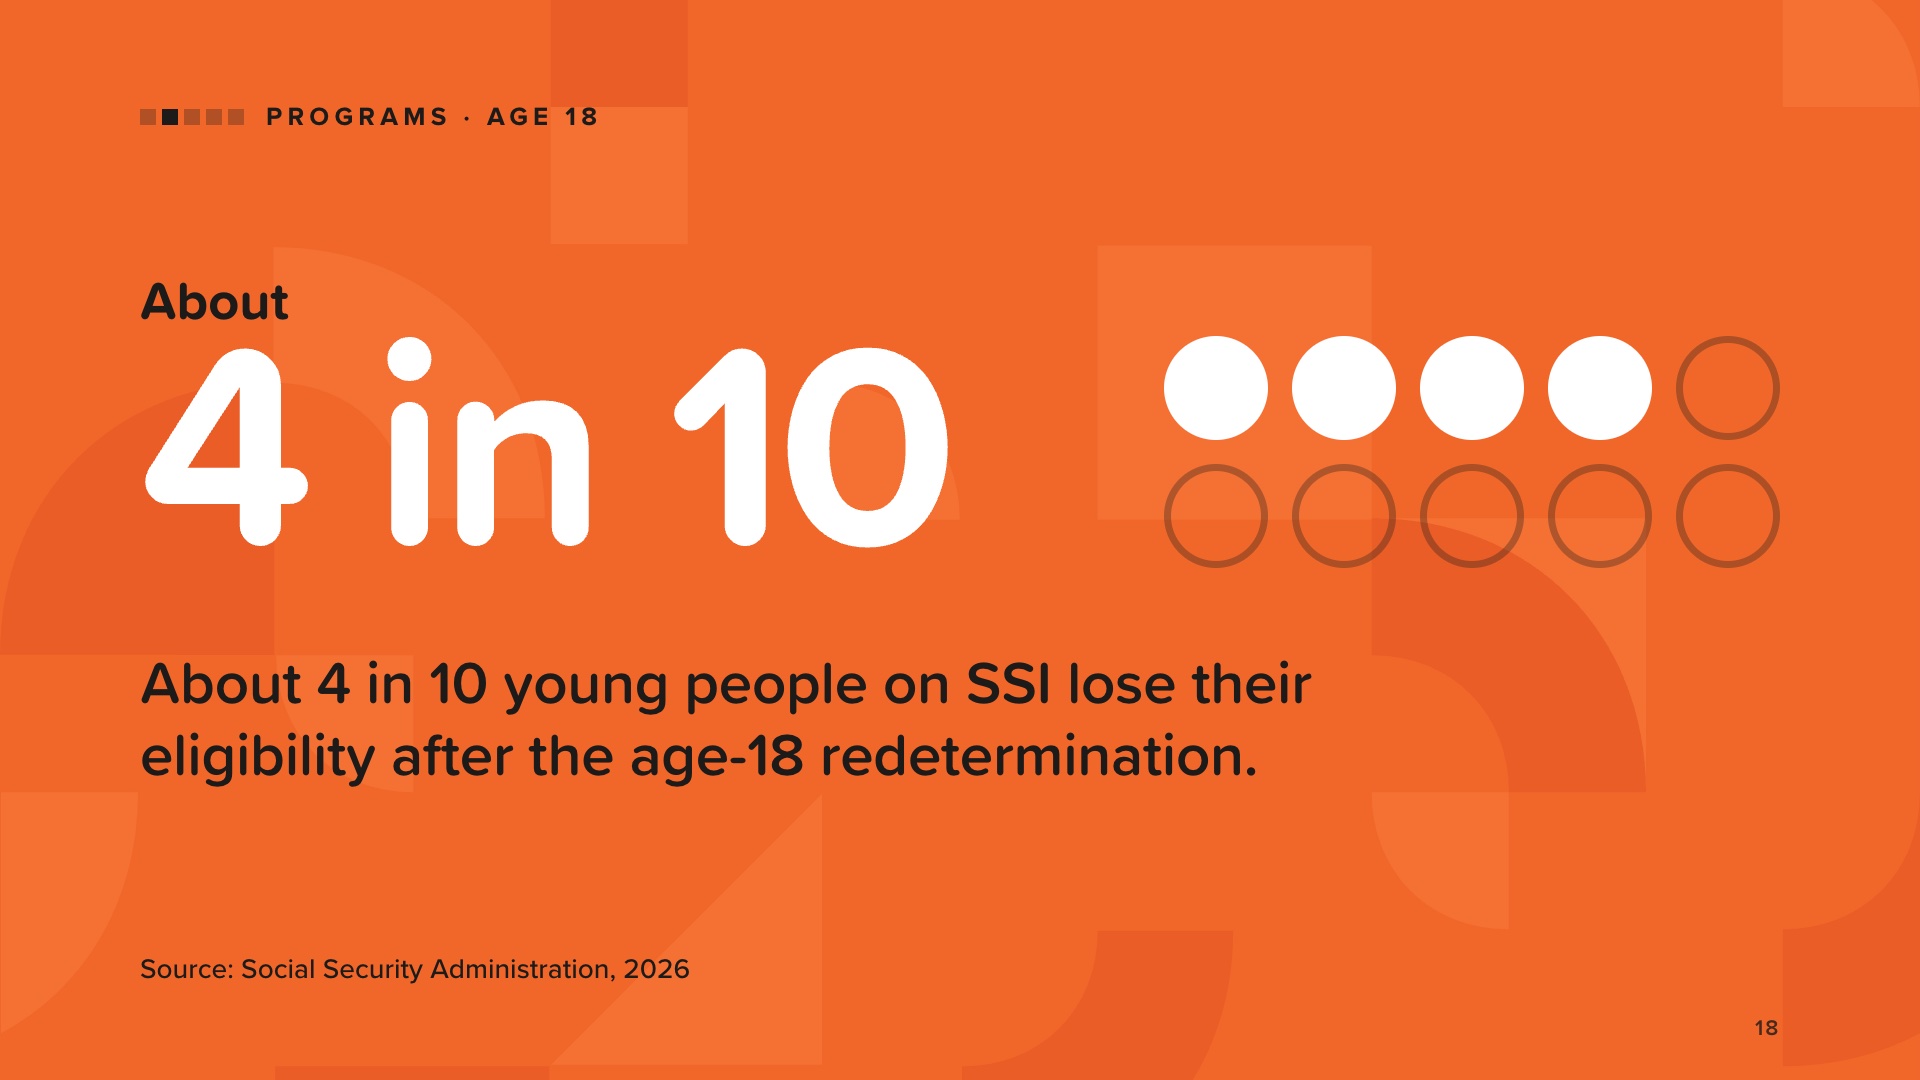
18 वर्ष की आयु में, सामाजिक सुरक्षा विभाग यह समीक्षा करता है कि क्या कोई युवा व्यक्ति एसएसआई प्राप्त करना जारी रख सकता है, इसके लिए बच्चों के नियमों के बजाय वयस्क विकलांगता नियमों का उपयोग किया जाता है। इसका अर्थ है नए फॉर्म और दस्तावेज़ जमा करना जो यह दर्शाते हों कि व्यक्ति में कोई गंभीर विकलांगता है जो उसे पर्याप्त काम करने से रोकती है।
एसएसआई पर निर्भर लगभग 10 में से 4 युवा 18 वर्ष की आयु में पुनर्निर्धारण के बाद अपनी पात्रता खो देते हैं।
इससे परिवारों को यह सीख मिल सकती है कि समीक्षा होने वाली है, इसलिए रिकॉर्ड पहले से तैयार रखें। प्रत्येक राज्य की संरक्षण और सहायता प्रणाली एसएसआई अपील और लाभ संबंधी विवादों में सहायता कर सकती है।
“लगभग 10 में से 4” का प्रयोग करें। यदि कोई व्यक्ति किसी अन्य आंकड़े के बारे में पूछता है, तो यह सामाजिक सुरक्षा का नवीनतम डेटा (2026 एसएसआई वार्षिक रिपोर्ट) है।
स्रोत: सामाजिक सुरक्षा प्रशासन, “पूरक सुरक्षा आय कार्यक्रम की 2026 वार्षिक रिपोर्ट,” तालिका V.D4, 22 जुलाई, 2026।
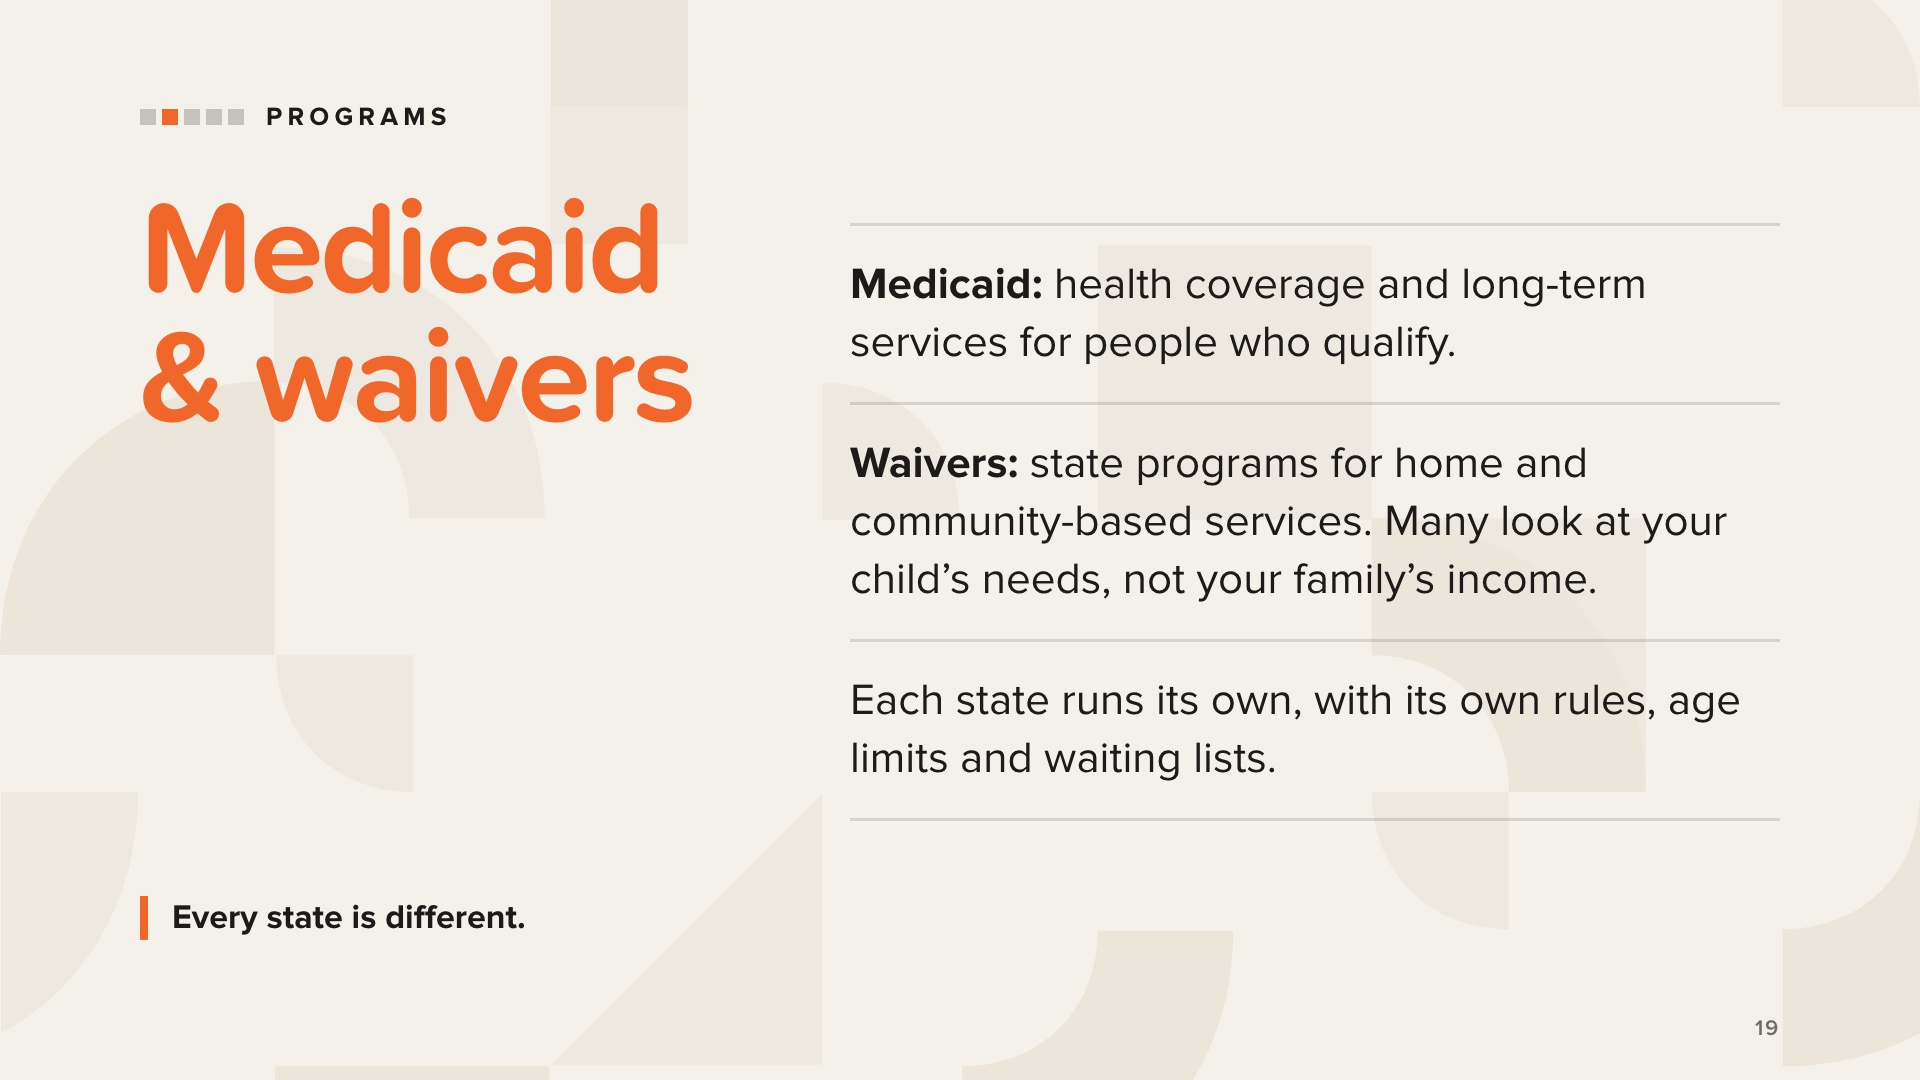
मेडिकेड एक आवश्यकता-आधारित कार्यक्रम है। चिकित्सा और दंत चिकित्सा देखभाल के अलावा, यह विशेष आवश्यकताओं वाले वयस्कों के लिए डे केयर प्रोग्राम का खर्च वहन करता है, और कुछ राज्यों में यह परिवार के देखभालकर्ताओं को भी भुगतान करता है। अधिकांश राज्यों में, सामाजिक सुरक्षा सहायता (एसएसआई) प्राप्त करने वाले लोग भी मेडिकेड के लिए पात्र होते हैं। परिवारों को अपने राज्य के नियमों की जांच कर लेनी चाहिए।
मेडिकेड के लिए पात्र न होने वाले परिवारों के लिए अगला विकल्प छूट के लिए आवेदन करना है। सबसे आम छूट गृह और समुदाय-आधारित सेवाओं (एचसीबीएस) के लिए है। कई छूट आवेदनों में माता-पिता के संसाधनों के बजाय विकलांगता या आवश्यक देखभाल के स्तर को ध्यान में रखा जाता है।
पुस्तक से लिया गया एक उदाहरण केटी बेकेट छूट है, जिसे डीमिंग छूट या टीईएफआरए मेडिकेड भी कहा जाता है। यह कई राज्यों में 18 वर्ष और उससे कम आयु के बच्चों के लिए उपलब्ध है, और इसमें माता-पिता के संसाधनों को अलग रखा जाता है।
आयु सीमा और वार्षिक नवीनीकरण पर ध्यान दें। कुछ छूट 18 या 21 वर्ष की आयु में समाप्त हो जाती हैं, और कुछ को हर साल नवीनीकृत करना पड़ता है।
Medicaid.gov राज्यवार छूटों की सूची देता है। किसी को भी पात्रता का आश्वासन न दें।
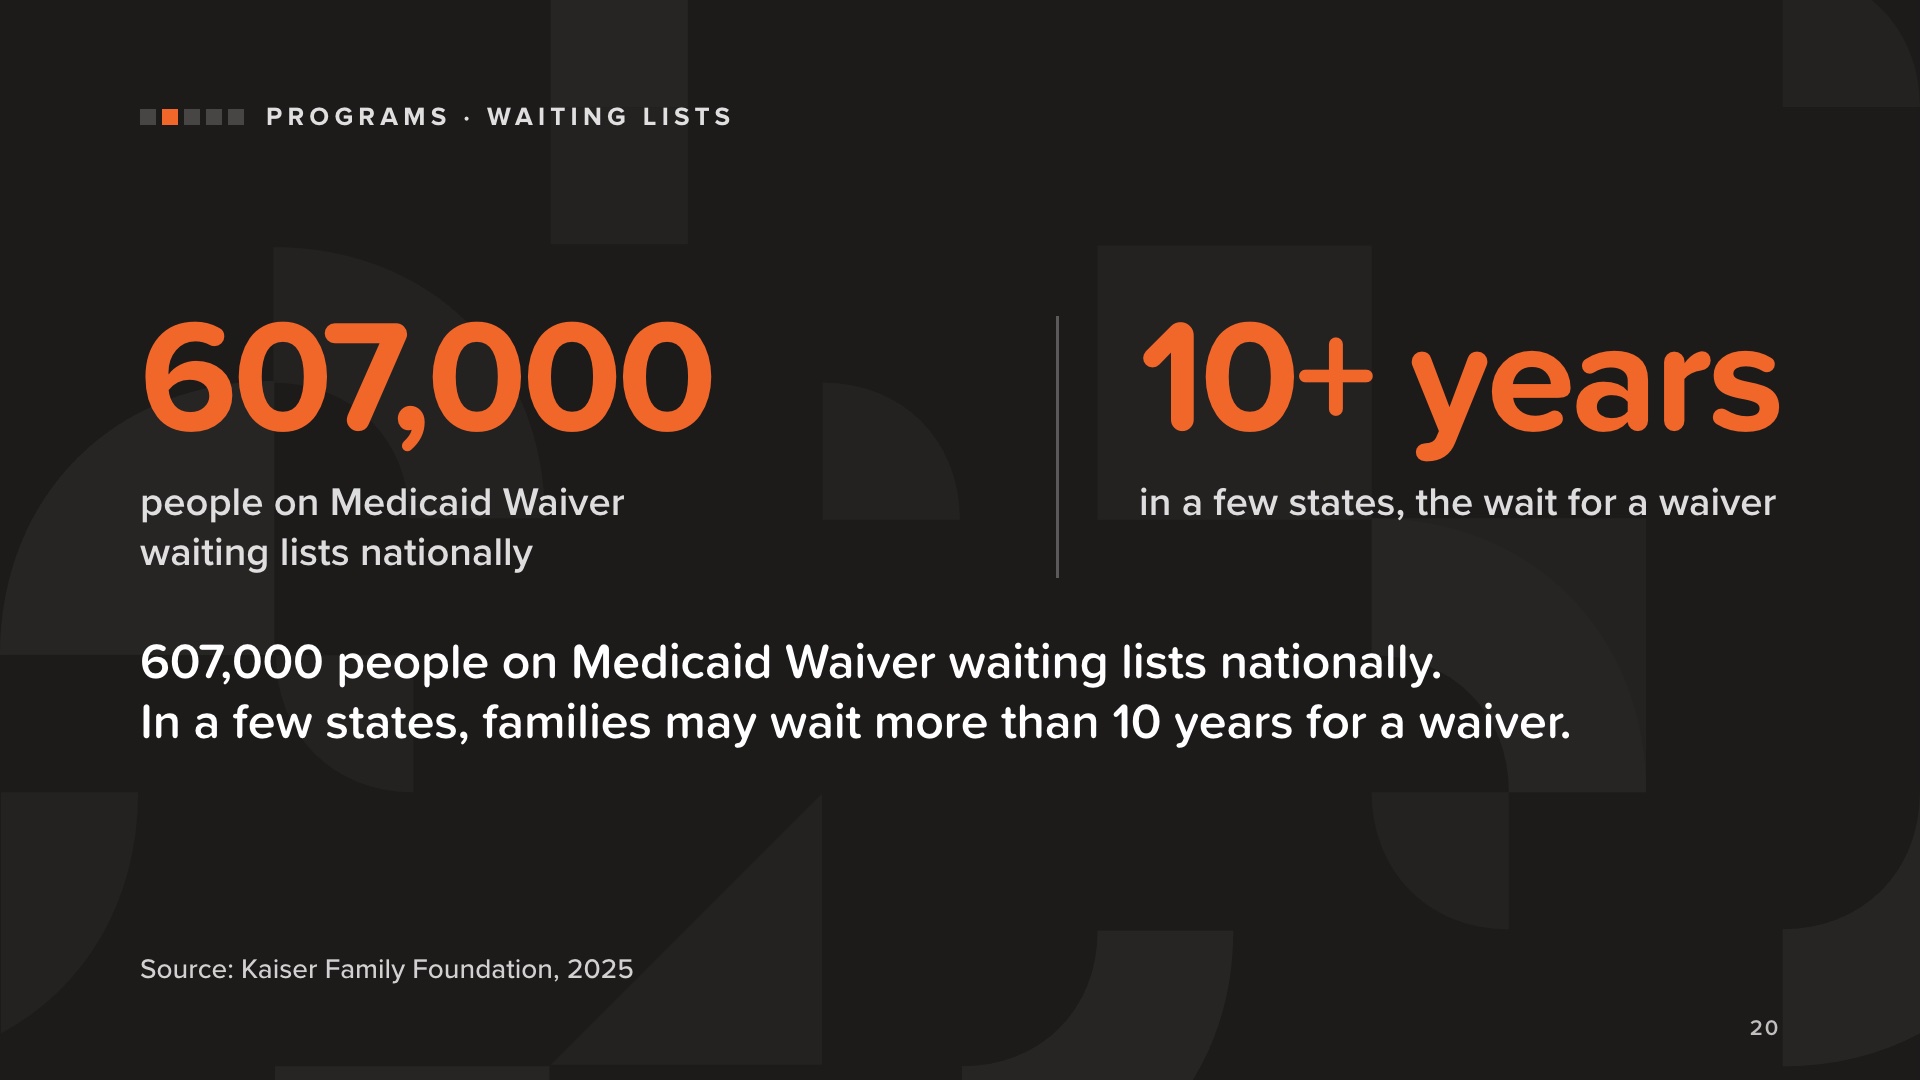
प्रत्येक राज्य में छूट के लिए सीमित संख्या में स्लॉट होते हैं, इसलिए कई परिवार महीनों और कभी-कभी वर्षों तक इंतजार करते हैं।
देश भर में 607,000 लोग मेडिकेड वेवर की प्रतीक्षा सूची में हैं। और जैसा कि पुस्तक में बताया गया है, कुछ राज्यों में परिवारों को स्वीकृति प्राप्त करने के लिए 10 साल से अधिक का इंतजार करना पड़ सकता है।
इससे परिवारों को यह सीख मिल सकती है: प्रतीक्षा सूची के बारे में पहले ही पता कर लें, और यह जान लें कि आपके राज्य की प्रतीक्षा सूची कैसे काम करती है।
स्रोत: कैसर फैमिली फाउंडेशन, “2016 से 2025 तक मेडिकेड होम- और कम्युनिटी-बेस्ड सर्विसेज के लिए प्रतीक्षा सूचियों पर एक नज़र”, एलिस बर्न्स, एबी वॉक और मौली ओ'मैली वाट्स (20 नवंबर, 2025)। “10 साल से अधिक” वाली पंक्ति पुस्तक (पृष्ठ 23) से ली गई है, जिसमें उसी KFF रिपोर्ट का हवाला दिया गया है।
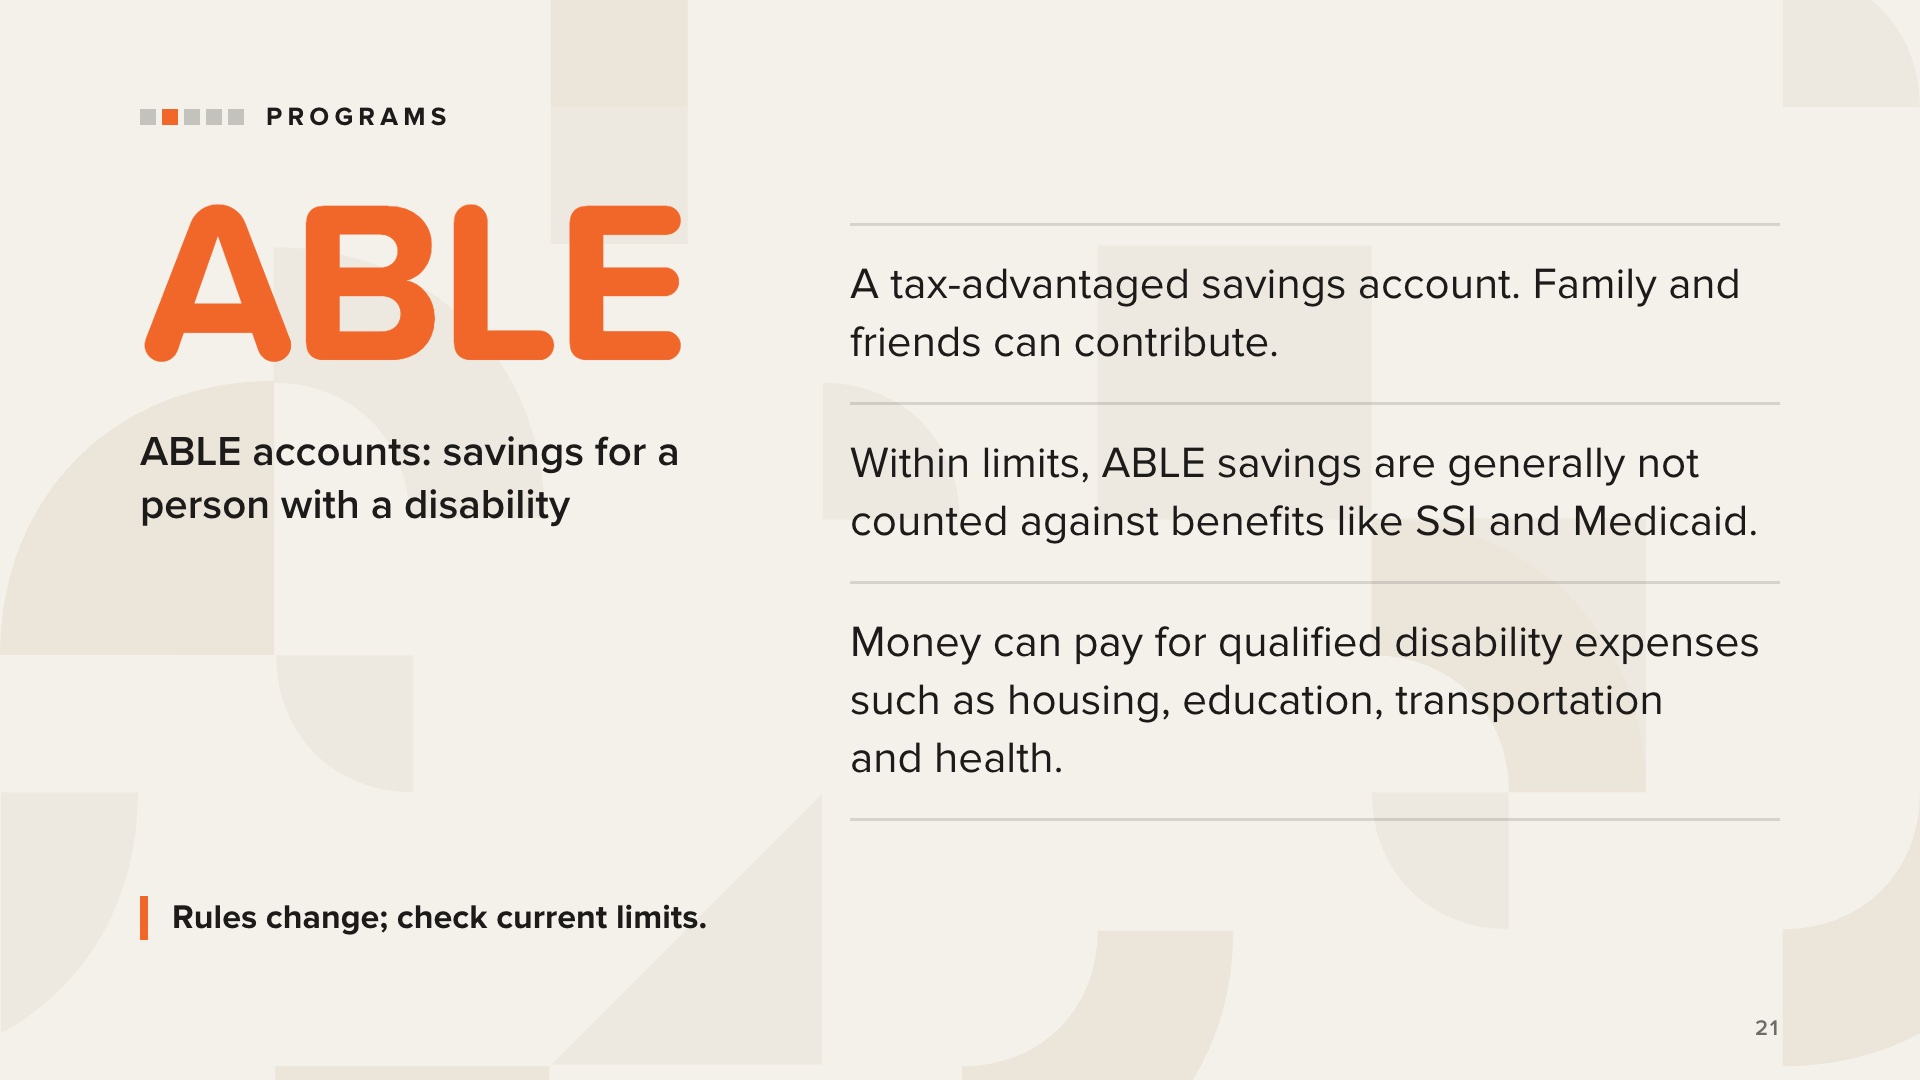
एबीएलई खाते संघीय एबीएलई अधिनियम (बेहतर जीवन अनुभव प्राप्त करना) से उत्पन्न होते हैं। इन्हें कभी-कभी 529ए खाते भी कहा जाता है।
इन्हें इस तरह से डिज़ाइन किया गया है ताकि विकलांग व्यक्ति सीमित दायरे में रहते हुए भी सरकारी लाभों को खोए बिना बचत कर सकें और धन बढ़ा सकें। परिवार के सदस्य, मित्र और अन्य लोग भी इसमें योगदान दे सकते हैं।
"योग्य विकलांगता व्यय" के लिए निकासी में शिक्षा, आवास, परिवहन, रोजगार प्रशिक्षण, सहायक प्रौद्योगिकी, स्वास्थ्य, बुनियादी जीवन व्यय और बहुत कुछ शामिल हो सकता है।
जानने योग्य बातें:
• एक व्यक्ति का केवल एक ही एबीएलई खाता हो सकता है।
• पात्रता इस बात पर निर्भर करती है कि विकलांगता किस उम्र में शुरू हुई थी।
• योगदान सीमाएँ और शेष राशि सीमाएँ लागू होती हैं, और ये बदलती रहती हैं। वर्तमान नियमों के लिए एबल नेशनल रिसोर्स सेंटर (ablenrc.org) या अपने राज्य की योजना देखें।
• खाताधारक की मृत्यु के बाद, मेडिकेड शेष राशि पर दावा कर सकता है।
हम यहां एबल खातों की कार्यप्रणाली का वर्णन करते हैं। हम किसी भी योजना या निवेश की अनुशंसा नहीं करते हैं।
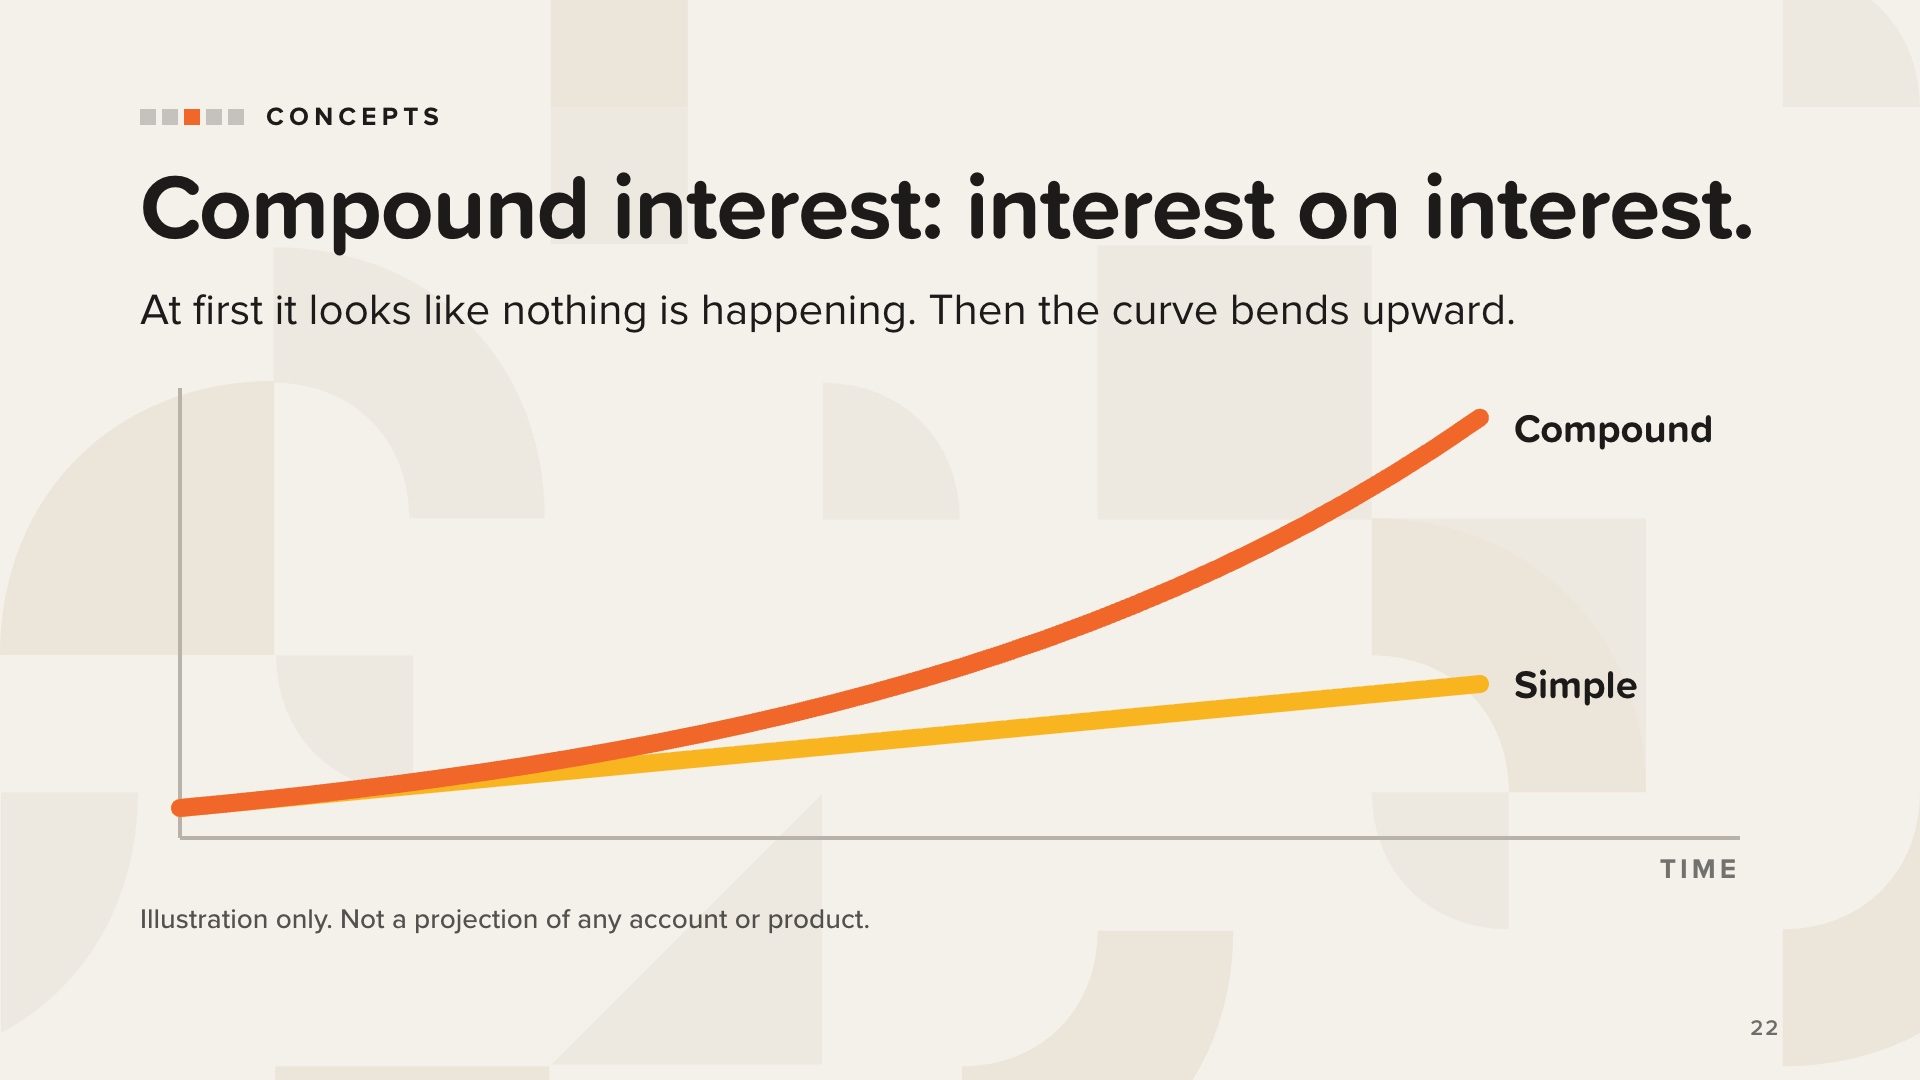
किताब के सबसे सरल विचार से शुरुआत करें: ब्याज। ब्याज वह है जो पैसा बचत करते समय कमाता है। जब आप बचत करते हैं, तो ब्याज आपके लिए काम करता है। जब आप उधार लेते हैं, तो आप ब्याज चुकाते हैं। यह एक ही बल है जो दो दिशाओं में काम करता है।
साधारण ब्याज की गणना केवल उस राशि पर की जाती है जो आपने शुरू में लगाई थी, इसलिए यह एक सीधी रेखा (पीली रेखा) में बढ़ता है।
चक्रवृद्धि ब्याज की गणना प्रारंभिक राशि और उस पर अर्जित सभी ब्याज को मिलाकर की जाती है। यह ब्याज पर ब्याज है, इसलिए यह एक वक्र के रूप में बढ़ता है जो लगातार ऊपर की ओर मुड़ता रहता है (नारंगी रंग में)।
शुरुआत में चक्रवृद्धि ब्याज वक्र साधारण सा लगता है। फिर ब्याज पर ब्याज मिलना शुरू हो जाता है, और वक्र इस तरह ऊपर चढ़ता है कि लगभग सभी लोग आश्चर्यचकित हो जाते हैं।
क्रेडिट कार्ड के बकाया पर भी यही गणितीय नियम आपके खिलाफ काम करता है।
यह विचार का एक चित्र है, कोई अनुमान नहीं। प्रतिफल की दर या डॉलर में होने वाले परिणामों का उल्लेख न करें।
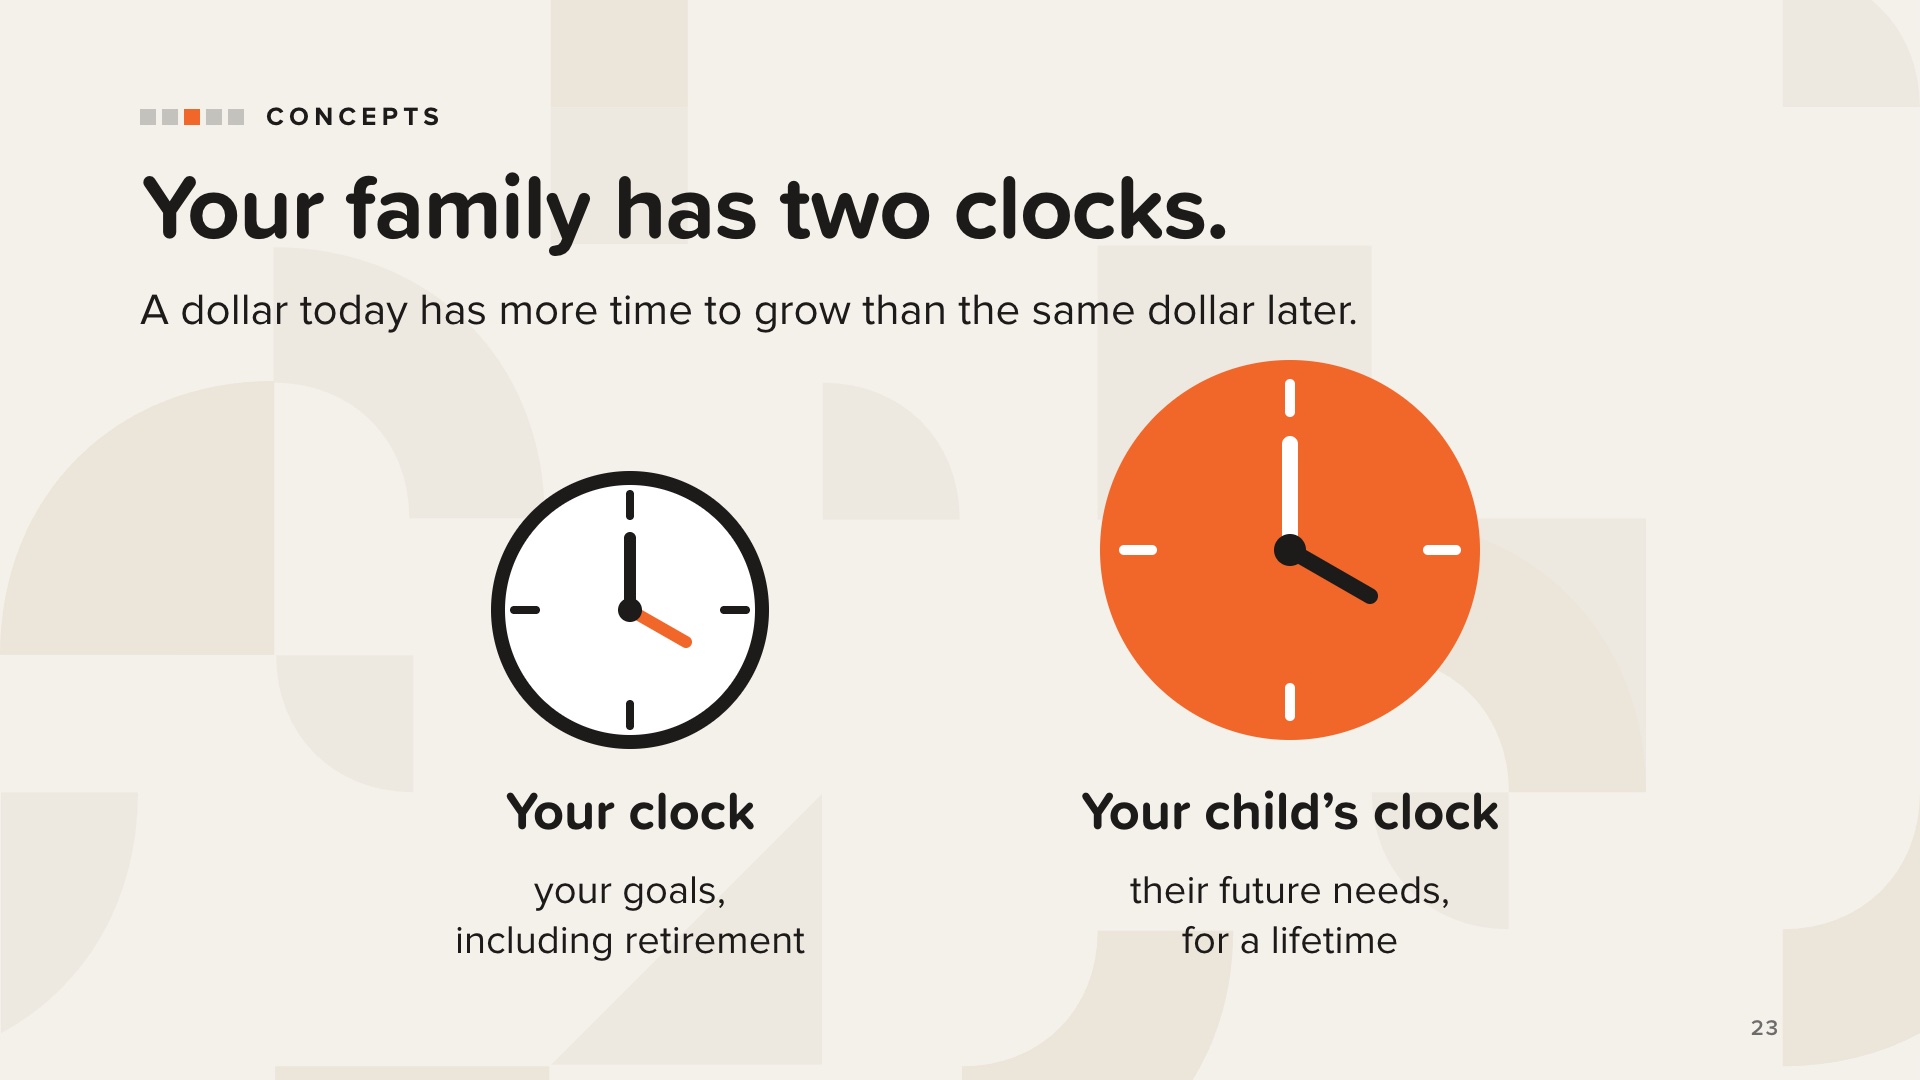
पैसे के समय मूल्य का मतलब है कि आज आपके पास मौजूद एक डॉलर का मूल्य बाद में उसी डॉलर के मूल्य से अधिक है, क्योंकि आज के डॉलर के पास कमाने के लिए अधिक समय है।
किताब कहती है कि आपके परिवार के पास दो घड़ियाँ हैं। एक आपकी समयसीमा और लक्ष्यों को मापती है, जिसमें सेवानिवृत्ति भी शामिल है। आपकी उम्र के आधार पर, आपकी घड़ी 20, 30 या 40 साल तक चल सकती है। दूसरी आपके बच्चे की घड़ी है, और यह 40, 60 या 80 साल तक चल सकती है। उस घड़ी के लिए, समय एक अविश्वसनीय रूप से मूल्यवान संपत्ति है।
इस पुस्तक में हर डॉलर के बारे में एक सवाल पूछा गया है: यह किस घड़ी पर है? आपकी, या आपके बच्चे की?
जितनी जल्दी आप शुरू करेंगे, उतना ही कम पैसा आपको अलग रखना पड़ेगा। और शुरू करने में कभी देर नहीं होती।
यह केवल एक अवधारणा है। दरों या डॉलर के लक्ष्यों का उल्लेख न करें।
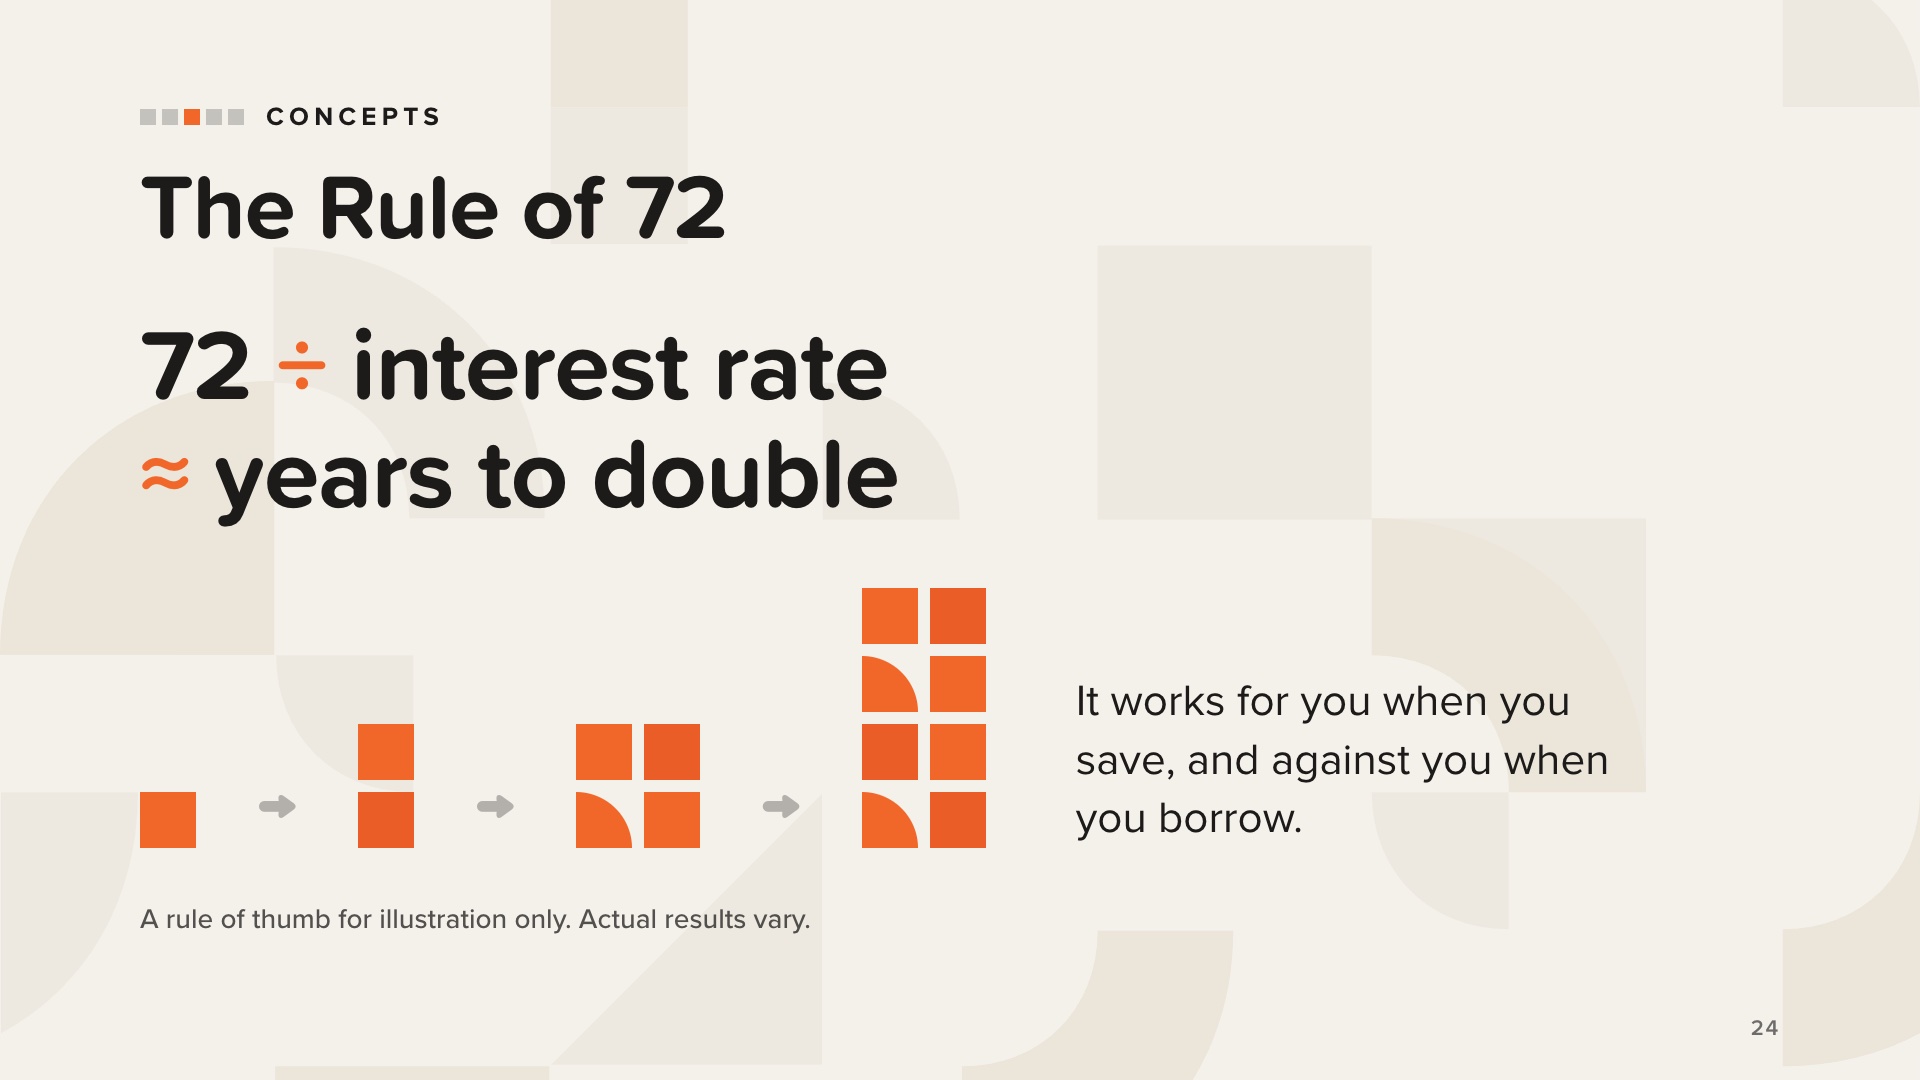
किसी राशि को दोगुना होने में कितना समय लगता है, इसका अनुमान लगाने का एक त्वरित तरीका है रूल ऑफ 72: 72 को ब्याज दर से भाग दें।
चक्रवृद्धि ब्याज की तरह, यह बचत करने पर आपके पक्ष में और उधार लेने पर आपके विरुद्ध कार्य करता है। जिस गणितीय तरीके से बचत दोगुनी हो जाती है, उसी गणित के अनुसार उच्च ब्याज दर वाले ऋण पर आपका बकाया भी दोगुना हो जाता है।
इस पुस्तक का होमवर्क: अपने बैंक, रिटायरमेंट और निवेश स्टेटमेंट के साथ-साथ क्रेडिट कार्ड और लोन स्टेटमेंट भी इकट्ठा करें। देखें कि प्रत्येक स्टेटमेंट से कितनी आय होती है या कितना खर्च होता है, और रूल ऑफ़ 72 का उपयोग करके पता लगाएं कि कितने स्टेटमेंट आपके लिए फायदेमंद हैं और कितने नुकसानदायक।
इसे सैद्धांतिक रखें। दरों का उल्लेख न करें, उत्पादों की तुलना न करें, या यह सुझाव न दें कि किसी को पैसा कहाँ लगाना चाहिए।
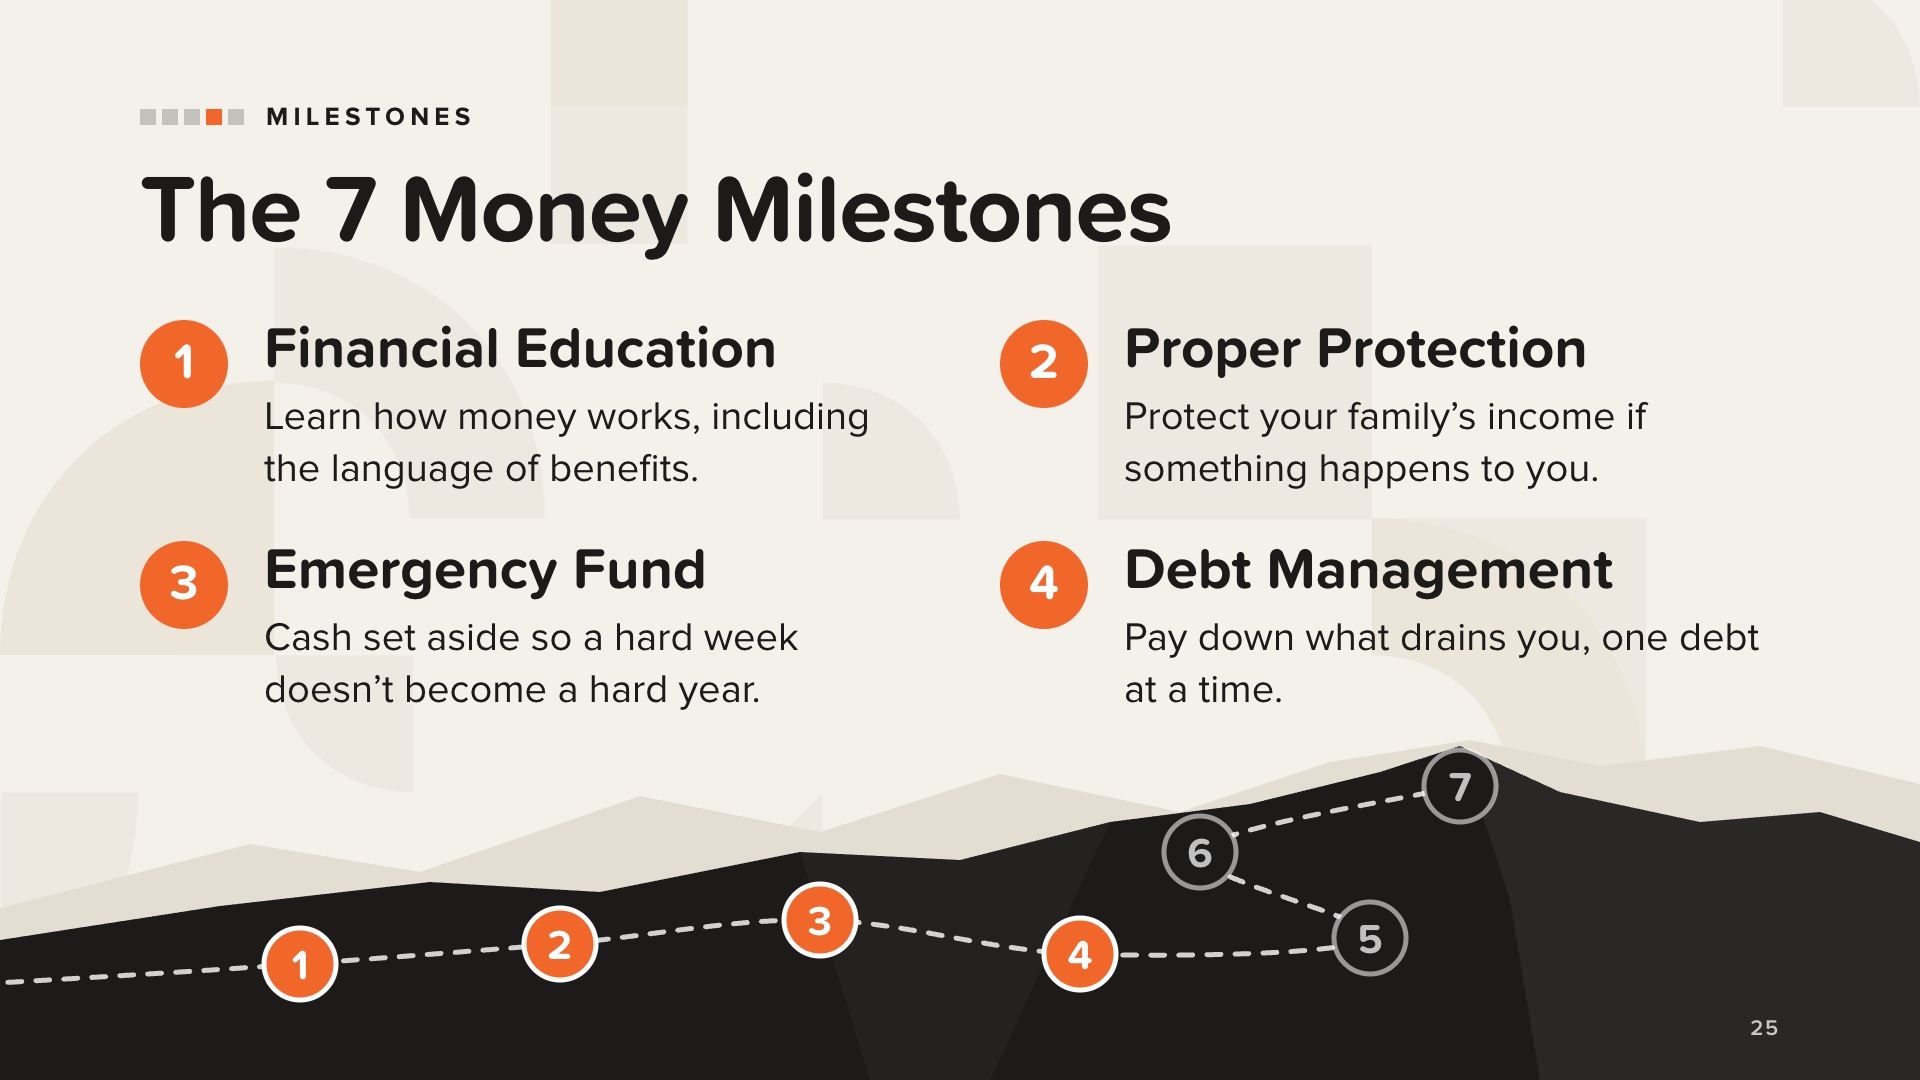
द मनीबुक्स श्रृंखला की हर किताब में 7 मनी माइलस्टोन्स एक मार्गदर्शक के रूप में दिए गए हैं। यह किताब विशेष ज़रूरतों वाले परिवारों के लिए योजना बनाने में इनका उपयोग करती है। इस किताब में इन लक्ष्यों को इस प्रकार दर्शाया गया है: प्रत्येक लक्ष्य पिछले लक्ष्य पर आधारित है।
1. वित्तीय शिक्षा सर्वोपरि है क्योंकि हर उपलब्धि इसी पर आधारित होती है। विशेष आवश्यकता वाले परिवारों के लिए शब्दावली का एक अतिरिक्त भंडार है: सरकारी लाभ, एबीएलई खाते, लाभार्थी पदनाम, विशेष आवश्यकता ट्रस्ट, आशय पत्र। किसी को भी यह महसूस नहीं करना चाहिए कि उन्हें यह शिक्षा नहीं दी गई है।
2. उचित सुरक्षा: यदि आपका बच्चा हर चीज़ के लिए आप पर निर्भर है, तो आपके निधन के बाद अपने परिवार की सुरक्षा करना और भी महत्वपूर्ण हो जाता है। पुस्तक में एक चेतावनी दी गई है: यदि कोई बच्चा सरकारी लाभ प्राप्त करता है, या भविष्य में प्राप्त कर सकता है, तो सीधे बच्चे को दी गई धनराशि पात्रता को प्रभावित कर सकती है। हम इस विषय पर 'धन की सुरक्षा' शीर्षक के अंतर्गत चर्चा करेंगे।
3. आपातकालीन निधि: अप्रत्याशित खर्चों के लिए नकद राशि। इन परिवारों के लिए, "आपातकालीन" में और भी बहुत कुछ शामिल है, जैसे कि ऐसे उपकरण जिनकी तत्काल आवश्यकता है या देखभाल का खर्च जिसका भुगतान लाभ मिलने तक करना आवश्यक है। यदि आवश्यक हो, तो छोटी राशि से शुरुआत करें।
4. ऋण प्रबंधन: अब और देर से भुगतान नहीं, और एक समय में एक ही ऋण को लक्षित करें।
यह केवल शैक्षिक उद्देश्यों के लिए है। हम विशिष्ट उत्पादों या उनकी मात्राओं की अनुशंसा नहीं करते हैं।
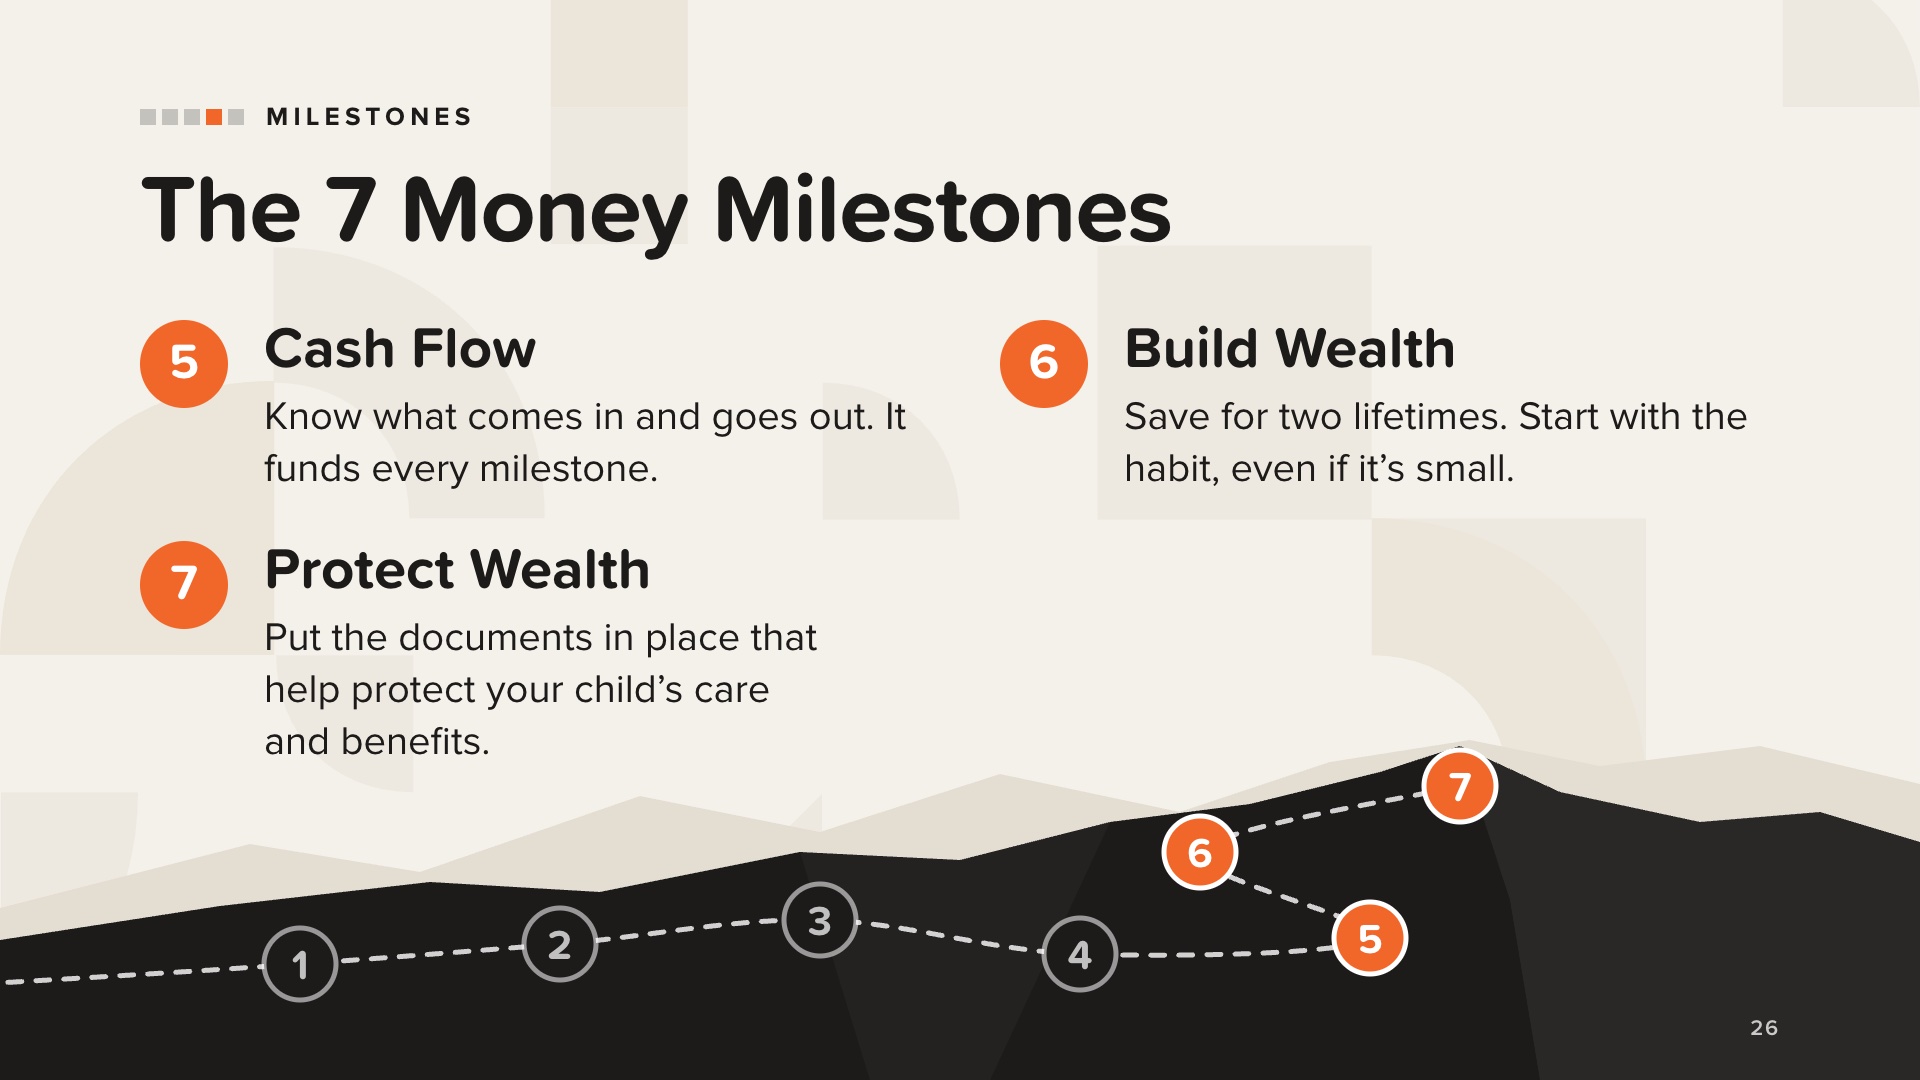
5. नकदी प्रवाह का अर्थ है आय और व्यय। जो भी राशि बचती है, उससे अन्य सभी खर्चों को पूरा किया जाता है: आपातकालीन निधि, सुरक्षा, ऋण चुकाना और संपत्ति निर्माण। इस पुस्तक में विशेष आवश्यकताओं वाले परिवारों के लिए मासिक बजट दिया गया है, जिसमें चिकित्सा, उपकरण और आय के रूप में मिलने वाले लाभों जैसी मदों का विवरण है।
6. धन संचय करें: आप दो पीढ़ियों के लिए बचत कर रहे हैं, अपनी और अपने बच्चे की। इस आदत को अपनाएं और हर वेतन मिलने पर कुछ न कुछ राशि अलग रखें, चाहे वह छोटी ही क्यों न हो। इस पुस्तक में एबल खातों के बारे में भी बताया गया है।
7. संपत्ति की सुरक्षा करना एक ऐसा महत्वपूर्ण कदम है जिसे कई माता-पिता सबसे लंबे समय तक टालते रहते हैं, क्योंकि यह सबसे कठिन प्रश्न उठाता है। विशेष आवश्यकताओं वाले बच्चों के माता-पिता इसे टालने का जोखिम नहीं उठा सकते। पुस्तक इसे अपने बच्चे के प्रति प्रेम दिखाने का एक तरीका बताती है: आप अपने न रहने पर उनकी देखभाल के लिए योजना बनाते हैं और उसके लिए धन जुटाते हैं।
अगली चार स्लाइडों में प्रमुख दस्तावेजों को शामिल किया गया है।
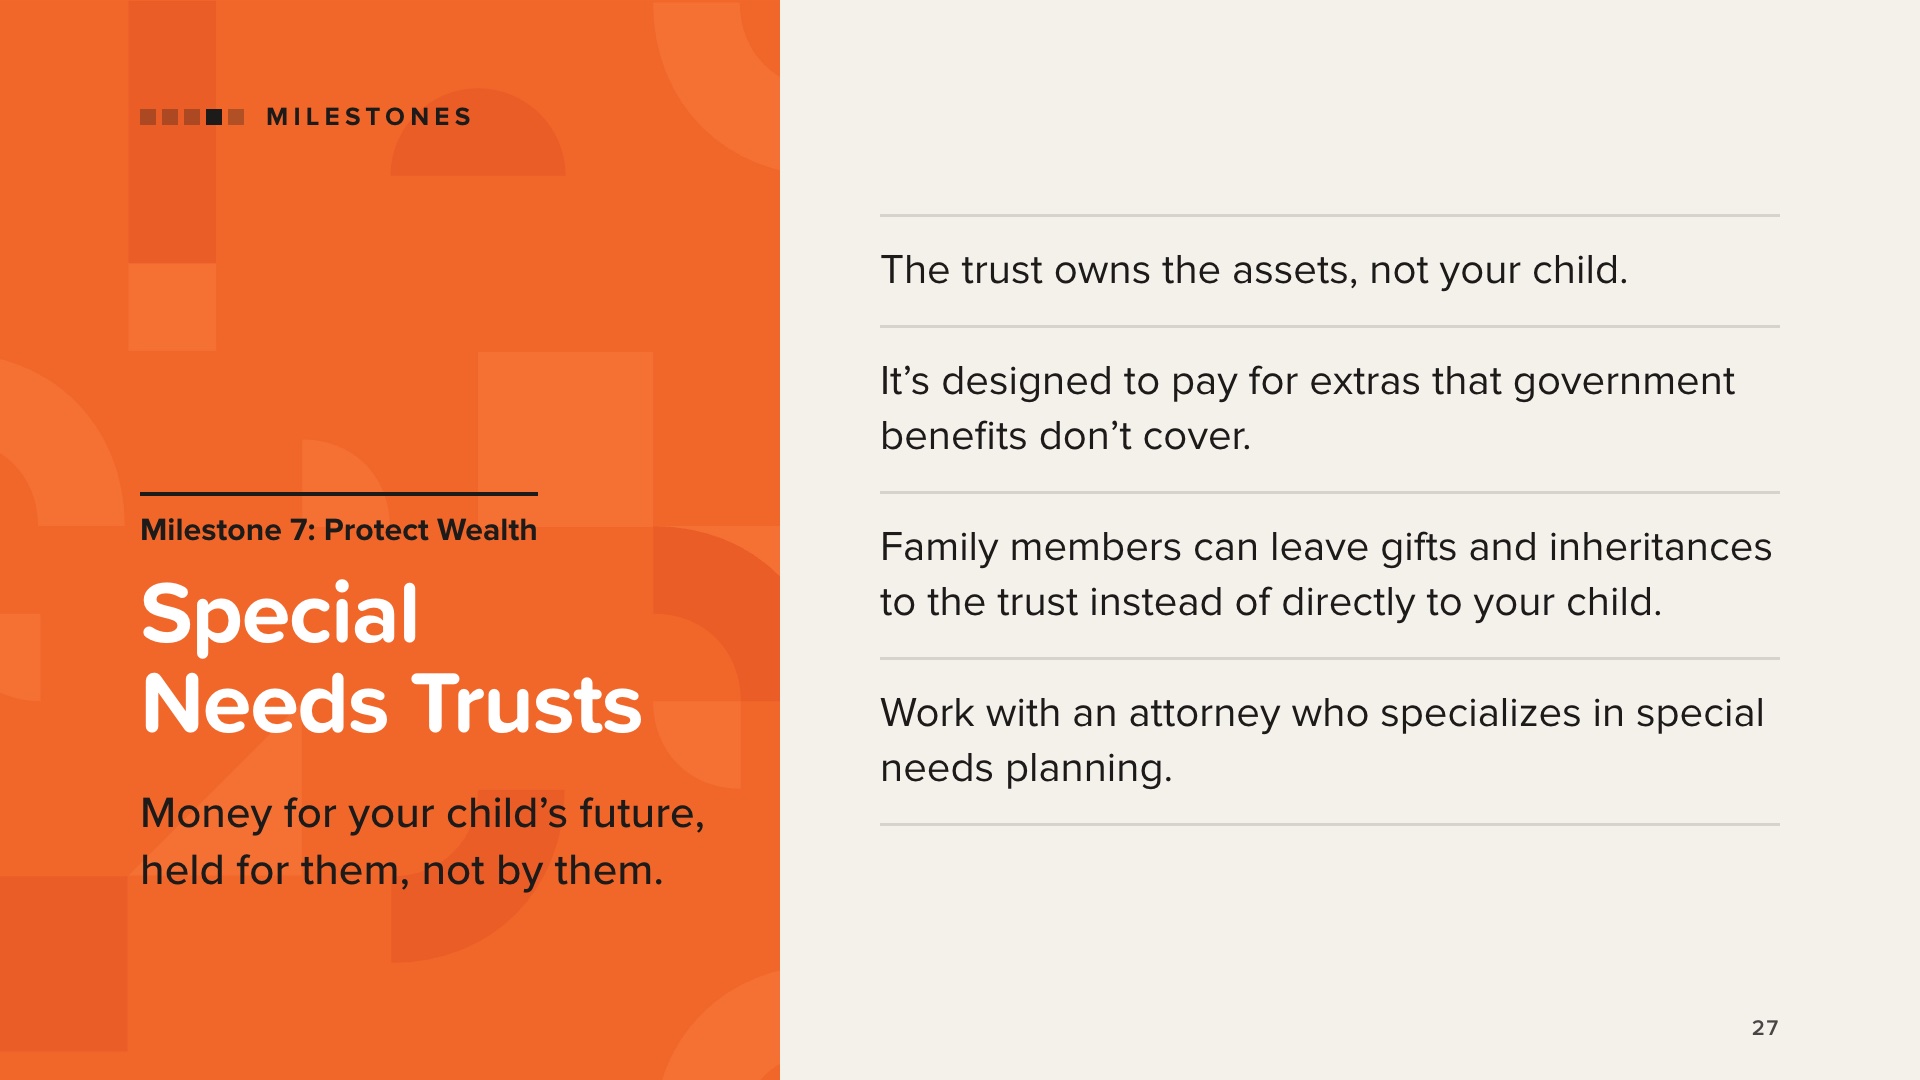
विशेष आवश्यकता न्यास (स्पेशल नीड्स ट्रस्ट) विकलांग व्यक्ति के लिए संपत्ति रखने के लिए बनाया गया है, ताकि सही तरीके से स्थापित और प्रबंधित होने पर, सरकारी लाभों के लिए पात्रता बनाए रखने में मदद मिल सके। चूंकि संपत्ति न्यास के स्वामित्व में होती है, इसलिए इसे बच्चे की संपत्ति नहीं माना जाता है। न्यास उन चीजों का भुगतान करता है जो सरकारी लाभों के दायरे में नहीं आतीं, जैसे शिक्षा, यात्रा, मनोरंजन, व्यक्तिगत देखभाल और अन्य वस्तुएं और सेवाएं जो बच्चे के जीवन को बेहतर बनाती हैं।
पुस्तक में तीन प्रकारों का वर्णन किया गया है:
• माता-पिता द्वारा परिवार और दोस्तों से उपहार और विरासत प्राप्त करने के लिए आमतौर पर तृतीय-पक्ष ट्रस्ट स्थापित किए जाते हैं। उन्हें जीवन बीमा, सेवानिवृत्ति खातों और वसीयत में लाभार्थी के रूप में नामित किया जा सकता है।
• प्रथम-पक्ष ट्रस्ट में बच्चे की पहले से स्वामित्व वाली संपत्तियां रखी जाती हैं, जैसे कि सीधे तौर पर उन्हें विरासत में मिली संपत्ति या समझौता। बच्चे की मृत्यु पर इन संपत्तियों का भुगतान मेडिकेड के तहत किया जाता है।
• संयुक्त ट्रस्टों का प्रबंधन एक गैर-लाभकारी संगठन द्वारा किया जाता है।
यह कानूनी मामला है। किताब में स्पष्ट रूप से लिखा है: इस क्षेत्र में विशेषज्ञता रखने वाले वकील या कानूनी सेवा प्रदाता से परामर्श लें, क्योंकि यह आपके बच्चे के लाभों को खतरे में डालने के लिए बहुत महत्वपूर्ण है। कानूनी सलाह न दें।
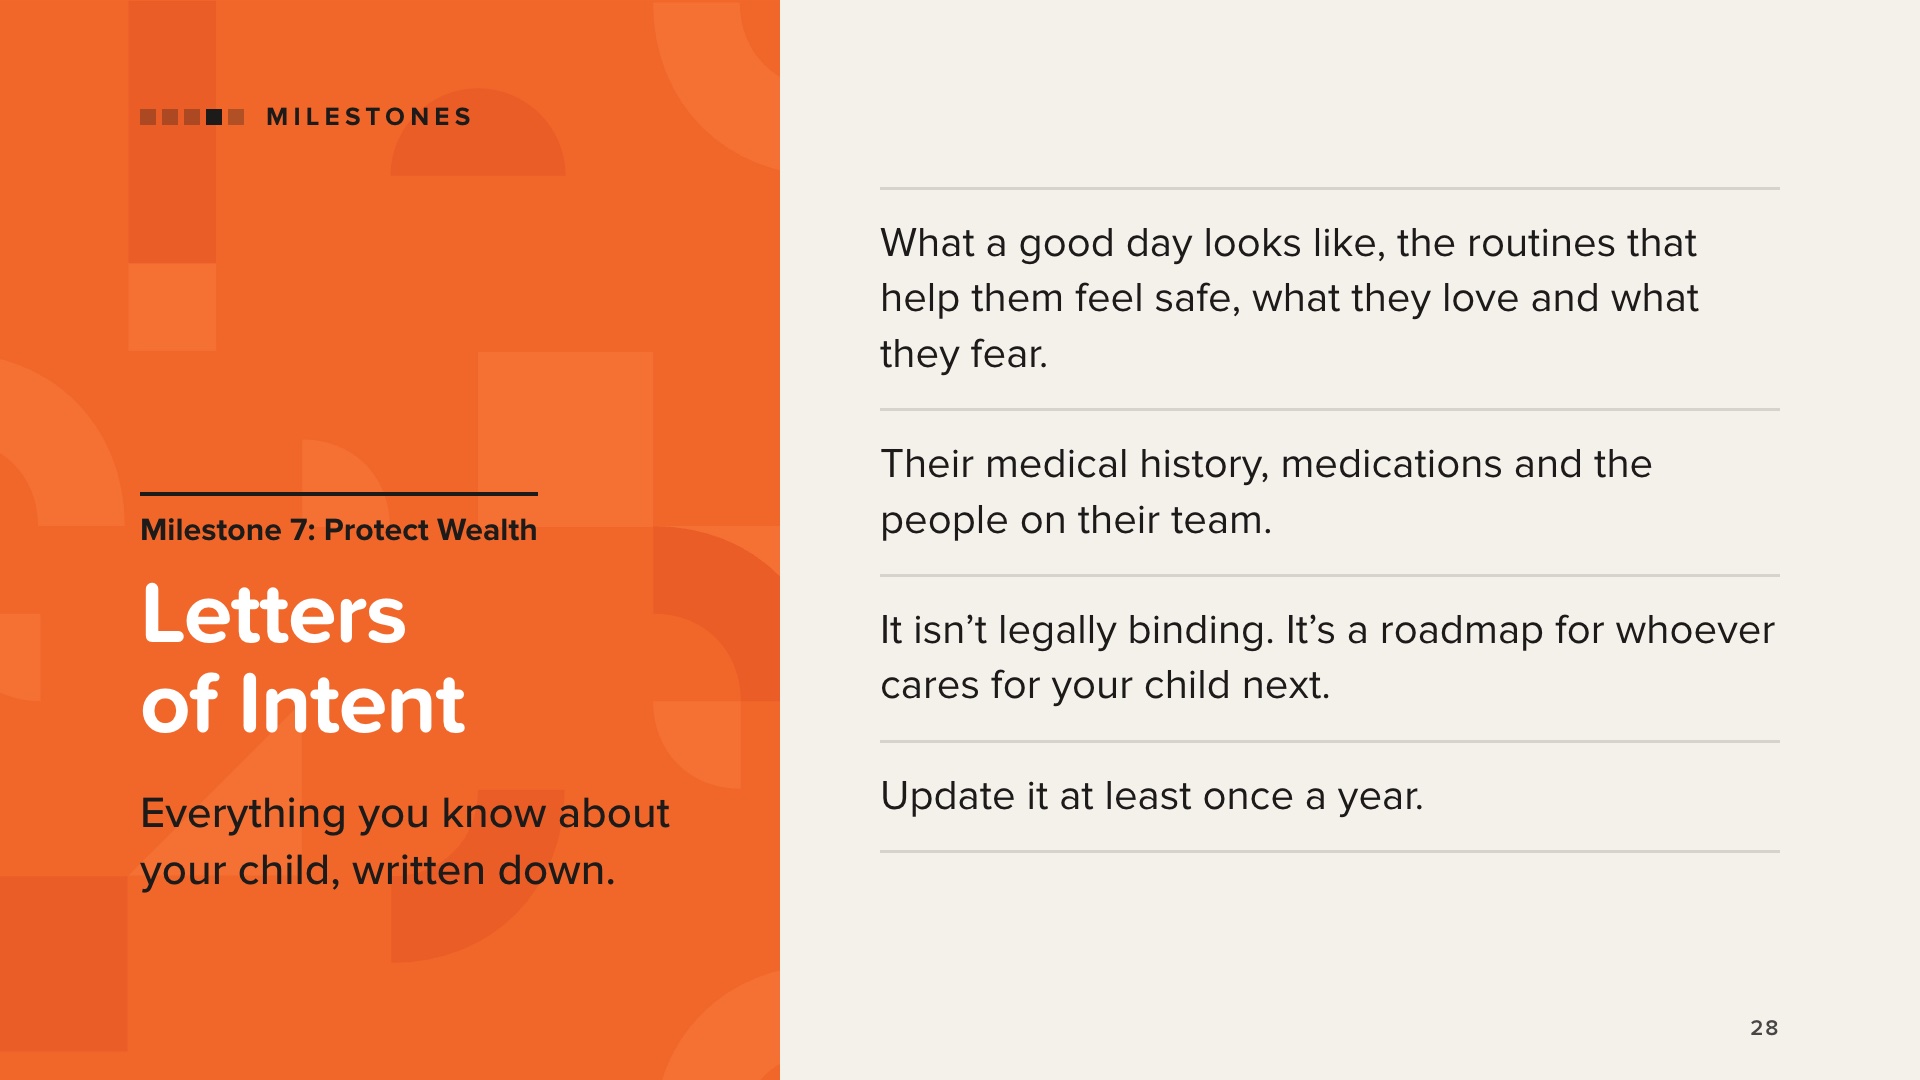
आशय पत्र एक अनौपचारिक दस्तावेज़ है जिसे माता-पिता भावी देखभालकर्ताओं की मदद के लिए लिखते हैं, यदि उन्हें कोई असुविधा हो जाती है। आप अपने बच्चे को किसी और से बेहतर जानते हैं, और यहीं पर आप अपनी सारी बातें लिख देते हैं।
इसमें बच्चे का चिकित्सीय इतिहास, निदान, दवाइयाँ और उपचार योजनाएँ शामिल हैं। इसमें वे सभी बातें भी शामिल हैं जो आपके बच्चे को उसका व्यक्तित्व प्रदान करती हैं: एक अच्छा दिन कैसा होता है, वे दिनचर्याएँ जो उन्हें सुरक्षित महसूस कराती हैं, वे चीजें जो उन्हें खुश और सहज महसूस कराती हैं, और वे चीजें जो उनके सबसे बड़े डर को जन्म देती हैं। इसमें उनकी टीम के सभी सदस्यों की सूची दी गई है, जिनमें देखभाल करने वाले, केस मैनेजर, शिक्षक, थेरेपिस्ट और डॉक्टर शामिल हैं।
यह कानूनी रूप से बाध्यकारी नहीं है, लेकिन जब आप नेतृत्व करने में असमर्थ हों, तो यह उस व्यक्ति के लिए मार्गदर्शक है जो नेतृत्व संभालेगा। पुस्तक इसे एक जीवंत दस्तावेज़ कहती है जिसे साल में कम से कम एक बार अपडेट किया जाना चाहिए।
इस पुस्तक में एक पूरी चेकलिस्ट शामिल है, और नमूना पत्र ऑनलाइन उपलब्ध हैं, उदाहरण के लिए द आर्क से।
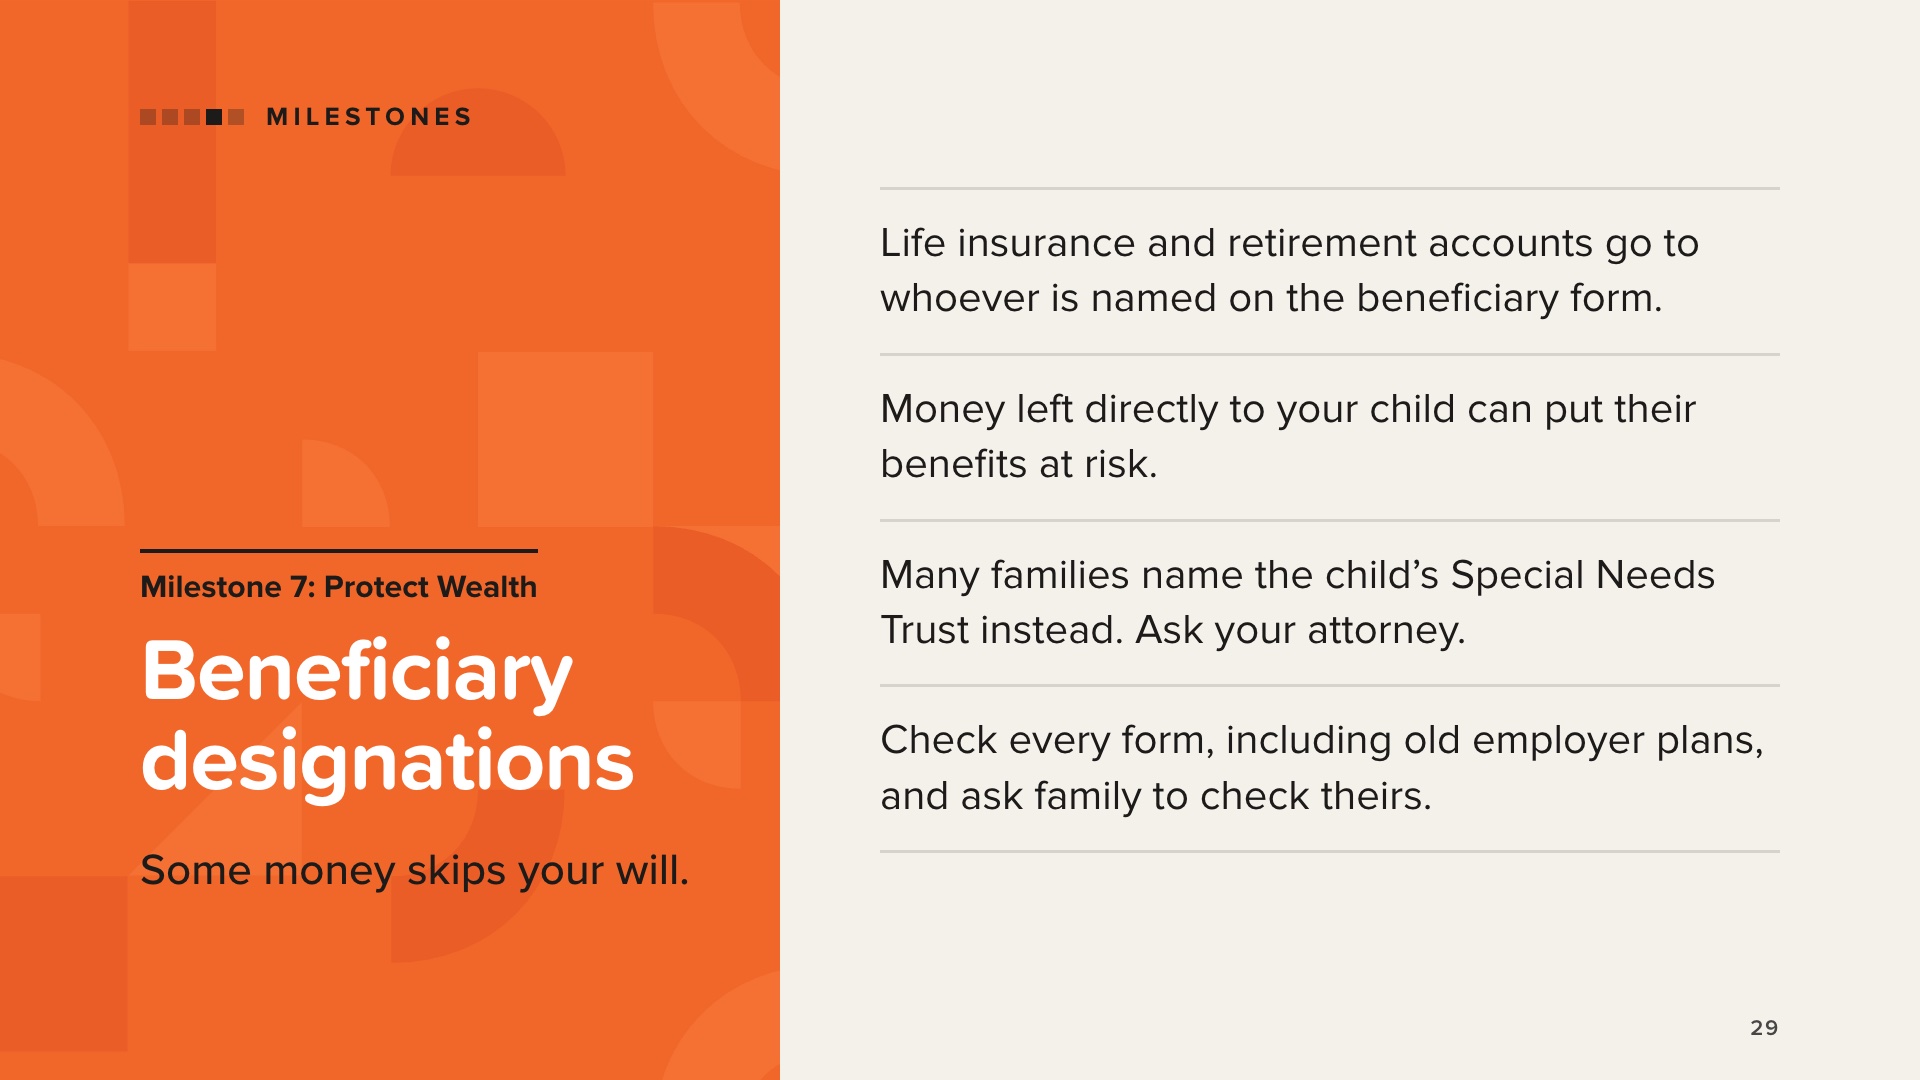
कुछ संपत्तियां लाभार्थी प्रपत्र में नामित व्यक्ति को स्वतः ही हस्तांतरित हो जाती हैं। वे वसीयत या ट्रस्ट के माध्यम से हस्तांतरित नहीं होती हैं। इनमें जीवन बीमा, वार्षिकी, आईआरए, 401(k) और अन्य सेवानिवृत्ति योजनाएं शामिल हैं।
सरकारी लाभ प्राप्त करने वाले बच्चे को सीधे मिलने वाला पैसा उन लाभों को खतरे में डाल सकता है। इसीलिए पुस्तक में कहा गया है कि बच्चे के लिए विशेष आवश्यकता न्यास (स्पेशल नीड्स ट्रस्ट) की स्थापना हो जाने के बाद, उसी को लाभार्थी के रूप में नामित किया जाना चाहिए।
पुस्तक से दो कार्यसूची:
1. प्रत्येक लाभार्थी के नाम की जाँच करें, जिसमें पिछले नियोक्ताओं के पुराने 401(k) प्लान भी शामिल हैं।
2. दादा-दादी और परिवार के अन्य सदस्यों से उनके लाभार्थी प्रपत्रों, वसीयतों और ट्रस्टों के बारे में बात करें।
यह किताब एक सच्ची कहानी बताती है। 80 वर्ष से अधिक आयु के माता-पिता ने अपनी जमा पूंजी (आईआरए) को अपनी बेटी और बेटे के बीच बाँट दिया। बेटा विकलांग है और सरकारी सहायता पर निर्भर है। चूंकि पैसा सीधे बेटे को दिया गया था, इसलिए परिवार को कठिन विकल्पों का सामना करना पड़ा और इस समस्या को सुलझाने में बेटी को भारी कर का भुगतान करना पड़ा। किताब का संदेश यह है कि लाभार्थी प्रपत्रों की समय रहते, किसी वकील की सलाह से समीक्षा करने से परिवारों को इस तरह की स्थितियों से बचने में मदद मिल सकती है।
परिवारों को उनके वकील से संपर्क करने के लिए कहें। किसी को भी यह न बताएं कि फॉर्म कैसे भरना है।
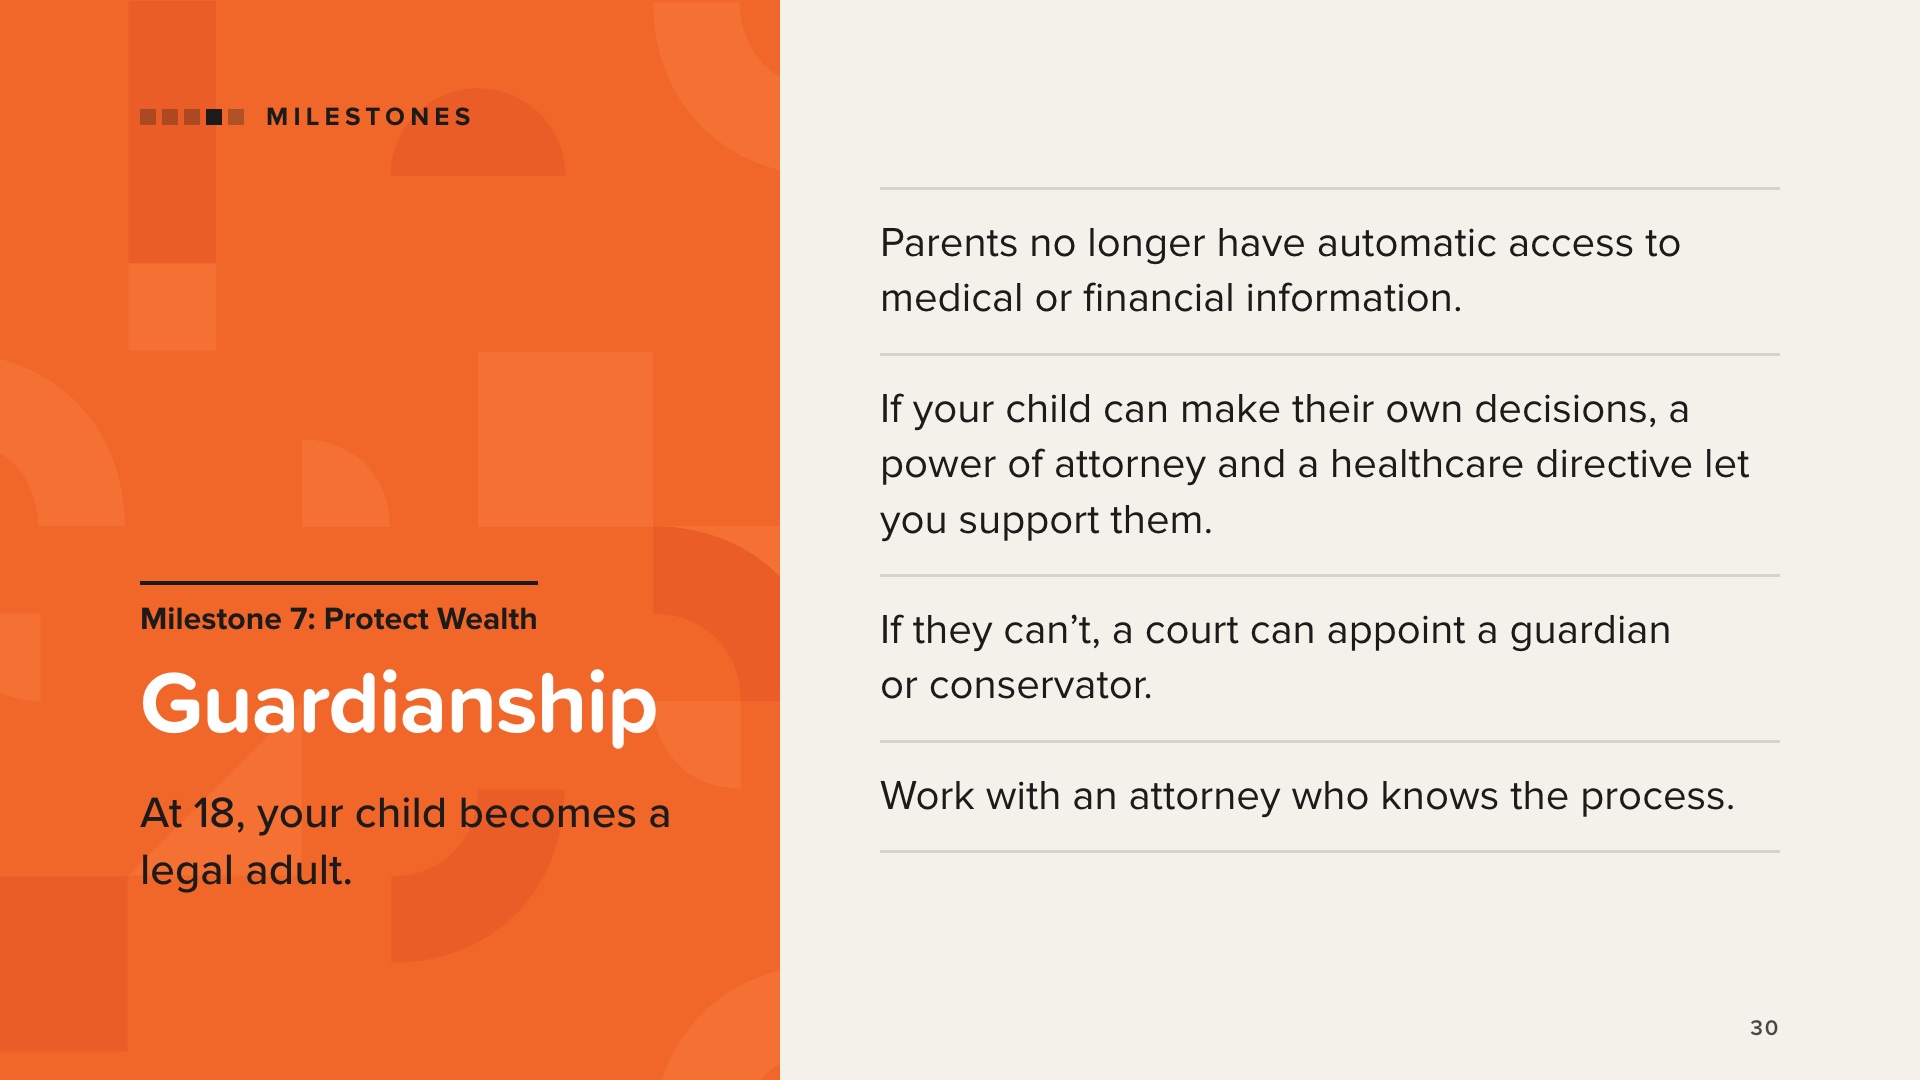
18 वर्ष की आयु से पहले, माता-पिता आमतौर पर बच्चे के कानूनी अभिभावक होते हैं। 18 वर्ष की आयु में, बच्चा कानून की नज़र में वयस्क हो जाता है। उसे निजता का अपना अधिकार प्राप्त होता है, और माता-पिता को चिकित्सा और वित्तीय जानकारी तक स्वतः पहुंच का अधिकार खोना पड़ता है।
यदि आपका बच्चा अपना ख्याल रख सकता है और अपने फैसले खुद ले सकता है, तो किताब सुझाव देती है कि आप उनसे पावर ऑफ अटॉर्नी और एडवांस हेल्थकेयर डायरेक्टिव के बारे में बात करें, जिसमें आपको उनका प्रतिनिधि नामित किया गया हो। आप एक सहायक की भूमिका निभाते हैं, निर्णय लेने वाले की नहीं।
यदि आपका बच्चा अपनी व्यक्तिगत देखभाल, वित्तीय मामलों या स्वास्थ्य संबंधी निर्णय लेने में असमर्थ है, तो आप अपने स्थानीय पारिवारिक न्यायालय या वसीयत न्यायालय से आपको अभिभावक या संरक्षक नियुक्त करने का अनुरोध कर सकते हैं। पुस्तक में दो प्रकार बताए गए हैं: व्यक्ति का अभिभावक (देखभाल, स्वास्थ्य, रहने की व्यवस्था) और संपत्ति का अभिभावक (संपत्ति और वित्तीय मामले, जिन पर न्यायालय कड़ी निगरानी रखता है)।
पुस्तक में प्रक्रिया की जानकारी रखने वाले वकील के साथ काम करने की सलाह दी गई है। अपने बच्चे के 18 वर्ष का होने से पहले ही इस बारे में बातचीत शुरू कर दें।
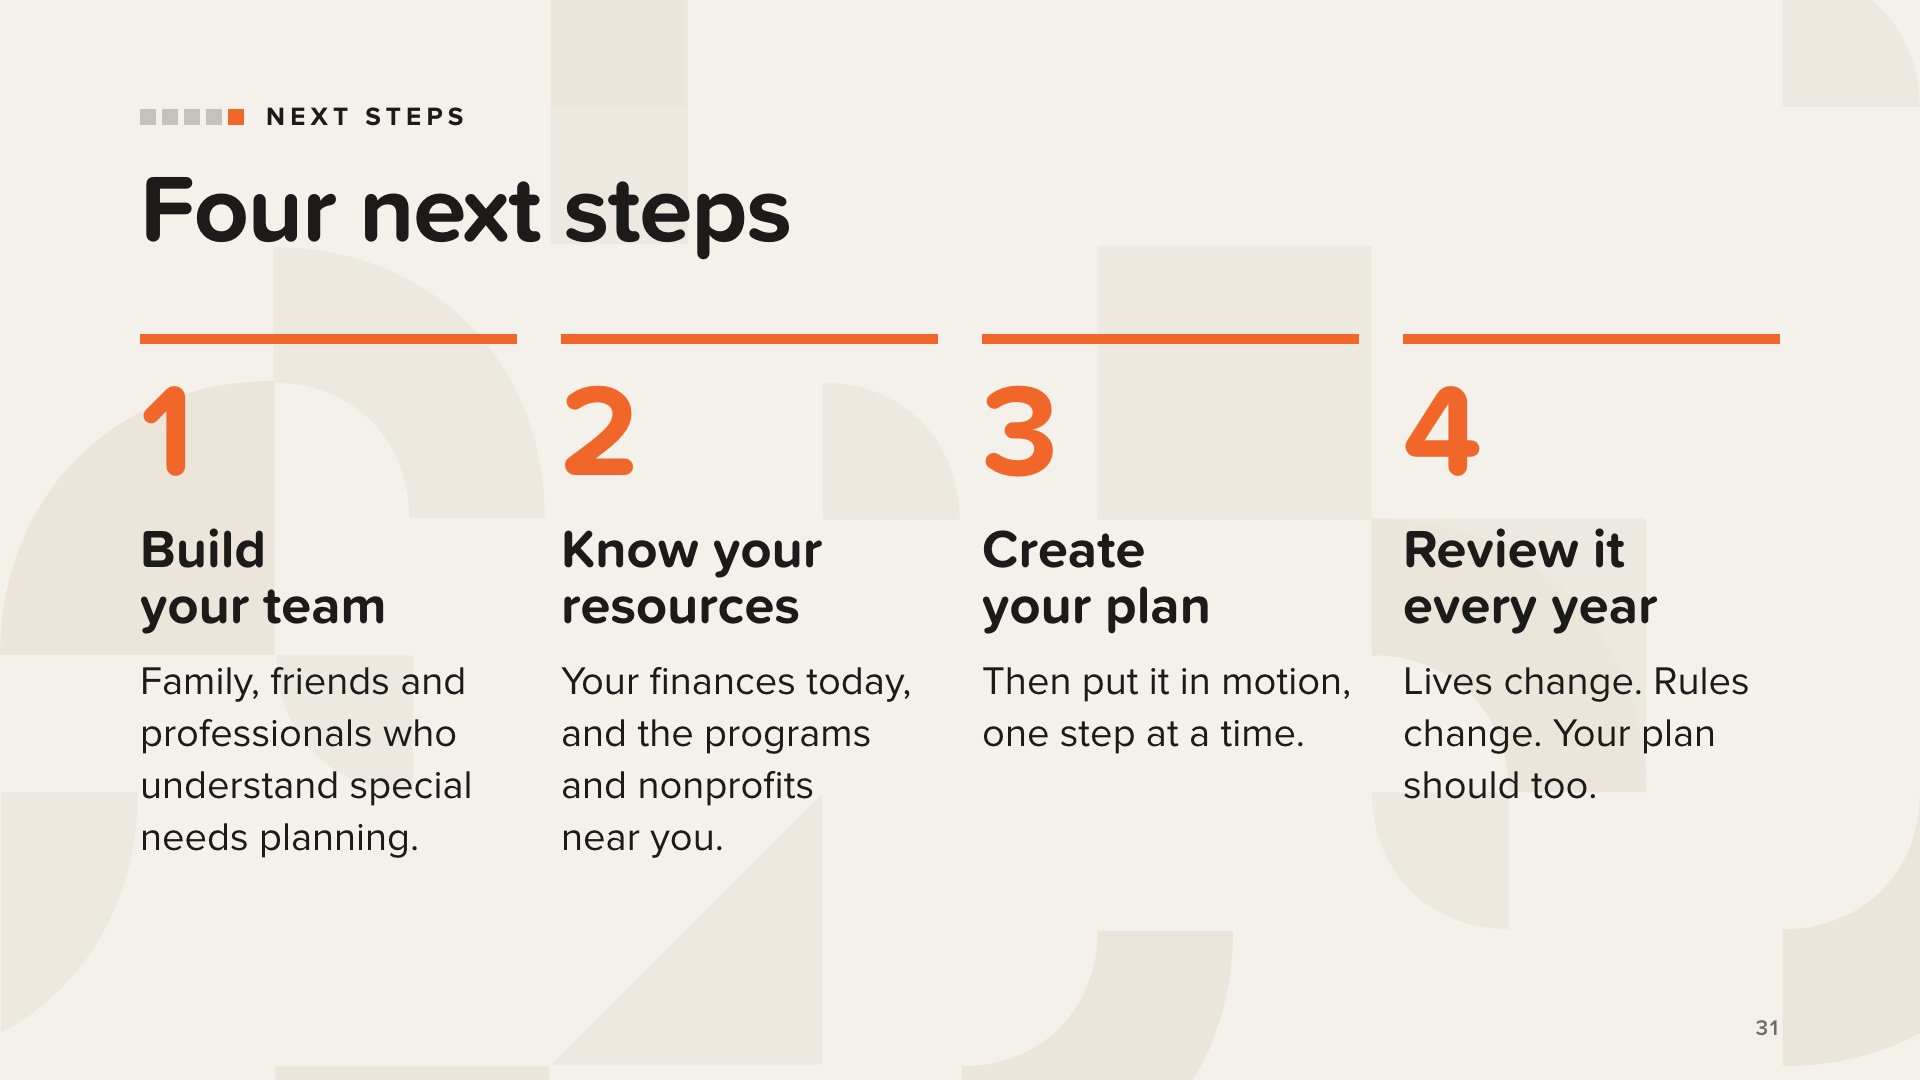
पुस्तक का समापन चार आगामी चरणों के साथ होता है।
1. अपना नेटवर्क और टीम बनाएं। किताब में, एक दोस्त, जिसका बच्चा भी विशेष ज़रूरतों से ग्रस्त है, ने वैल को एक ऐसी सलाह दी जिसने सब कुछ बदल दिया: विशेष ज़रूरतों वाले परिवारों की मदद करने का अनुभव रखने वाले वित्तीय पेशेवर को ढूंढें, और हर कदम पर आपका साथ देने के लिए दोस्तों और परिवार की एक टीम बनाएं। आपकी टीम में विशेष ज़रूरतों की योजना बनाने में माहिर वकील, एक टैक्स विशेषज्ञ और आपके बच्चे की देखभाल करने वाली टीम भी शामिल हो सकती है।
2. अपनी वित्तीय स्थिति और उपलब्ध संसाधनों को जानें: आज आप किस स्थिति में हैं, और आपके आस-पास कौन से सरकारी कार्यक्रम और गैर-लाभकारी संस्थाएं उपलब्ध हैं।
3. अपनी योजना बनाएं और उसे लागू करें। शुरुआत करने के लिए आपको एक परिपूर्ण योजना की आवश्यकता नहीं है। आपको सही अगला कदम उठाने की आवश्यकता है।
4. अपनी योजना की हर साल समीक्षा करें और उसमें संशोधन करें। बच्चे बड़े होते हैं, उनकी ज़रूरतें बदलती हैं और कार्यक्रम के नियम भी बदलते हैं।
इस स्लाइड को शैक्षिक उद्देश्य तक सीमित रखें। यहां सेवाओं का प्रचार न करें।
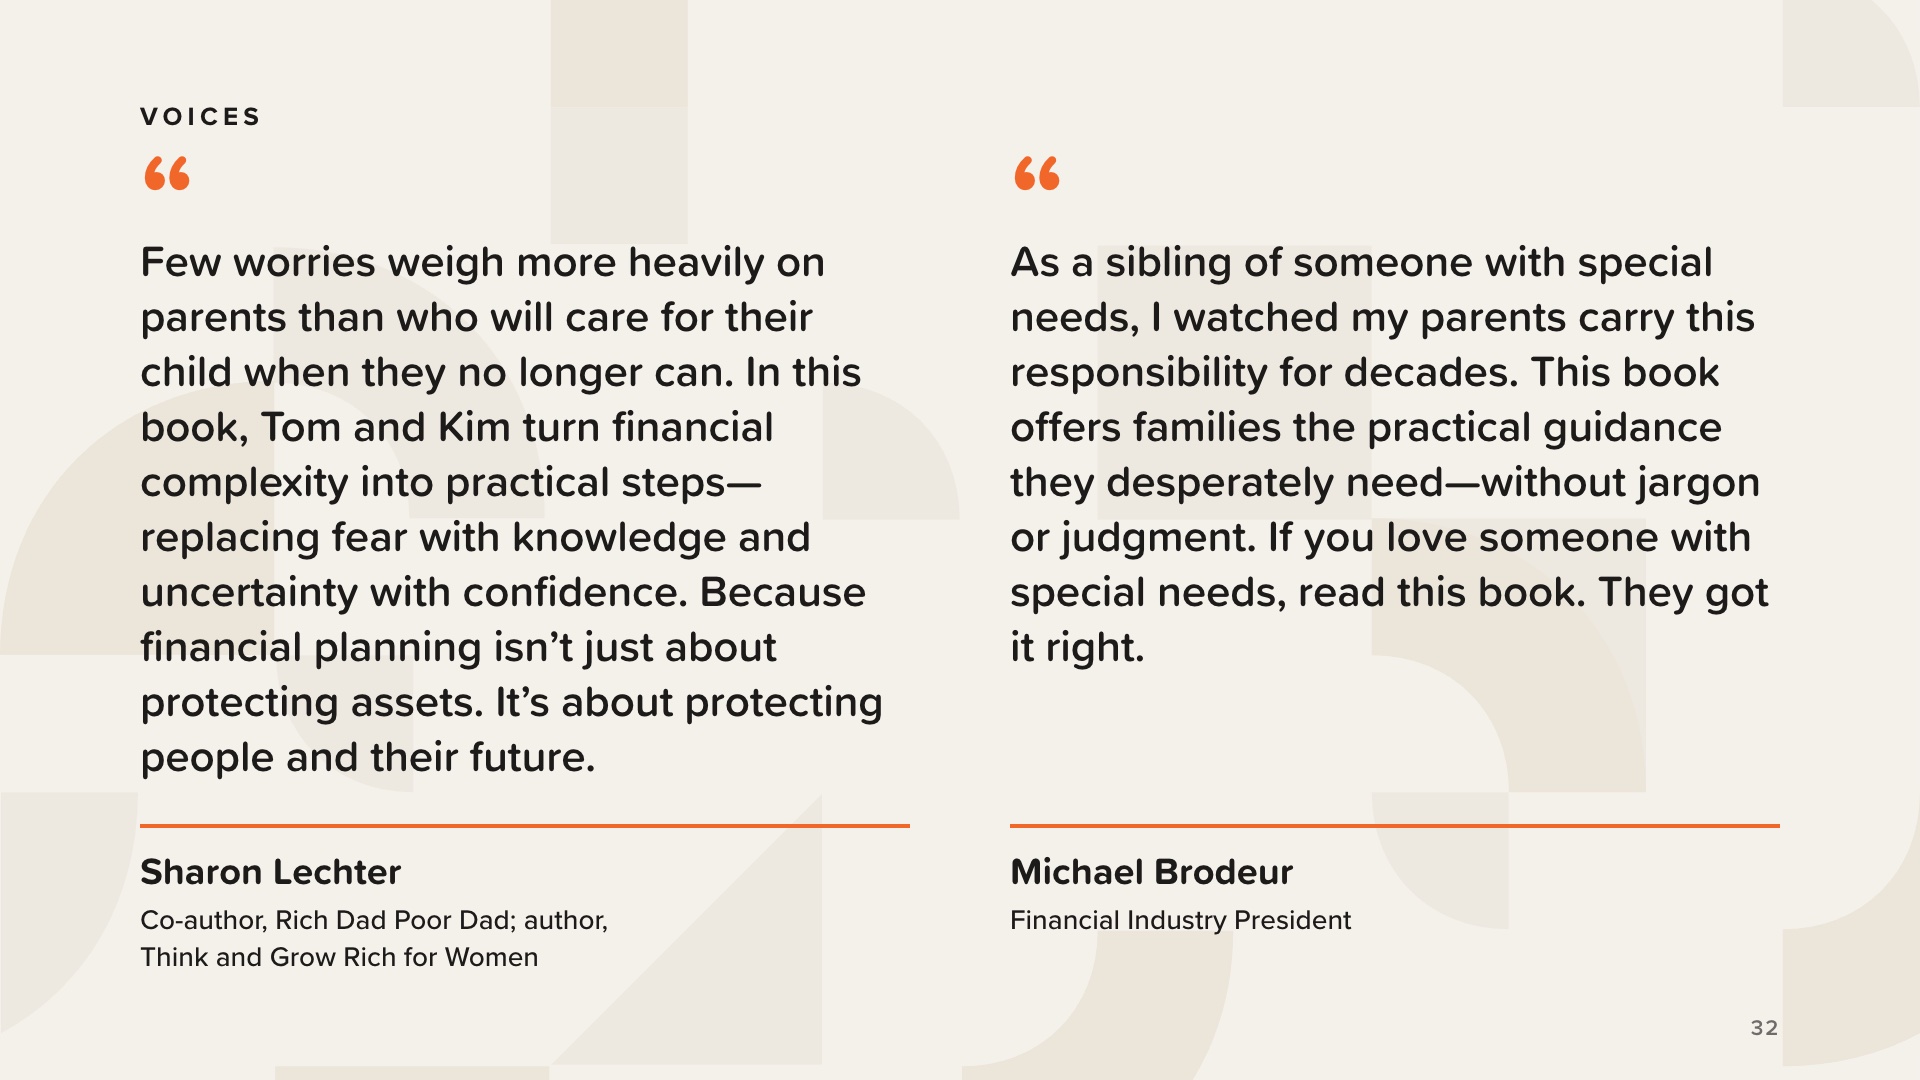
पुस्तक के पिछले भाग से लिए गए दो कथन। दोनों कथन पूर्ण रूप से दिए गए हैं: इन्हें शब्दशः पढ़ें, और अपने शब्दों में अनुवाद न करें।
शेरोन लेक्टर रिच डैड पुअर डैड की सह-लेखिका और थिंक एंड ग्रो रिच फॉर विमेन की लेखिका हैं।
माइकल ब्रोड्यूर वित्तीय उद्योग के अध्यक्ष हैं। वे एक भाई के रूप में लिखते हैं: उन्होंने दशकों तक अपने माता-पिता को इस जिम्मेदारी को निभाते हुए देखा है।
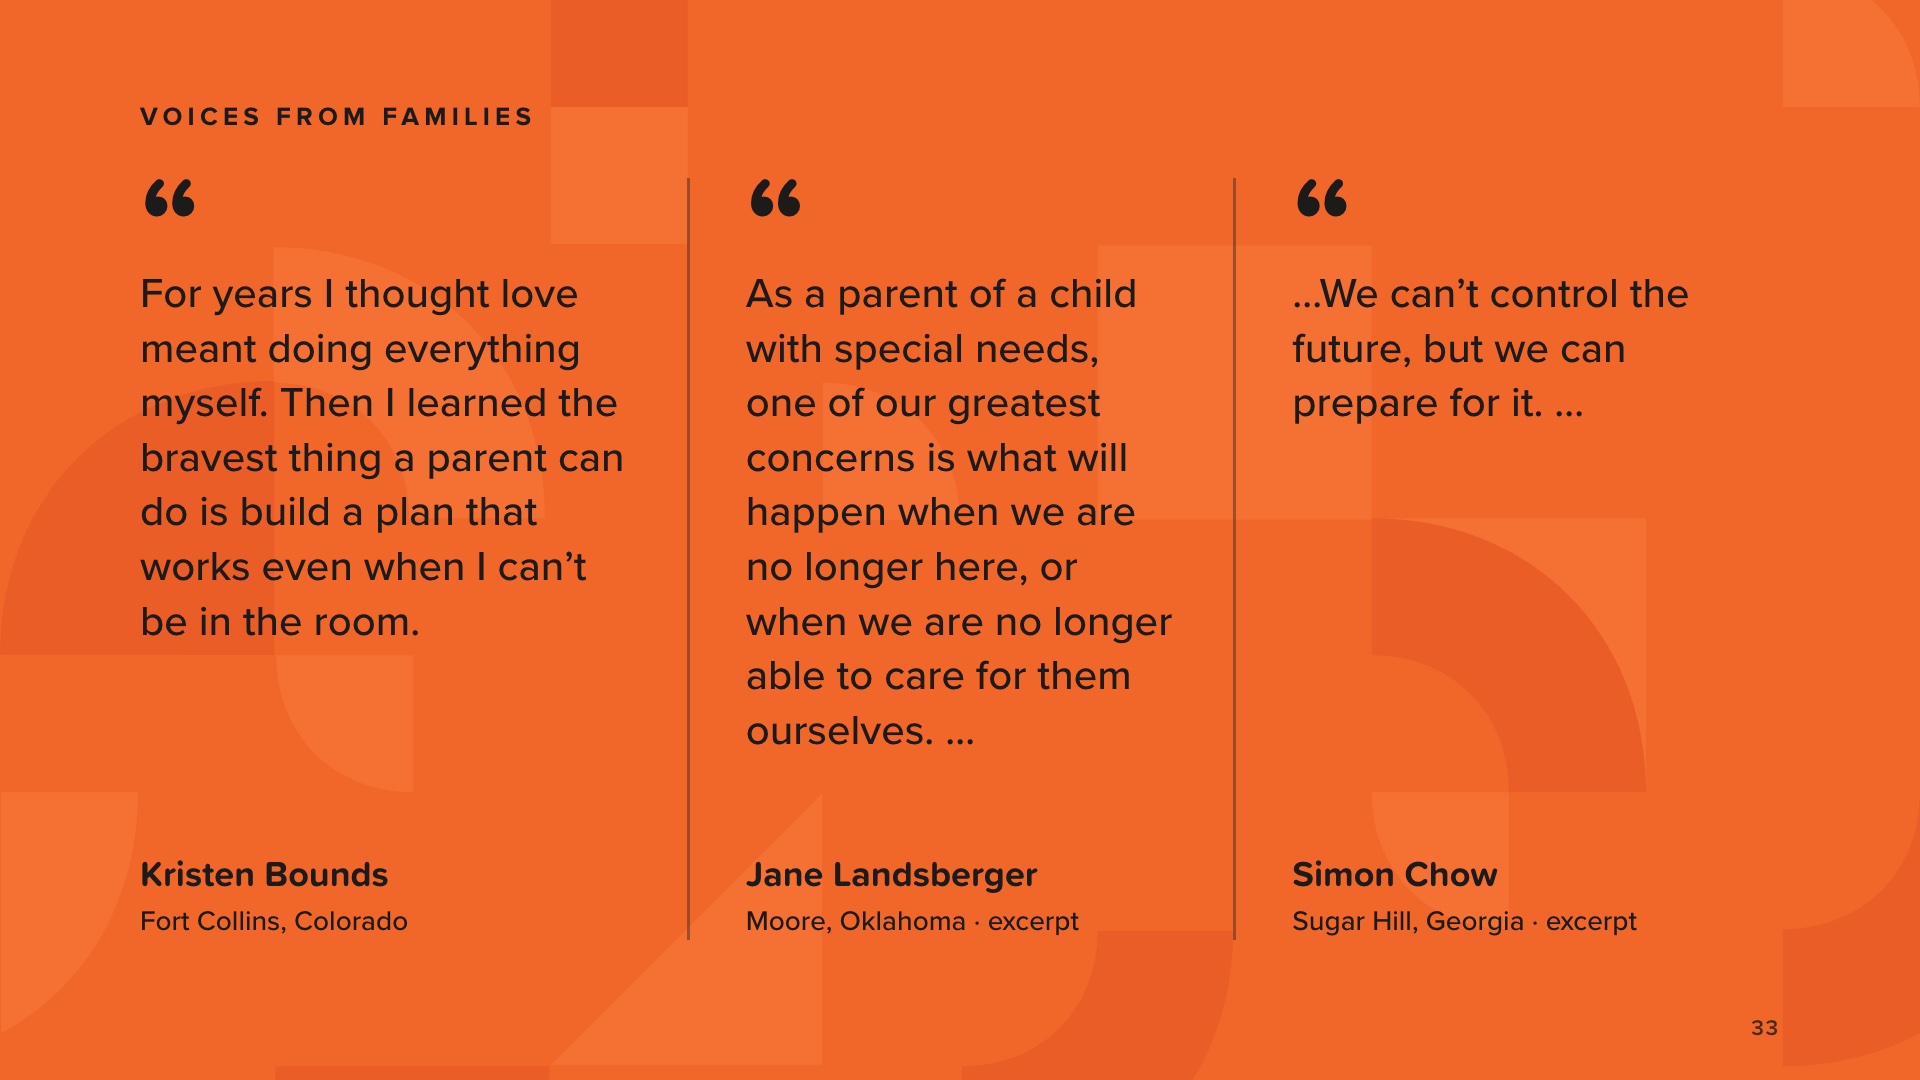
ये उस किताब से ली गई आवाज़ें हैं, उन लोगों की आवाज़ें हैं जिन्होंने इस रास्ते को करीब से जाना है। इन्हें धीरे-धीरे, एक-एक शब्द करके पढ़ें।
जेन लैंड्सबर्गर और साइमन चाउ के कथन अंश हैं। जेन आगे कहती हैं: "दैनिक जिम्मेदारियों में अविश्वसनीय मात्रा में ऊर्जा खर्च हो सकती है।"
जॉर्जिया के शुगर हिल निवासी साइमन चाउ एक विशेष देखभाल की आवश्यकता वाली बेटी के पिता हैं। उनका पूरा कथन इस प्रकार है: "विशेष देखभाल की आवश्यकता वाली बच्ची का पिता होने के नाते, मेरा सबसे बड़ा डर यह है कि उसका क्या होगा, यह नहीं कि ऐसा होगा या नहीं, बल्कि यह कि जब मैं और मेरी पत्नी इस दुनिया में नहीं होंगे तो उसका क्या होगा।"
पुस्तक में अन्य जिन आवाजों का आप उल्लेख कर सकते हैं, वे हैं डेनिस फैरर, एक पिता जो हजारों परिवारों के सोशल मीडिया समूह का संचालन करते हैं, और क्रिस्टिन स्कॉलर, एक बहन जो अपने भाई फ्रैंकी की देखभाल की जिम्मेदारी लेने की तैयारी कर रही हैं। उनके कथनों को पुस्तक से शब्दशः उद्धृत करें।
प्रस्तावना में टॉम के शब्दों के साथ समापन करें, शब्दशः पढ़ें: “आप पीछे नहीं हैं। आप अयोग्य नहीं हैं। आप अकेले नहीं हैं। और अभी देर नहीं हुई है। शुरुआत करने के लिए आपको एक परिपूर्ण योजना की आवश्यकता नहीं है। आपको सही अगला कदम उठाने की आवश्यकता है।”
सभी को डिजिटल पुस्तक पढ़ने के लिए आमंत्रित करें और उन्हें बताएं कि आप लिंक भेजेंगे। चैट (ऑनलाइन) में या फॉलो-अप टेक्स्ट (आमने-सामने) में [अपना लिंक] भेजें।
[आपका लिंक] आपकी TheMoneyBooks वेबसाइट पर पुस्तक पृष्ठ का पता है, इस प्रारूप में: howmoneyworks.com/[आपका नाम]/bookpages/howmoneyworks-for-special-needs-families। इसे प्राप्त करने के लिए, अपनी TheMoneyBooks वेबसाइट खोलें, "How Money Works for Special Needs Families" पुस्तक पृष्ठ पर जाएं और पता कॉपी करें। पृष्ठ पर एक छोटा पंजीकरण फॉर्म है; पंजीकरण करने के बाद, डिजिटल पुस्तक खुल जाएगी और संपर्क जानकारी आपके पास आ जाएगी। केवल अपना लिंक साझा करें और हमेशा लिंक भेजें, कभी भी पुस्तक स्वयं न भेजें। यदि कोई मुद्रित प्रति के बारे में पूछता है: मुद्रित पुस्तक नवंबर में उपलब्ध होगी।
अस्वीकरण को ज़ोर से पढ़ें: यह केवल शैक्षिक उद्देश्यों के लिए है, कानूनी, कर या निवेश संबंधी सलाह नहीं है, और कानूनी और विशेष आवश्यकताओं की योजना बनाने के लिए योग्य पेशेवरों के साथ काम करें।
कमरे में मौजूद सभी लोगों को धन्यवाद दें और सवालों के जवाब देने के लिए रुकने की पेशकश करें। वहीं खत्म करें जहां से शुरू किया था: गहरी सांस लें। आप यह कर सकते हैं।


